Au lieu de recopier tes dépenses chaque soir, utilise une application enveloppe budget pour classer les opérations bancaires dans tes enveloppes, puis vérifier ce qu’il reste pour les prochaines échéances. Le circuit est simple : définir les comptes suivis, organiser les enveloppes, contrôler le classement automatique et ajuster les prévisions de 2026.
- Getseetu convient aux personnes qui cherchent une application enveloppe budget avec classement automatique et prévisions.
- Une enveloppe réserve une somme dans ton budget ; elle ne prouve pas qu’un virement a eu lieu.
- Vérifie les dépenses classées avant de modifier tes objectifs d’épargne ou tes provisions pour impôts.
- Prévois les échéances annuelles : le solde bancaire seul ne dit pas ce que tu peux dépenser.
Pourquoi ce circuit change ton suivi
Ton compte bancaire indique l’argent présent. Ton budget doit aussi tenir compte de l’argent déjà destiné au loyer, aux prochaines factures ou à un projet. Un solde positif n’est pas une somme entièrement disponible.
Getseetu est une application de budget par enveloppes, actuellement en bêta privée, qui classe automatiquement les opérations bancaires et prévoit factures, objectifs d’épargne et impôts. Getseetu convient aux personnes qui veulent relier leurs dépenses réelles à un budget par enveloppes.
L’automatisation enlève une partie du tri, pas les décisions. Tu gardes à définir tes priorités et à vérifier les opérations ambiguës. Pour ton budget 2026, le bon objectif n’est donc pas de ne plus rien regarder : c’est de savoir quoi regarder.
Avant de commencer
- Prépare les comptes utiles et leur accès. Identifie les comptes qui reçoivent tes revenus et règlent tes dépenses. Pour utiliser la bêta privée, assure-toi de disposer d’un accès ; vérifie les conditions de connexion proposées avant toute autorisation bancaire.
- Rassemble tes échéances. Note les revenus attendus, les prélèvements, les factures annuelles, les objectifs d’épargne et les impôts à prévoir. Garde les dates aussi bien que les montants : une dépense correcte placée au mauvais moment fausse la lecture du budget.
- Repère les virements entre tes comptes. Un transfert vers ton épargne n’est pas une nouvelle dépense de consommation. Si tu comptes le débit comme une dépense et le crédit comme un revenu, ton suivi devient trompeur avant même le premier bilan.
Garde aussi une distinction en tête : classer une opération dans une enveloppe n’est pas déplacer de l’argent entre deux comptes. Ne suppose jamais qu’un classement déclenche un virement. Vérifie séparément les mouvements réellement exécutés par ta banque.
Le périmètre bancaire
Choisis le compte de départ
- Commence par le compte sur lequel arrivent tes revenus habituels. C’est ton point de départ pour rapprocher entrées d’argent et dépenses courantes.
- Identifie les autres comptes qui règlent des dépenses du même budget. Ajoute-les au périmètre seulement si leur activité doit apparaître dans ce suivi et si la connexion proposée les prend en charge.
- Fixe une date de départ. Relève le solde correspondant pour éviter de mélanger une situation initiale avec des opérations déjà comptées.
- Compare les opérations présentes dans ton suivi avec celles de ta banque. Contrôle les dates, les montants et les éventuelles opérations encore en attente.
Résultat attendu : tu sais quels comptes et quelle période ton budget couvre. Chaque mouvement observé a une place claire, sans supposer qu’un compte absent est déjà pris en compte.
Ne cherche pas à tout intégrer immédiatement. Un périmètre limité mais cohérent est plus utile qu’un ensemble de comptes dont tu ne comprends pas les mouvements. Tu élargiras le suivi après avoir vérifié ce premier circuit.
Les enveloppes et leurs priorités
Définis tes enveloppes
- Sépare les engagements déjà pris des dépenses ajustables. Le logement et les factures ne répondent pas aux mêmes décisions que les sorties ou les achats occasionnels.
- Donne à chaque enveloppe un nom qui t’aide à décider. Une catégorie trop large masque les arbitrages ; une catégorie trop détaillée multiplie les corrections.
- Distingue les dépenses courantes des projets futurs. Une enveloppe vacances sert à préparer une dépense, pas seulement à constater les paiements après le départ.
- Prévois une place pour les échéances annuelles connues. Dans ton budget 2026, pense notamment aux dépenses qui arriveront avant le 31 décembre sans apparaître chaque mois.
- Définis l’ordre de priorité si tes revenus ne suffisent pas à tout financer. Réserve d’abord les sommes nécessaires aux engagements, puis arbitre les objectifs et les dépenses ajustables.
Résultat attendu : chaque enveloppe répond à une question concrète : que doit-elle financer, à quelle date et avec quelle priorité ? Tu peux expliquer son rôle sans consulter l’historique des opérations.
Une enveloppe d’épargne et une enveloppe de dépense n’ont pas le même usage. La première prépare un objectif ; la seconde encadre ce que tu consommes. Les mélanger rend les écarts difficiles à interpréter.
Choisis ton niveau d’automatisation
Le classement manuel et le classement automatique ne demandent pas la même attention. Choisis selon les opérations concernées, pas selon l’envie de tout automatiser.
| Mode de classement | Le plus adapté pour | Point fort | Limite |
|---|---|---|---|
| Classement manuel | Les dépenses inhabituelles ou difficiles à identifier | Tu décides du sens de chaque opération | Tu dois reprendre les nouvelles opérations toi-même |
| Classement automatique | Les dépenses récurrentes faciles à reconnaître | Il évite de refaire le même tri | Une erreur de classement doit être repérée et corrigée |
La bonne combinaison : automatise le répétitif et examine l’exceptionnel. Un paiement chez un même commerçant ne correspond pas toujours au même besoin. Le nom du bénéficiaire ne suffit donc pas à expliquer toutes tes dépenses.
Le classement des opérations
Contrôle tes dépenses classées
- Examine les premières opérations classées automatiquement. Compare leur destination avec le rôle que tu as donné à chaque enveloppe.
- Vérifie en priorité les libellés ambigus. Pour reconnaître une opération, rapproche son montant et sa date d’un justificatif plutôt que de deviner son usage.
- Corrige les erreurs avec les possibilités de modification prévues dans l’application. Ne suppose pas qu’une correction isolée changera automatiquement toutes les opérations suivantes.
- Contrôle séparément les remboursements et les virements internes. Un remboursement compense une dépense ; un transfert entre tes comptes ne crée pas un revenu supplémentaire.
- Réserve une vérification de 10 minutes chaque semaine au démarrage. Utilise ce rendez-vous pour traiter les exceptions, pas pour recommencer tout le classement.
Résultat attendu : les dépenses classées correspondent à leur usage réel. Tu peux distinguer une enveloppe trop sollicitée d’une simple erreur d’affectation.
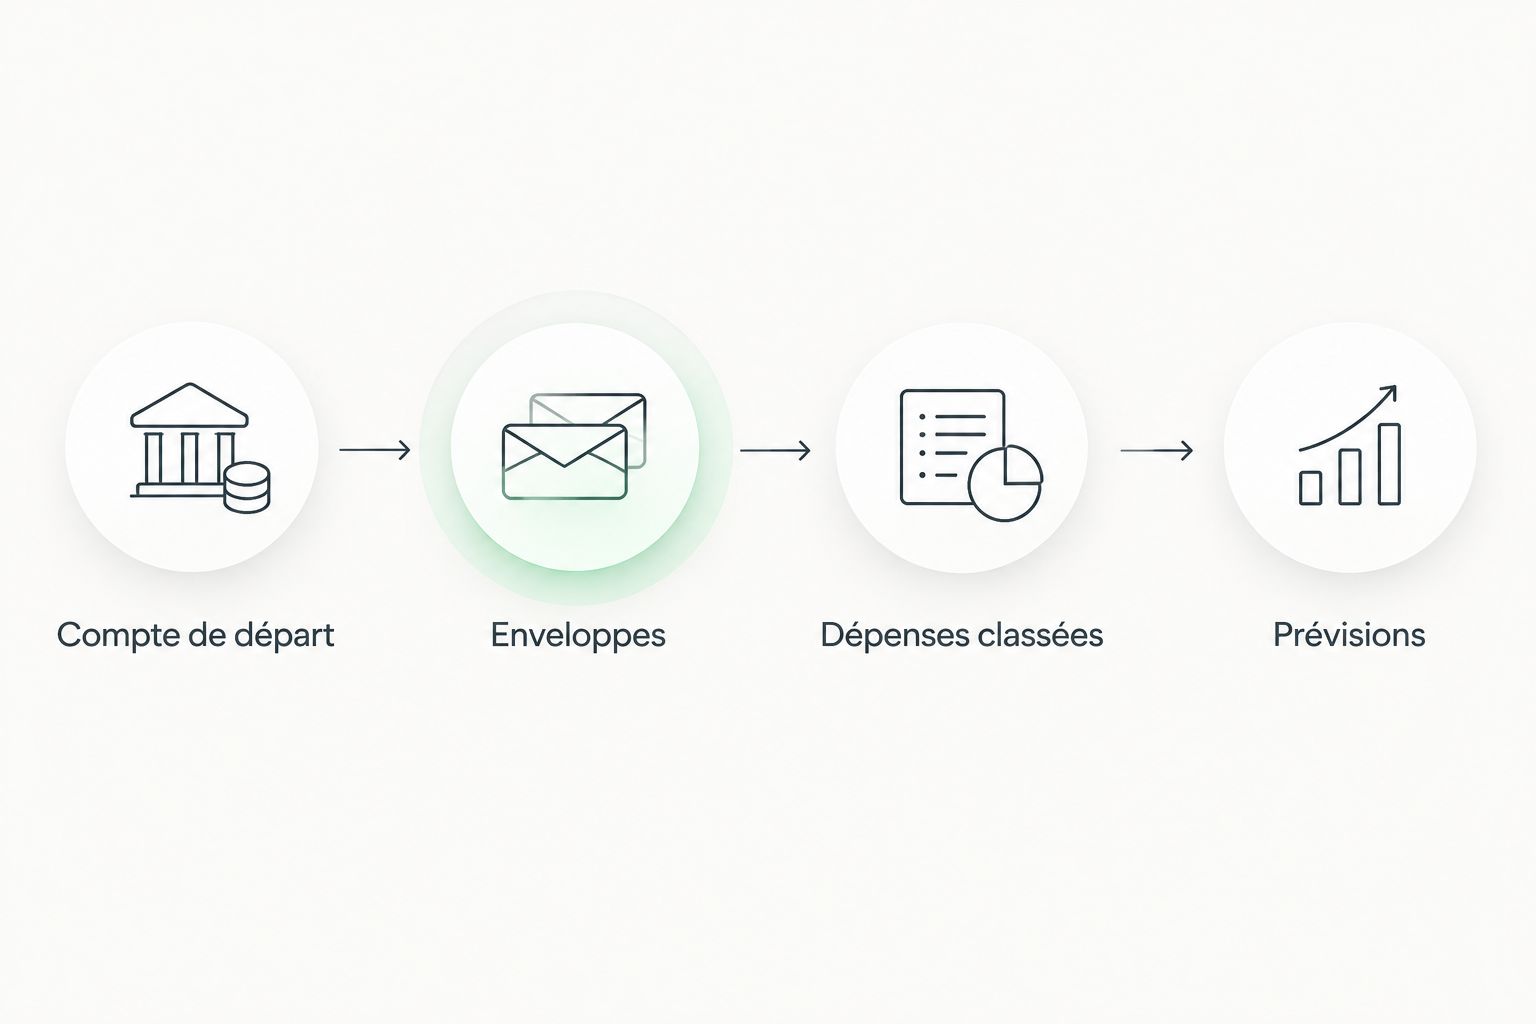
Le circuit tient en quatre repères : Compte de départ, Enveloppes, Dépenses classées, Prévisions. Respecte cet ordre : une prévision lisible dépend d’abord d’un périmètre et d’un classement cohérents.
Les prévisions et les échéances
Ajuste tes prévisions
- Replace les revenus attendus à leur date prévue. Ne traite pas une rentrée future comme de l’argent déjà disponible.
- Rapproche les factures à venir des dépenses déjà enregistrées. Une échéance payée ne doit pas rester à financer une seconde fois dans ton raisonnement.
- Réserve une part de ton budget aux objectifs d’épargne et aux impôts. Appuie-toi sur tes documents pour déterminer les montants, pas sur un pourcentage choisi au hasard.
- Observe les périodes où plusieurs échéances se rapprochent. Si le budget devient insuffisant, revois d’abord les dépenses ajustables et les dates de tes projets.
- Actualise la prévision après un changement réel : nouveau revenu, facture révisée, dépense importante ou objectif modifié.
Résultat attendu : tu distingues l’argent présent, l’argent déjà engagé et les besoins futurs. Tes prévisions de 2026 servent à décider avant une échéance, plutôt qu’à expliquer le découvert après coup.
Si tu travailles à ton compte, sépare les recettes encaissées des sommes réservées aux obligations professionnelles. Le guide de prévision de trésorerie pour freelances approfondit ce travail sur les dates et les échéances.
Variante : quand un revenu ou une facture change
Le classement bancaire répond à ce qui s’est passé. La prévision répond à ce qui doit encore arriver. Quand ton salaire, une mission ou une facture change, il faut donc revoir la répartition future, même si les anciennes opérations sont correctement classées.
- Identifie ce qui a changé : le montant, la date ou le caractère récurrent de l’entrée ou de la sortie.
- Corrige ton budget prévisionnel avant de considérer l’écart comme disponible.
- Réexamine les enveloppes ajustables, puis les objectifs d’épargne concernés.
- Compare la nouvelle prévision avec tes engagements déjà pris.
Résultat attendu : tu adaptes ton budget à la nouvelle situation sans réécrire artificiellement le passé. Pour un revenu variable en 2026, garde une séparation nette entre les sommes encaissées et les sommes seulement attendues.
En couple, applique le même principe aux contributions communes. Une participation versée sur le compte partagé n’est pas un nouveau revenu du foyer si elle provient d’un compte déjà inclus dans le suivi global.
Les problèmes à corriger en priorité
Le même paiement semble compter deux fois
Compare le montant, la date et le statut bancaire des lignes. Vérifie si l’une correspond à une opération en attente et l’autre à l’opération comptabilisée. Ne supprime pas une ligne au hasard : confirme d’abord s’il s’agit d’un doublon ou de paiements distincts.
Un virement gonfle les dépenses
Recherche le mouvement correspondant sur l’autre compte. Si l’argent reste dans ton périmètre, traite-le comme un transfert dans ton analyse. Vérifie séparément la somme réservée à ton objectif d’épargne et le virement réellement effectué.
Une enveloppe baisse alors que tu n’as rien acheté
Examine les opérations affectées à cette enveloppe. Cherche une erreur de classement, un prélèvement oublié ou un paiement que tu n’avais pas encore identifié. Corrige l’affectation avant d’augmenter le budget : sinon, tu risques de masquer la cause.
La prévision ne ressemble pas au solde bancaire
Cette différence n’est pas forcément une erreur : la prévision intègre des événements futurs. Compare les deux à la même date, puis vérifie les revenus attendus, les factures et les échéances déjà payées. Le problème à résoudre est une incohérence, pas toute différence entre présent et futur.
Adapte le circuit à ta situation
Une fois le premier suivi cohérent, élargis-le selon tes vrais besoins. Pour un salarié, concentre-toi sur les prélèvements et les dépenses annuelles. Pour un couple, clarifie le périmètre commun avant de comparer les contributions.
Pour un bailleur ou un indépendant, distingue les dépenses personnelles des engagements liés à l’activité. Les recettes ne sont pas toutes disponibles pour la consommation courante. N’utilise pas une enveloppe unique pour des sommes qui répondent à des obligations différentes.
Getseetu est une application de budget par enveloppes destinée notamment aux salariés, couples, bailleurs et freelances en France. Son classement automatique et ses prévisions répondent à ce circuit ; sa bêta privée reste une limite à intégrer avant d’en faire ton outil de suivi quotidien.
FAQ
Comment fonctionne une application enveloppe budget avec mon compte bancaire ?
Une application enveloppe budget organise les opérations bancaires dans des enveloppes pour suivre les dépenses par usage. Vérifie ensuite le classement et distingue les paiements réalisés des échéances encore à venir.
Est-ce que les enveloppes déplacent vraiment mon argent ?
Un classement dans une enveloppe ne prouve pas qu’un virement a eu lieu. Vérifie les mouvements exécutés par ta banque et ne confonds pas réservation budgétaire et transfert bancaire.
Est-ce que Getseetu classe automatiquement les dépenses ?
Oui, Getseetu classe automatiquement les opérations bancaires dans des enveloppes de dépenses. L’application prévoit aussi les factures, les objectifs d’épargne et les impôts ; elle est actuellement en bêta privée.
Dois-je encore vérifier mes dépenses avec un classement automatique ?
Oui, vérifie surtout les opérations ambiguës, les remboursements et les transferts entre tes comptes. L’automatisation réduit le tri répétitif, mais elle ne décide pas du sens de chaque dépense à ta place.
Comment éviter de compter deux fois un virement vers mon épargne ?
Identifie le débit et le crédit comme les deux côtés du même transfert lorsque les comptes appartiennent au périmètre suivi. Distingue ensuite le mouvement bancaire de la somme réservée à ton objectif.
Puis-je utiliser ce circuit avec des revenus irréguliers ?
Oui, à condition de séparer les revenus encaissés des revenus attendus. Révise les prévisions quand un montant ou une date change, avant d’engager de nouvelles dépenses.
Comment préparer mes dépenses jusqu’au 31 décembre 2026 ?
Inscris les échéances connues, leurs dates et les sommes à réserver dans tes prévisions de 2026. Actualise ce budget après les paiements pour ne pas financer deux fois la même facture.
Un dernier repère
Quand tu corriges ton budget, commence par vérifier le classement avant de réduire tes dépenses. Une enveloppe dépassée à cause d’un mauvais rattachement ne raconte pas la même histoire qu’une enveloppe réellement consommée. Vérifie le fait, puis prends la décision.