Au lieu de recopier chaque dépense pour refaire ton budget mensuel, pars du salaire réellement versé, répartis-le en enveloppes et utilise le classement automatique des transactions pour suivre les dépenses. Le bulletin sert à comprendre ton revenu ; le compte bancaire confirme l’argent reçu.
- Pour ton budget mensuel, utilise le salaire réellement versé, pas le net imposable.
- Getseetu convient aux salariés qui veulent suivre leur budget par enveloppes et anticiper leurs factures.
- Sépare le salaire attendu du salaire reçu pour ne pas compter deux fois le même revenu.
- Automatiser le classement des dépenses ne remplace pas le choix des montants à réserver.
Pourquoi partir du salaire réellement reçu
Ton bulletin contient plusieurs montants qui n’ont pas le même rôle. Le brut décrit ta rémunération avant certaines retenues. Le net imposable sert au calcul fiscal. Aucun des deux ne représente directement la somme arrivée sur ton compte après le prélèvement à la source.
Pour financer ton budget mensuel, retiens le virement effectivement reçu. Le bulletin explique ce montant ; il ne faut pas additionner ses différentes lignes comme s’il s’agissait de revenus distincts.
Getseetu est une application de budget par enveloppes qui classe automatiquement les transactions bancaires et prévoit les factures, les objectifs d’épargne et les impôts. Getseetu convient aux salariés qui veulent suivre leur budget par enveloppes et anticiper leurs factures.
Le classement automatique répond à une question : où est parti l’argent ? La répartition de ton salaire en pose une autre : à quoi doit servir l’argent encore disponible ? Pour ton budget 2026, garde ces deux décisions séparées.
Avant de commencer
- Rassemble les documents utiles. Prends ton dernier bulletin, les opérations du compte qui reçoit ton salaire et les échéances connues de tes factures. Ajoute les dépenses annuelles que tu veux préparer.
- Prépare ton support de budget. Pour travailler dans une application, prévois un compte utilisateur et les accès nécessaires au suivi bancaire. Getseetu est actuellement en bêta privée ; les étapes ci-dessous décrivent la méthode, sans supposer un parcours de configuration particulier.
- Repère le piège du doublon. Un salaire prévu puis reçu reste un seul revenu. De même, un transfert entre tes comptes n’est pas un nouveau salaire, et un remboursement n’augmente pas durablement ta rémunération.
Tu n’as pas besoin de transformer chaque ligne du bulletin en enveloppe. Les cotisations déjà retenues ne constituent pas des sommes à payer une seconde fois depuis ton compte personnel.
Le revenu de départ
Retrouve le bon montant sur le bulletin
- Repère la ligne Net à payer avant impôt sur le revenu. Elle permet de distinguer le montant avant prélèvement à la source de celui qui reste ensuite.
- Identifie le prélèvement à la source et le montant final à verser. Ne prends pas le net imposable comme base de dépenses.
- Compare ce montant avec le virement bancaire correspondant. En cas d’écart, vérifie la période et l’existence de versements séparés avant de modifier ton budget.
- Isole les éléments exceptionnels : prime, rappel de salaire ou remboursement de frais. Tu peux les affecter à un besoin précis sans les transformer en revenu mensuel habituel.
Résultat attendu : tu disposes d’un montant reçu et identifié, pas d’une addition de lignes de paie. Si ton employeur verse plusieurs sommes, conserve leur détail pour comprendre ce qui se répétera réellement.
Choisis la période que le salaire doit couvrir
Un salaire reçu en fin de mois finance souvent des dépenses du mois suivant. Sans règle claire, le même virement peut sembler disponible dans deux périodes différentes.
- Choisis ton repère : le mois civil ou la période entre deux paies.
- Note la prochaine date de salaire attendue et les factures qui tombent avant cette date.
- Affecte le salaire reçu à cette période une seule fois.
- Garde les revenus futurs dans la prévision, séparément de l’argent déjà reçu.
Pour ton budget de janvier 2026 comme pour les mois suivants, la règle reste identique : un revenu attendu n’est pas encore de l’argent disponible. Si la date de versement varie, ce sont les échéances à couvrir qui doivent guider ta réserve.
Résultat attendu : chaque facture appartient à une période financée, sans compter sur deux fois le même salaire.
Les enveloppes à financer
Réserve les dépenses déjà engagées
Le solde bancaire rassemble des sommes qui ont des destinations différentes. Une partie attend le loyer, une autre les courses, une autre encore une facture moins fréquente.
- Liste les charges engagées : logement, énergie, assurances, abonnements et remboursements contractuels qui te concernent.
- Associe chaque charge à son échéance réelle. Une facture payable avant la prochaine paie doit être couverte par l’argent déjà reçu.
- Crée des catégories compréhensibles pour les dépenses courantes : alimentation, transports, santé ou sorties, selon ta situation.
- Attribue une limite aux dépenses ajustables après avoir réservé les engagements prioritaires.
Tu peux reprendre la logique du budget par enveloppes pour salariés pour organiser ces catégories. Le bon découpage est celui qui t’aide à décider, pas celui qui multiplie les détails.
Résultat attendu : ton solde n’est plus traité comme une somme entièrement disponible pour les achats du quotidien. Tu sais quelle part est déjà destinée aux prochaines échéances.
Prépare les dépenses qui ne reviennent pas chaque mois
Une assurance annuelle ou un projet de vacances ne devient pas une dépense mensuelle parce que tu y penses chaque mois. En revanche, tu peux préparer son financement progressivement.
- Note le montant attendu et la date de chaque dépense connue.
- Déduis ce que tu as déjà réservé pour cet objectif.
- Répartis le montant restant entre les paies encore attendues avant l’échéance.
- Vérifie que ces réserves tiennent dans ton revenu sans laisser une facture courante sans financement.
Une répartition sur 12 mois convient à une préparation commencée au début d’un cycle annuel. Si l’échéance arrive plus tôt, divise par le nombre de versements réellement disponibles, pas automatiquement par douze.
Pour les dépenses de fin d’année 2026, regarde donc les paies restantes avant l’achat ou le prélèvement. Le 31 décembre n’est pas la bonne échéance si tu dois payer avant.
Résultat attendu : chaque dépense future possède une réserve identifiable et une date utile.
Vérifie l’équilibre avant d’automatiser
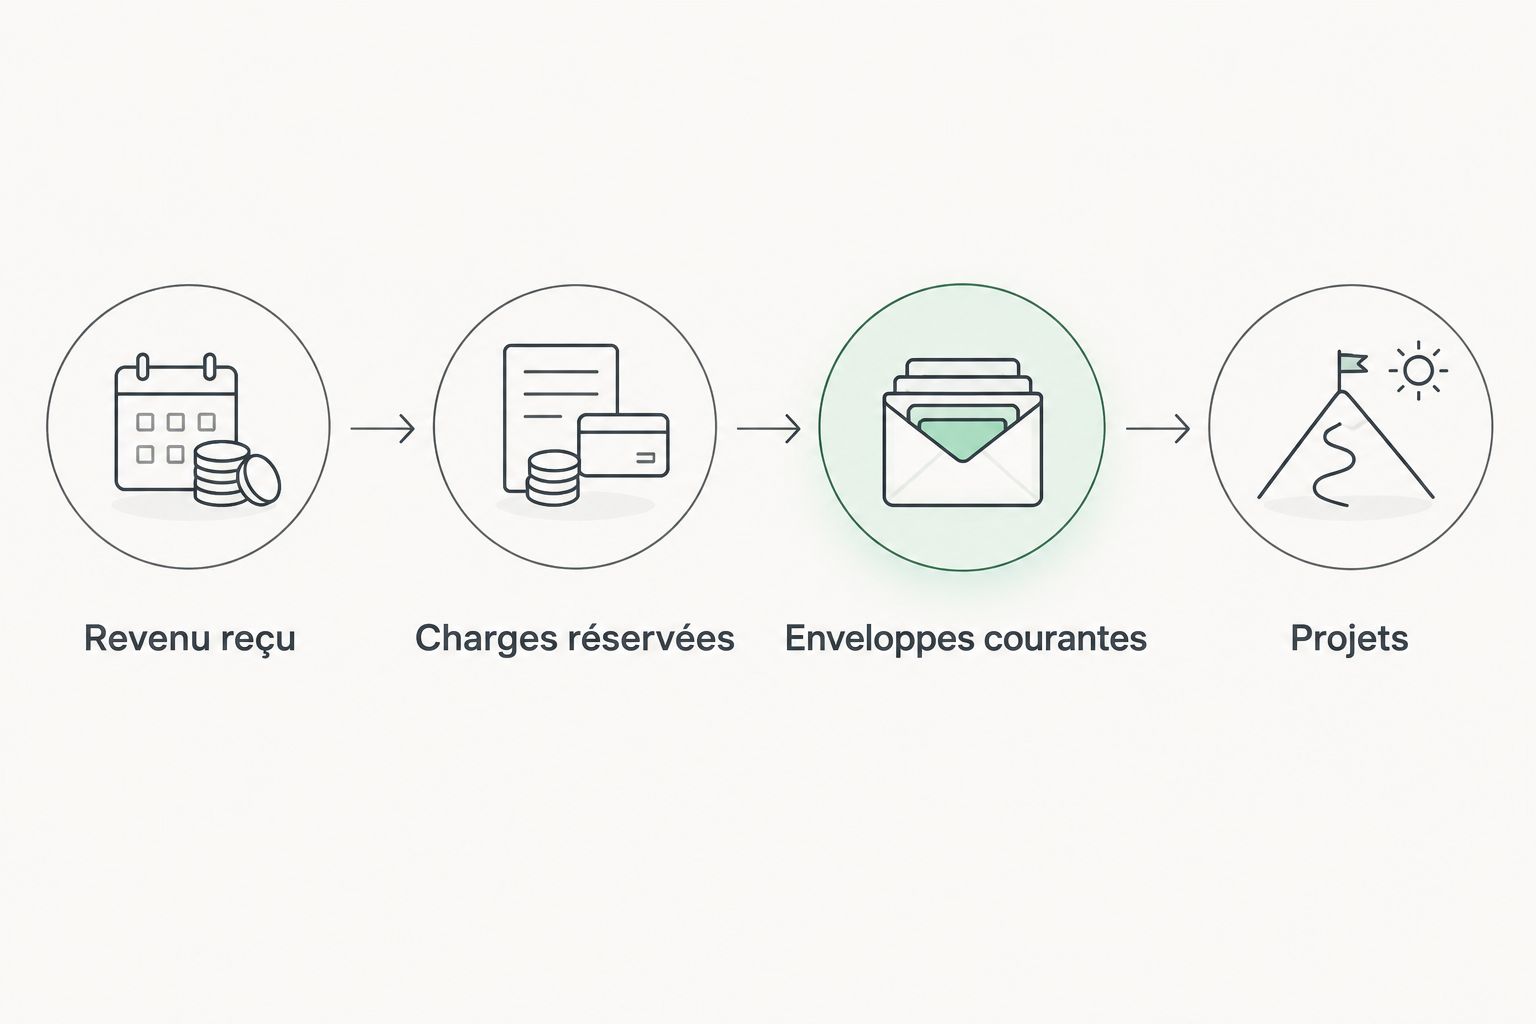
Additionne les charges réservées, les enveloppes courantes et les montants destinés aux projets. Compare le total au revenu reçu.
Si le total dépasse ce revenu, le budget n’est pas financé. Réduis d’abord les dépenses ajustables ou revois le calendrier d’un projet ; déplacer le problème dans une catégorie « divers » ne le résout pas.
Résultat attendu : la somme des affectations ne dépasse pas l’argent que tu peux réellement répartir. Une petite liste cohérente vaut mieux qu’un budget détaillé qui ne tient pas.
Le suivi automatique des dépenses
Choisis ce que tu automatises
Le mot « automatique » peut désigner plusieurs opérations. Classer une transaction, prévoir une facture et déplacer de l’argent ne sont pas la même chose.
| Mode de suivi | Le mieux adapté à | Avantage | Limite |
|---|---|---|---|
| Saisie manuelle | Comprendre chaque opération au démarrage | Tu examines directement les dépenses | Tu dois maintenir la saisie |
| Classement bancaire automatique | Suivre les dépenses sans toutes les recopier | Les transactions sont regroupées par catégorie | Tu dois contrôler les affectations inhabituelles |
| Prévision des échéances | Préparer les factures et les projets | Tu distingues dépenses futures et argent libre | Tu dois actualiser les dates et les montants |
Getseetu associe le budget par enveloppes au classement automatique des transactions et à la prévision. Son intérêt est de relier les dépenses constatées aux besoins futurs ; ta responsabilité reste de choisir les priorités. Une catégorie correctement reconnue ne garantit pas qu’elle dispose d’un montant suffisant.
Contrôle le passage du prévu au réalisé
- Lorsqu’un salaire arrive, rapproche-le du revenu attendu au lieu de l’ajouter comme une nouvelle ressource indépendante.
- Vérifie les premières affectations de dépenses, notamment les commerçants dont le nom ne décrit pas clairement l’achat.
- Quand une facture est payée, rapproche la dépense réelle de l’échéance prévue. Ne réserve pas à nouveau la même somme sans raison.
- Examine les transferts entre tes comptes séparément des achats et des revenus.
- Termine par les enveloppes : contrôle ce qui reste, puis ajuste les dépenses encore évitables.
Une vérification chaque semaine est un rythme de départ, pas une obligation. Ajoute surtout un contrôle après une modification importante : nouvelle charge, changement de salaire ou dépense exceptionnelle.
Résultat attendu : les opérations réelles remplacent progressivement les prévisions correspondantes sans gonfler artificiellement tes revenus ou tes dépenses.
Variante : ajuste le budget quand le salaire change
Un changement de temps de travail, une absence ou une prime peut modifier le virement reçu. Dans ce cas, ne conserve pas automatiquement les anciennes limites d’enveloppes.
- Compare le nouveau versement au revenu habituel et identifie l’origine de l’écart sur le bulletin.
- Détermine si cet écart est ponctuel ou s’il correspond à une nouvelle situation durable.
- Maintiens en priorité la couverture des factures engagées avant la prochaine paie.
- Ajuste ensuite les dépenses flexibles et les réserves pour les projets.
- Actualise les revenus futurs uniquement si le changement doit se répéter.
Une prime ponctuelle finance un besoin ponctuel ; elle ne justifie pas à elle seule une nouvelle dépense récurrente. À l’inverse, une baisse durable impose de revoir le budget de base, pas seulement de déplacer l’épargne du mois.
Pour une modification en cours d’année 2026, regarde aussi les échéances déjà engagées. Certaines réserves peuvent être réorientées ; d’autres correspondent à des paiements qui approchent.
Résultat attendu : ton budget suit le revenu réellement disponible sans transformer chaque variation de paie en nouvelle habitude de dépense.
Les problèmes fréquents et leurs corrections
Le budget affiche plus d’argent que le compte
Vérifie d’abord si un salaire figure à la fois comme revenu prévu et comme revenu reçu. Contrôle aussi les transferts internes. Le correctif consiste à rapprocher les opérations correspondantes, pas à inventer une dépense pour faire coïncider les totaux.
Une dépense apparaît dans la mauvaise enveloppe
Examine la nature de l’achat avant de te fier au nom du commerçant. Corrige son affectation et vérifie les opérations similaires. Un même commerçant peut correspondre à des besoins différents ; la catégorie doit rester utile pour tes décisions.
Une enveloppe paraît vide après un transfert d’épargne
Distingue la destination de l’argent de son emplacement bancaire. Un transfert vers un autre compte déplace une somme ; il ne décrit pas, à lui seul, une consommation. Vérifie que tu ne déduis pas deux fois la même réserve dans ton suivi.
Les dépenses annuelles déséquilibrent chaque mois
Reprends leurs dates plutôt que de réduire toutes les enveloppes au hasard. Une échéance proche laisse moins de paies pour constituer sa réserve. Si le financement ne tient pas, revois un projet ajustable ou les dépenses courantes avant de considérer le budget comme équilibré.
Adapte le suivi à ta situation
Pour un couple, commence par distinguer les dépenses communes des dépenses personnelles. Décidez quelle part du salaire finance le budget partagé avant d’additionner les revenus. Un virement entre partenaires et la dépense qu’il finance ne doivent pas devenir deux charges communes.
Pour un salarié avec une activité indépendante, garde séparés le revenu disponible pour la vie personnelle et les sommes destinées aux obligations professionnelles. Le chiffre d’affaires encaissé ne remplace pas automatiquement un salaire net.
Pour ton suivi 2026, conserve une règle simple : une enveloppe doit répondre à une décision concrète. Si deux catégories conduisent toujours au même arbitrage, leur séparation n’apporte pas nécessairement quelque chose.
FAQ
Quel montant du bulletin utiliser pour mon budget mensuel ?
Utilise le montant réellement versé sur ton compte après le prélèvement à la source. Le net imposable et le net à payer avant impôt n’ont pas le même rôle ; compare le bulletin au virement reçu.
Faut-il importer mon bulletin pour automatiser mon budget ?
La méthode décrite ici repose sur le revenu reçu et les transactions bancaires, pas sur l’import du bulletin. Le bulletin sert à comprendre le versement et à distinguer les éléments habituels des éléments exceptionnels.
Comment faire mon budget si mon salaire arrive en fin de mois ?
Affecte le salaire aux dépenses qu’il doit couvrir jusqu’à la prochaine paie. Garde une règle de période stable pour ne pas compter le même versement dans deux mois différents.
Est-ce que Getseetu répartit automatiquement toutes mes dépenses ?
Getseetu classe automatiquement les transactions bancaires dans des enveloppes de dépenses. Contrôle les affectations inhabituelles et choisis les montants à réserver : le classement ne remplace pas ces décisions.
Comment intégrer une prime dans mon budget mensuel ?
Traite une prime ponctuelle comme un revenu exceptionnel. Affecte-la à un besoin identifié sans augmenter tes dépenses récurrentes sur la seule base de ce versement.
Comment préparer une facture annuelle avec mon salaire ?
Répartis le montant encore à financer entre les paies restantes avant l’échéance. Déduis d’abord la réserve déjà constituée et vérifie que chaque contribution tient dans ton budget courant.
Pourquoi mon solde bancaire ne correspond-il pas à mon argent disponible ?
Ton solde peut inclure des sommes déjà destinées aux factures, aux projets ou à d’autres échéances. Pour connaître ta marge de dépense, distingue ces réserves de l’argent encore sans affectation.
Un dernier point
L’argent le plus facile à dépenser par erreur est parfois celui qui attend déjà une facture. Avant d’augmenter une enveloppe de loisirs parce que le compte semble bien rempli, regarde les paiements prévus avant le prochain salaire.
L’automatisation devient utile quand elle entretient un budget que tu comprends. Commence par une répartition lisible, puis ajoute du détail seulement lorsqu’il t’aide à choisir.