Le budget salarié par enveloppes est une méthode qui attribue ton salaire aux dépenses, aux provisions et aux projets pour savoir ce que tu peux dépenser sans compromettre la suite. Un revenu régulier simplifie le point de départ, mais pas le calendrier : les prélèvements, les dépenses annuelles et les primes ne tombent pas tous au même moment.
- Le budget salarié commence par le salaire net réellement versé, pas par une prime attendue.
- Sépare dépenses courantes, provisions annuelles et épargne pour connaître ton reste à vivre.
- Getseetu convient aux salariés qui veulent automatiser leurs enveloppes et prévoir leurs dépenses futures.
- En 2026, prépare les échéances jusqu’au 31 décembre plutôt que de surveiller uniquement ton solde actuel.
Pourquoi le budget par enveloppes compte pour les salariés
Ton salaire arrive à date régulière, mais ton solde bancaire ne distingue pas l’argent disponible de l’argent déjà destiné au loyer. C’est le rôle des enveloppes : donner une destination à chaque somme avant de la dépenser.
Getseetu convient aux salariés qui veulent automatiser leur budget par enveloppes et anticiper leurs échéances. L’application classe automatiquement les transactions bancaires dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts. Elle est en bêta privée ; tu peux appliquer toute la méthode ci-dessous sur papier ou dans un tableur.
Le besoin propre au salariat tient au décalage entre paie et dépenses. Une prime n’est pas un salaire mensuel garanti, et un remboursement de frais ne constitue pas une nouvelle capacité de dépense si tu as déjà avancé la somme.
Pour ton budget 2026, garde donc deux vues : le mois que tu dois financer et les échéances qui arrivent ensuite. Un mois équilibré ne suffit pas si une facture annuelle reste sans provision.
Comment construire ton budget salarié par enveloppes
Pars du salaire réellement disponible
Commence avec ton relevé bancaire et ton bulletin de paie. Inscris le salaire net effectivement versé, après prélèvement à la source, plutôt qu’un montant brut ou un net avant impôt que tu ne reçois pas intégralement.
Si ta rémunération comprend des heures supplémentaires, des commissions ou des primes, distingue le revenu habituel des compléments variables. Ne transforme pas un versement exceptionnel en engagement récurrent : une dépense mensuelle continue même lorsque le complément disparaît.
Ton cycle de budget doit aussi correspondre à la date de paie. Si ton salaire arrive en fin de mois, affecte-le explicitement aux dépenses qu’il doit financer, même si elles appartiennent au mois civil suivant. Tu évites ainsi de compter deux fois la même somme.
- Note le salaire net crédité sur ton compte.
- Inscris la date habituelle de versement.
- Sépare les revenus réguliers des compléments variables.
- Identifie les remboursements correspondant à une avance déjà payée.
- Affecte chaque paie à une période précise.
Réserve les charges avant les dépenses libres
Sur papier, liste les prélèvements et leur date avant de fixer ton enveloppe de sorties. Le logement, les assurances, les abonnements et les remboursements engagés réduisent déjà la somme que tu peux répartir.
Distingue ensuite les charges contractuelles des dépenses essentielles qui varient. Les courses et les transports ont besoin d’une enveloppe, mais leur montant réel se vérifie dans tes opérations passées. Une estimation choisie parce qu’elle paraît raisonnable ne remplace pas cette observation.
Si tu partages les charges avec quelqu’un, inscris seulement ta contribution dans ton budget personnel. Le montant total du loyer n’est pas ta dépense individuelle lorsque vous le financez ensemble. À l’inverse, n’oublie pas une facture que tu avances avant remboursement.
Le bon point de départ est ce que tu dois effectivement payer, pas une répartition idéale.
- Relève les prélèvements et les virements récurrents.
- Classe les dépenses essentielles variables à part.
- Note ta contribution réelle aux charges communes.
- Repère les avances qui attendent un remboursement.
- Vérifie les échéances placées juste avant la paie.
Crée des enveloppes faciles à comprendre
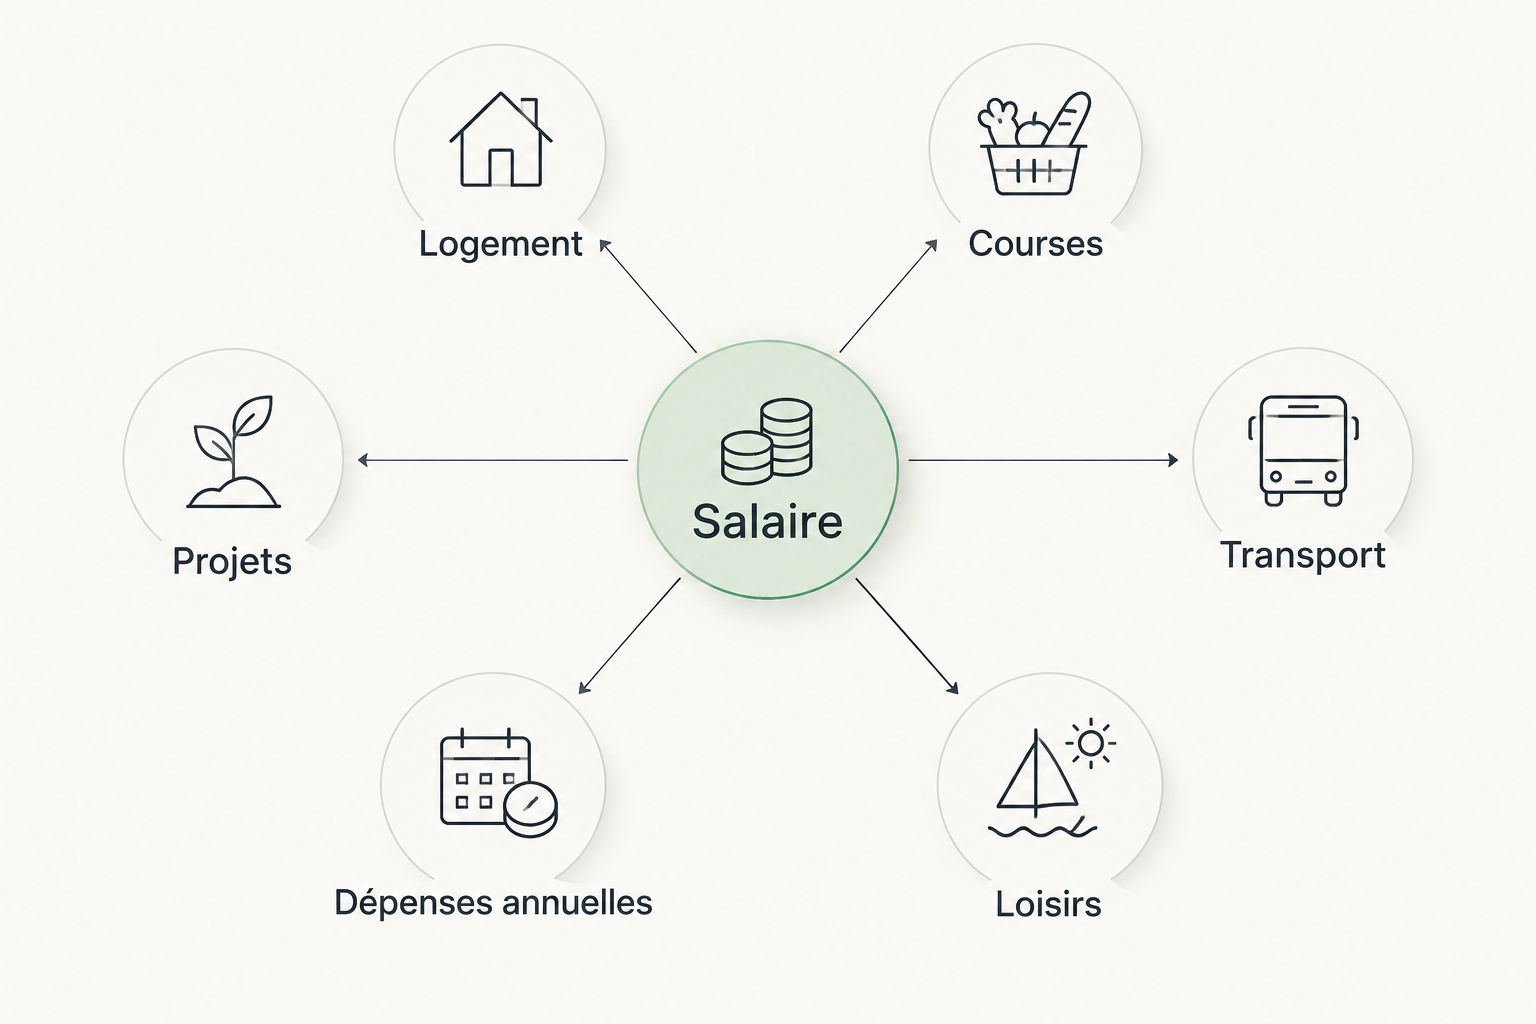
Commence avec des intitulés qui correspondent à tes décisions : logement, courses, transport, loisirs, dépenses annuelles et projets. Une enveloppe représente une destination de l’argent, pas nécessairement un compte bancaire distinct.
Le papier suffit pour attribuer les montants. Un tableur permet ensuite de soustraire les dépenses et de conserver le solde de chaque catégorie. Le point essentiel reste le même : une dépense doit réduire l’enveloppe qui la finance, sinon ton budget donne une fausse impression de marge.
Getseetu propose une voie automatisée pour ce budget par enveloppes en classant les transactions bancaires. Cette automatisation ne choisit pas tes priorités : tu dois toujours décider quelle place donner aux courses, aux sorties ou à un projet.
N’ouvre une nouvelle catégorie que si elle change une décision. Séparer plusieurs dépenses que tu ajustes toujours ensemble ajoute du suivi sans rendre l’arbitrage plus clair.
- Logement : réserve les dépenses liées à ton habitation.
- Courses : suis les achats alimentaires courants.
- Transport : distingue les déplacements du reste.
- Loisirs : fixe une limite que tu peux ajuster.
- Dépenses annuelles : conserve les sommes pour les échéances futures.
- Projets : isole les objectifs que tu veux financer.
Provisionne les échéances jusqu’à la fin de l’année
Ouvre ton calendrier et relève les dépenses prévues jusqu’au 31 décembre 2026. Une assurance annuelle, un séjour ou des cadeaux ne doivent pas apparaître dans ton budget uniquement au moment du paiement.
Pour une échéance connue, soustrais la somme déjà réservée du montant à financer. Divise ensuite le solde par le nombre de versements de salaire qui précèdent le paiement. Compte les paies restantes, pas automatiquement 12 mois. Une dépense proche exige une provision différente d’une échéance encore lointaine.
Si tu construis ton budget 2026 en cours d’année, ne cherche pas à rattraper artificiellement les mois passés. Travaille avec le temps restant et ajuste les projets non engagés si la provision nécessaire dépasse ta marge.
Pour les impôts, utilise tes propres avis et échéanciers. Le prélèvement à la source ne justifie pas d’inventer une réserve identique pour tous les salariés.
- Recense les dépenses prévues et leurs dates.
- Note les sommes déjà mises de côté.
- Calcule la provision à chaque paie restante.
- Sépare les obligations des projets ajustables.
- Actualise les montants quand tu reçois une facture.
Calcule ce que tu peux encore dépenser
Le solde bancaire répond à une question : combien reste-t-il sur le compte ? Ton budget doit répondre à une autre : combien peux-tu encore dépenser sans reprendre l’argent destiné aux prochaines échéances ?
Choisis d’abord ce que ton indicateur représente. Une enveloppe de dépenses courantes peut inclure les courses et les déplacements. Une marge de loisirs, elle, doit être calculée après ces besoins. Sans définition claire, le même terme de reste à vivre finit par désigner des sommes différentes.
Dans ta vue mensuelle, pars des ressources disponibles et retire les charges, les provisions et l’épargne que tu as décidé de réserver. Si tu retires aussi une enveloppe de courses, ne la soustrais pas une seconde fois au fil des achats : suis simplement son solde.
L’objectif n’est pas d’obtenir un chiffre flatteur. C’est de savoir ce qu’un achat va réellement réduire.
- Définis les dépenses couvertes par ton reste à vivre.
- Retire les engagements financés par la paie en cours.
- Réserve les provisions avant de calculer la marge libre.
- Vérifie que chaque dépense n’est comptée qu’une fois.
- Consulte le solde de l’enveloppe concernée avant un achat.
Ajuste les enveloppes à chaque nouvelle paie
Quand ton salaire arrive, compare les montants prévus aux dépenses réelles. Un dépassement isolé n’appelle pas la même réponse qu’une enveloppe insuffisante à chaque cycle.
Si tes courses dépassent régulièrement la prévision, regarde les achats qui composent l’écart avant de réduire encore le budget. Tu peux revoir la limite, changer certaines habitudes ou diminuer une autre enveloppe. Le choix doit être explicite, pas dissimulé derrière une prévision que tu ne respectes jamais.
Une prime reçue en 2026 mérite aussi une affectation précise. Tu peux la répartir entre un engagement à financer, une réserve et un projet ; le budget sert à rendre ce choix visible, pas à imposer un ordre universel.
Enfin, reporte les provisions non dépensées. Une enveloppe d’assurance n’est pas un surplus simplement parce que le prélèvement n’a pas eu lieu ce mois-ci.
- Compare le prévu et le réalisé par enveloppe.
- Distingue les écarts ponctuels des écarts répétés.
- Réaffecte explicitement l’argent entre catégories.
- Attribue une destination aux compléments reçus.
- Conserve les provisions tant que l’échéance reste à venir.
Quelle méthode choisir pour ton budget salarié ?
Choisis selon le travail de suivi que tu veux garder, pas selon le nombre de fonctions affichées. Le papier rend les arbitrages visibles, le tableur facilite les calculs, et l’application automatise une partie du classement.
Chaque méthode demande toutefois des décisions personnelles. Aucune ne peut déterminer à ta place si un projet doit passer avant une autre dépense.
| Option | Le mieux pour | Point fort | Limite à connaître |
|---|---|---|---|
| Papier ou carnet | Comprendre tes dépenses et commencer simplement | Chaque affectation reste visible et volontaire | Tu dois inscrire les opérations et refaire les calculs |
| Tableur | Adapter les catégories et les calculs à ta situation | Tu construis ton propre suivi et tes provisions | Tu dois tenir les données et vérifier les formules |
| Getseetu | Automatiser le classement et prévoir les échéances | Transactions réparties en enveloppes, prévision des factures, objectifs d’épargne et impôts | Application en bêta privée ; tes priorités et tes montants à réserver restent à définir |
Le papier convient au démarrage si tu veux comprendre chaque mouvement. Le tableur convient si tu acceptes l’entretien du fichier. L’application correspond au besoin de réduire le classement manuel, sans supprimer les arbitrages.
Les erreurs à éviter quand tu es salarié
Construire ton quotidien sur une prime attendue
Une prime prévue n’est pas encore une somme encaissée. Finance tes engagements récurrents avec le revenu sur lequel tu peux réellement compter, puis affecte le complément lorsqu’il est versé. Tu évites de créer un manque avant même le début du mois.
Repartir de zéro après chaque salaire
Certaines enveloppes doivent survivre à la fin du mois. Si tu remets les provisions à zéro à chaque paie, tu effaces la préparation des dépenses annuelles et tu rends leur paiement plus difficile à absorber.
Confondre remboursement et revenu supplémentaire
Un remboursement de frais compense une avance. Rattache-le à cette dépense au lieu de l’ajouter automatiquement à ton enveloppe de loisirs, sinon tu comptes comme disponible une somme qui rétablit seulement ton budget.
Mélanger budget personnel et budget commun
Le salaire reçu sur ton compte n’est pas entièrement libre si tu dois ensuite financer des charges partagées. Inscris ta contribution avant de répartir tes dépenses personnelles, puis distingue les avances des participations définitives.
Garder une enveloppe manifestement trop basse
Un montant irréaliste ne devient pas utile parce qu’il est strict. Quand une dépense essentielle dépasse régulièrement la prévision, corrige le budget ou les habitudes concernées ; ne masque pas l’écart avec des virements improvisés entre enveloppes.
FAQ
Comment faire un budget salarié quand on débute ?
Pars du salaire net réellement reçu, réserve les charges et les provisions, puis répartis le reste entre tes dépenses courantes et tes projets. Un carnet suffit pour commencer : l’important est de suivre ce qui reste dans chaque enveloppe.
Combien d’enveloppes faut-il pour gérer son salaire ?
Il te faut assez d’enveloppes pour distinguer les décisions que tu prends réellement. Sépare notamment les dépenses courantes, les échéances annuelles et les projets ; ajoute une catégorie seulement si elle t’aide à faire un choix différent.
Faut-il ouvrir un compte bancaire pour chaque enveloppe ?
Non, une enveloppe peut être une simple catégorie dans un carnet, un tableur ou une application. L’essentiel est de ne pas dépenser l’argent réservé à une autre destination.
Comment intégrer une prime dans son budget salarié ?
Intègre une prime à ton budget lorsqu’elle est versée, puis attribue-lui une destination précise. Évite de financer une dépense mensuelle durable avec un complément exceptionnel.
Comment préparer une dépense annuelle avec un salaire mensuel ?
Divise la somme restant à financer par le nombre de paies qui précèdent son paiement. Cette provision doit tenir compte de l’argent déjà réservé et de la date réelle de l’échéance.
Que faire si une enveloppe est vide avant la prochaine paie ?
Reporte la dépense ou transfère explicitement de l’argent depuis une autre enveloppe ajustable. Si le problème se répète pour une dépense essentielle, revois le montant prévu plutôt que de reproduire le même écart.
Getseetu remplace-t-il les décisions de budget ?
Non, Getseetu automatise le classement des transactions dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts. Tu dois toujours définir tes priorités et les sommes que tu souhaites réserver.
Une dernière chose
Un solde positif n’est pas forcément de l’argent libre. Il peut contenir la provision d’une facture qui n’arrivera que plus tard : c’est précisément ce que les enveloppes rendent visible.
Pour ton prochain salaire de 2026, commence par une seule vérification : quelle part de la somme reçue a déjà une destination ? Réserve-la avant de décider du reste. Tu n’as pas besoin de prévoir chaque achat ; tu as besoin de protéger les engagements que tu connais déjà.