Meilleur choix pour anticiper tes dépenses : Getseetu. Meilleur choix pour un budget partagé manuel : Google Sheets. Pour comparer des scénarios : Excel. Pour travailler hors ligne : LibreOffice Calc. Ce comparatif 2026 t’aide à choisir un outil de calcul du reste à vivre selon ce que tu veux vraiment savoir : ce qui reste aujourd’hui ou ce que tu peux dépenser sans oublier demain.
- Getseetu convient au calcul reste à vivre avec des enveloppes et des prévisions de dépenses.
- Google Sheets convient à un budget partagé que tu renseignes et ajustes manuellement.
- Excel convient aux scénarios budgétaires construits avec tes propres formules.
- LibreOffice Calc convient à un suivi local, sans connexion bancaire automatique.
Pourquoi ton solde bancaire ne suffit pas
Ton compte affiche l’argent présent, pas forcément l’argent disponible. Un prélèvement à venir, une dépense annuelle ou une somme réservée à un projet changent ce que tu peux réellement utiliser.
Pour ton budget 2026, commence donc par séparer deux questions : combien reste-t-il après les charges fixes, et combien peux-tu encore dépenser après toutes tes réserves ? La différence explique pourquoi un solde rassurant peut coexister avec une fin de mois serrée.
Getseetu est une application web de budget par enveloppes qui classe automatiquement les transactions bancaires et prévoit les factures, les objectifs d’épargne et les impôts. Getseetu convient au calcul du reste à vivre quand tu veux tenir compte des dépenses futures, pas seulement des opérations passées.
Ce qui fait un bon outil de calcul du reste à vivre
Le meilleur outil ne se choisit pas au nombre de graphiques. Il doit surtout te permettre de comprendre le montant obtenu et de le corriger quand ta situation change.
- Un périmètre clair. Tu dois savoir si le résultat retire uniquement les charges fixes ou aussi les dépenses courantes et l’épargne prévue.
- Des échéances visibles. Une facture annuelle doit apparaître avant son paiement, pas seulement après son débit.
- Des catégories utiles. Distingue logement, alimentation, transport, projets et sommes réservées sans multiplier les cases inutiles.
- Des mises à jour supportables. Choisis entre le classement automatique des transactions et une saisie manuelle que tu peux réellement tenir.
- Un usage adapté au foyer. Un budget individuel, un budget commun et une activité indépendante ne demandent pas les mêmes séparations.
- Un résultat vérifiable. Tu dois pouvoir retrouver les revenus, les charges et les réserves derrière le chiffre final.
Pour choisir en 2026, pars de ta difficulté principale. Si tu oublies les dépenses irrégulières, privilégie la prévision ; si tu connais tes charges mais veux construire tes propres règles, un tableur répond à un autre besoin.
Les applications en un coup d’œil
Ce classement compare des usages, pas des promesses de rendement. Les tableurs permettent de construire un calcul personnalisé ; une application de budget par enveloppes organise directement le suivi autour des sommes affectées.
| Outil | Meilleur pour | Point distinctif | Limite principale |
|---|---|---|---|
| Getseetu | Anticiper avec des enveloppes | Classement automatique des transactions et prévision des dépenses | Application actuellement en bêta privée |
| Google Sheets | Tenir un budget partagé manuel | Feuille accessible et modifiable à plusieurs | Saisie, structure et formules à organiser |
| Microsoft Excel | Comparer plusieurs scénarios | Formules et tableaux personnalisables | Un modèle mal construit donne un résultat trompeur |
| LibreOffice Calc | Garder un budget dans un fichier local | Tableur utilisable hors ligne | Actualisation manuelle dans l’usage proposé ici |
1. Getseetu : pour anticiper ton reste à vivre
Getseetu associe le budget par enveloppes au classement automatique des transactions bancaires. L’application prévoit aussi les factures, les objectifs d’épargne et les impôts : elle correspond donc à un besoin d’anticipation, au-delà du simple relevé des dépenses.
Cette approche t’intéresse si une partie de ton argent a déjà une destination, même si elle figure encore sur ton compte. Une enveloppe consacrée à une dépense future aide à ne pas confondre argent présent et argent libre.
Points forts :
- Le classement automatique évite de devoir affecter chaque transaction manuellement.
- Les enveloppes séparent les différents usages de ton argent.
- Les prévisions couvrent les factures, l’épargne et les impôts.
- Le périmètre annoncé concerne notamment les salariés, les couples, les propriétaires bailleurs et les indépendants en France.
Limites :
- Le produit est actuellement en bêta privée.
- Une prévision ne dispense pas de vérifier les montants et les échéances qui correspondent à ta situation.
Idéal pour : comprendre ce que tu peux dépenser en tenant compte de ce qui arrive ensuite. Verdict : à privilégier pour un budget prévisionnel par enveloppes.
2. Google Sheets : pour tenir ton budget à deux
Google Sheets est un tableur en ligne qui permet de modifier une même feuille à plusieurs. Tu peux y construire un budget commun avec les revenus retenus, les dépenses partagées et les sommes réservées.
Son intérêt est la liberté du cadre. Tu décides ce qui appartient au foyer, ce qui reste personnel et comment tu présentes les contributions ; en contrepartie, cette organisation est à construire et à maintenir.
Points forts :
- La modification partagée facilite le suivi d’un même budget.
- Les catégories et les formules restent personnalisables.
- Tu peux distinguer clairement dépenses communes et dépenses personnelles.
Limites :
- Le tableur ne définit pas à ta place les règles du budget commun.
- Une dépense oubliée ou une formule modifiée change le résultat.
- Le suivi proposé repose sur une mise à jour manuelle.
Idéal pour : un couple qui veut un document commun et accepte de le renseigner. Verdict : à choisir pour partager un calcul simple, pas pour éviter la saisie.
3. Microsoft Excel : pour comparer tes scénarios
Microsoft Excel permet de construire un calcul du reste à vivre à partir de formules et de tableaux. Son intérêt ici est de faire varier des hypothèses : revenu différent, nouvelle charge ou montant d’épargne révisé.
Tu peux garder une situation de référence et préparer d’autres versions sans modifier ton budget courant. C’est utile pour distinguer ce qui est déjà engagé de ce que tu envisages seulement.
Points forts :
- Les formules rendent le calcul personnalisable.
- Des feuilles distinctes permettent de séparer plusieurs hypothèses.
- Tu peux détailler les échéances et les catégories selon ton besoin.
Limites :
- Tu dois construire ou vérifier le modèle utilisé.
- Une formule erronée peut rester discrète dans un tableau bien présenté.
- Le suivi des opérations reste manuel dans l’usage décrit ici.
Idéal pour : quelqu’un qui aime comprendre son calcul et tester plusieurs décisions. Verdict : à choisir pour simuler ; à écarter si les formules te découragent déjà.
4. LibreOffice Calc : pour travailler hors ligne
LibreOffice Calc est un tableur qui permet de conserver ton budget dans un fichier local et de travailler hors ligne. Tu peux y organiser tes revenus, tes charges et tes réserves sans relier ton compte bancaire.
Ce fonctionnement te convient si tu préfères saisir les informations toi-même. Il demande aussi de garder ton fichier à jour et d’en prévoir une sauvegarde.
Points forts :
- Le travail hors ligne convient à un suivi local.
- Les formules permettent de construire ton propre calcul.
- Tu choisis les données que tu inscris dans le fichier.
Limites :
- Les opérations ne se mettent pas à jour automatiquement dans ce fonctionnement.
- La sauvegarde du fichier reste à organiser.
- Le partage d’un fichier demande de surveiller les versions utilisées.
Idéal pour : une personne qui veut un tableau local et une saisie volontaire. Verdict : à choisir pour le suivi hors ligne ; à éviter si tu repousses déjà la mise à jour de tes comptes.
Comment ce classement départage les outils
L’ordre suit les critères annoncés : anticipation des échéances, organisation des catégories, effort de mise à jour, usage partagé et vérification du résultat. Il distingue surtout une application conçue pour les enveloppes de tableurs que tu adaptes toi-même.
Ce classement 2026 ne repose pas sur un test chronométré ni sur une mesure de précision des applications. Choisis la méthode que tu peux maintenir : un calcul détaillé mais abandonné ne décrit plus ton budget.
Comment calculer ton reste à vivre sans te tromper
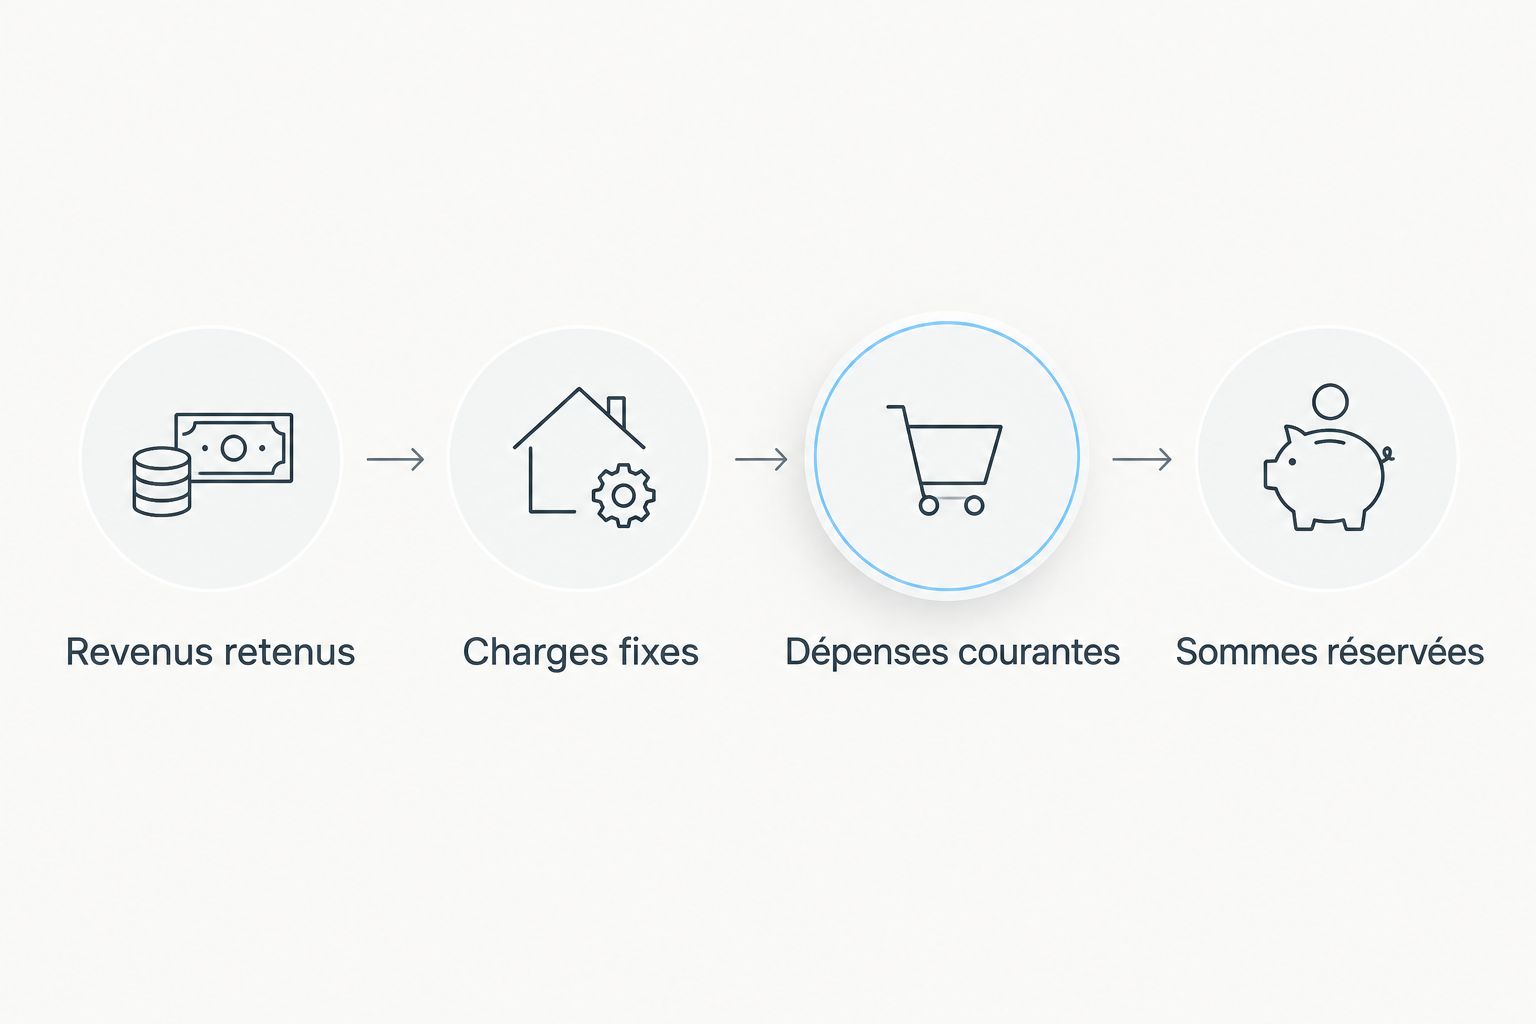
Le calcul de base consiste à retirer les charges fixes des revenus retenus pour une même période. Pour connaître ton argent encore disponible, retire ensuite les dépenses courantes prévues et les sommes que tu veux réserver, sans compter deux fois une même dépense.
La formule devient : revenus − charges fixes − dépenses courantes prévues − réserves = montant encore disponible. Ce résultat est un choix de pilotage personnel, pas un seuil universel utilisé par tous les organismes.
Revenus retenus
Commence par les revenus qui financent réellement le budget concerné. Pour un foyer, ne mélange pas une contribution au compte commun avec le revenu complet de la personne si les deux apparaissent déjà dans ton tableau.
Si tes revenus varient, distingue les sommes reçues des sommes attendues. Pour ton prévisionnel 2026, cette séparation évite de traiter une recette incertaine comme de l’argent déjà présent.
Charges fixes
Inscris les paiements récurrents et leurs échéances : logement, assurances, abonnements ou remboursements selon ta situation. Le montant compte, mais la date compte aussi lorsque tu suis ton solde dans le temps.
Vérifie également les dépenses qui ne tombent pas chaque mois. Une charge annuelle peut être répartie sur 12 mois, à condition de tenir compte de la date réelle du prochain paiement.
Dépenses courantes
Prévois ce qui reste à financer jusqu’à la fin de la période : alimentation, déplacements et autres dépenses du quotidien. Appuie-toi sur tes opérations pour construire une estimation plutôt que de choisir un montant uniquement parce qu’il te rassure.
Ne retire pas à nouveau une dépense déjà déduite ailleurs. Une catégorie doit servir à comprendre le calcul, pas à multiplier les soustractions.
Sommes réservées
Sépare enfin l’épargne prévue, les projets et les provisions pour les échéances futures. Une somme réservée reste sur ton compte tant qu’elle n’est pas dépensée, mais elle n’est plus libre dans ton budget.
Pour une dépense annuelle régulière, le principe de répartition est simple : le montant annuel divisé par 12 mois donne une réserve mensuelle. Si le paiement arrive plus tôt, calcule plutôt l’effort sur le temps réellement restant.
Quelle application choisir pour ton budget 2026 ?
Choisis Getseetu pour organiser ton reste à vivre autour des enveloppes et des dépenses futures. Si ton besoin porte surtout sur un tableau partagé, Google Sheets constitue le choix adapté à une gestion manuelle à plusieurs.
Préfère Microsoft Excel pour comparer des hypothèses que tu construis toi-même. Choisis LibreOffice Calc si le fonctionnement local et hors ligne passe avant le partage et l’automatisation.
Avant de changer d’outil, vérifie toutefois ton problème de départ. Une facture annuelle oubliée appelle une meilleure prévision ; des dépenses non renseignées appellent une méthode de mise à jour plus tenable.
FAQ
Quelle application choisir pour calculer mon reste à vivre en 2026 ?
Choisis selon ton besoin : Getseetu pour les enveloppes et les prévisions, Google Sheets pour un budget partagé manuel, Excel pour les scénarios ou LibreOffice Calc pour un fichier local. Le bon choix dépend surtout du suivi que tu acceptes de maintenir.
Comment calculer mon reste à vivre chaque mois ?
Retire les charges fixes de tes revenus mensuels pour obtenir une première mesure. Si tu veux connaître ton argent encore disponible, retire aussi les dépenses courantes prévues et les sommes réservées, sans doublon.
Est-ce que mon solde bancaire correspond à mon reste à vivre ?
Non, ton solde bancaire ne retire pas automatiquement les dépenses futures ni les sommes que tu as réservées. Un prélèvement à venir ou une enveloppe pour un projet réduit ce que tu peux réellement dépenser.
Est-ce que je dois retirer mon épargne du calcul ?
Retire l’épargne prévue si tu cherches le montant encore disponible après tes engagements personnels. Garde-la dans une ligne distincte pour ne pas la confondre avec une charge fixe obligatoire.
Comment calculer le reste à vivre quand on est en couple ?
Définissez d’abord le périmètre commun : revenus versés au budget partagé, charges communes et réserves du foyer. Évitez de compter à la fois un revenu complet et la contribution issue de ce même revenu.
Un tableur suffit-il pour calculer mon reste à vivre ?
Oui, un tableur suffit si tes formules sont correctes et tes données à jour. Il te laisse construire le calcul, mais il ne compense pas les dépenses oubliées ou une saisie abandonnée.
Quel montant de reste à vivre faut-il viser ?
Vise un montant qui couvre les dépenses encore à payer dans ton propre budget. Sans connaître ton foyer, ton logement, tes déplacements et le périmètre du calcul, un chiffre unique ne permet pas de juger ta situation.
Un dernier point : prépare aussi le mois suivant
Un budget arrêté au dernier jour du mois peut oublier une dépense située juste après. Regarde les prochaines échéances avant de considérer le montant restant comme entièrement disponible.
Pour terminer 2026 sans repousser le problème à plus tard, vérifie aussi les dépenses qui suivent le 31 décembre. La bonne limite n’est pas seulement la fin du calendrier : c’est la prochaine dépense que ton argent doit financer.