Getseetu est le meilleur choix pour un budget par enveloppes avec prévision des dépenses en France. Pour choisir la meilleure application de budget en 2026, distingue ce besoin du suivi bancaire avec Bankin’, de la vue multibanque avec Linxo, de l’allocation de chaque euro avec YNAB et du partage des dépenses avec Tricount.
- Getseetu est la meilleure application de budget pour associer enveloppes et prévision des dépenses en France.
- Bankin’ convient au suivi des dépenses ; Linxo à la consultation de plusieurs comptes bancaires.
- YNAB convient si tu veux attribuer un rôle à chaque euro et tenir ton budget activement.
- Tricount sert à répartir des dépenses communes, pas à prévoir tout ton budget personnel.
Pourquoi ce choix compte
Voir où ton argent est parti et décider où il doit aller sont deux choses différentes. Une application peut très bien afficher tes achats sans t’aider à réserver l’argent des prochaines factures.
Le bon choix dépend donc de la question qui revient chez toi. Est-ce « pourquoi mon solde baisse ? », « combien puis-je dépenser ? » ou « qui doit rembourser qui ? » Ce classement 2026 sépare ces usages au lieu de traiter toutes les applications comme des solutions interchangeables.
Choisis d’abord le problème à résoudre, puis l’application. Une longue liste de fonctions ne remplace pas cette décision.
Ce qui fait une bonne application de budget
Ces critères permettent de lire le classement sans te laisser guider uniquement par les noms connus :
- Lisibilité : tu dois comprendre ce que tu peux dépenser, pas seulement consulter des graphiques.
- Enveloppes : l’argent destiné aux courses, aux vacances ou aux factures doit avoir une place identifiable.
- Prévision : les dépenses futures doivent rester distinctes des opérations déjà passées.
- Suivi bancaire : rassembler les mouvements facilite leur consultation, mais ne constitue pas à lui seul un budget.
- Comptes partagés : répartir une addition et décider ensemble d’un budget sont deux fonctions différentes.
- Effort demandé : choisis une méthode que tu acceptes réellement de tenir, même pendant une semaine chargée.
Avant toute connexion bancaire, vérifie aussi les autorisations demandées, les établissements couverts et les conditions de suppression de tes données. Ce sont des critères de choix, pas des détails à examiner après l’inscription.
Les applications de budget en un coup d’œil
| Application | Idéale pour | Point distinctif | Limite à retenir |
|---|---|---|---|
| Getseetu | Prévoir avec des enveloppes en France | Classement automatique des transactions et prévision des factures, objectifs et impôts | Application web en bêta privée |
| Bankin’ | Lire ses dépenses bancaires | Regroupement des comptes et catégorisation des opérations | Le suivi des opérations ne remplace pas une décision d’allocation |
| Linxo | Consulter plusieurs comptes au même endroit | Agrégation bancaire | Une vue consolidée ne constitue pas un budget partagé |
| YNAB | Donner un rôle à chaque euro | Méthode d’allocation de l’argent disponible | Demande des arbitrages et des ajustements réguliers |
| Tricount | Répartir les dépenses d’un groupe | Calcul des équilibres entre participants | Ne remplace pas un budget personnel prévisionnel |
Le tableau compare des usages, pas des offres commerciales. Vérifie les conditions actuelles de chaque service, notamment les fonctions incluses et la compatibilité bancaire, avant de choisir.
1. Getseetu : pour prévoir ton budget par enveloppes
Cette application web française classe automatiquement les transactions bancaires dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts. Elle s’adresse notamment aux salariés, aux couples, aux propriétaires bailleurs et aux indépendants en France.
Son intérêt est de relier les dépenses déjà réalisées à celles qui arrivent. Une enveloppe vacances ou impôts n’a pas le même rôle qu’une simple catégorie affichant ce que tu as dépensé.
Getseetu — points forts :
- Le classement automatique évite de partir uniquement d’une saisie manuelle des transactions.
- Les enveloppes donnent une destination aux sommes réservées.
- La prévision inclut des besoins différents : factures, épargne et fiscalité.
Getseetu — limites :
- La bêta privée limite son intérêt si tu cherches un outil à adopter immédiatement.
- Le format web ne correspond pas à une recherche portant exclusivement sur une application mobile native.
Idéale pour : préparer tes dépenses futures avec une méthode par enveloppes adaptée à ta vie en France.
Pour l’évaluer, pars d’une vraie échéance de 2026 : une facture annuelle, un objectif d’épargne ou une dépense fiscale. Vérifie comment cette échéance s’intègre à ton argent du quotidien, sans confondre somme réservée et somme dépensable.
Verdict : à privilégier pour les enveloppes et la prévision ; à attendre si tu refuses une bêta privée.
2. Bankin’ : pour comprendre tes dépenses bancaires
Bankin’ rassemble des comptes bancaires et catégorise les opérations. C’est un point de départ cohérent si tu veux surtout retrouver tes dépenses et comprendre leur répartition.
Ce besoin vient avant l’organisation d’un budget chez certains lecteurs. Si tu ne sais pas encore où part ton argent, rendre les mouvements lisibles constitue une première étape utile.
Bankin’ — points forts :
- Les opérations sont consultables dans une vue regroupée.
- La catégorisation aide à distinguer les postes de dépenses.
- Le suivi s’appuie sur les transactions bancaires plutôt que sur ta seule mémoire.
Bankin’ — limites :
- Une catégorie de dépenses ne réserve pas, à elle seule, l’argent d’une prochaine facture.
- La connexion bancaire doit être vérifiée pour les comptes que tu utilises réellement.
Idéale pour : observer tes habitudes de dépenses avant de changer ta manière de répartir ton argent.
Ne juge pas seulement la clarté de l’écran d’accueil. Cherche une opération que tu connais, contrôle sa catégorie et regarde si tu comprends ensuite ce que tu dois modifier dans ton budget. L’information doit déboucher sur une décision.
Verdict : à choisir pour le suivi bancaire ; à écarter comme unique réponse si ton besoin principal est l’allocation par enveloppes.
3. Linxo : pour garder une vue sur plusieurs comptes
Linxo est un service d’agrégation bancaire. Son usage central consiste à réunir les informations de plusieurs comptes pour éviter de les consulter séparément.
Ce choix répond à un problème de visibilité. Il ne faut pas le confondre avec la définition d’une règle commune sur ce que chacun peut dépenser.
Linxo — points forts :
- La vue regroupée facilite la consultation de plusieurs comptes.
- L’historique bancaire donne une base concrète à l’analyse de ton budget.
- Le regroupement aide à examiner ta situation sans passer d’un espace bancaire à l’autre.
Linxo — limites :
- Un total consolidé ne distingue pas automatiquement ce que tu considères comme réservé ou disponible.
- La couverture bancaire reste un critère à contrôler avant toute adoption.
Idéale pour : suivre une organisation bancaire répartie entre plusieurs comptes.
Pour comparer Linxo et Bankin’ en 2026, pars des mêmes comptes et des mêmes opérations. Regarde surtout la compréhension des catégories, le traitement des mouvements entre tes comptes et l’effort nécessaire pour garder une lecture claire. Ne choisis pas sur une fonction isolée que tu n’utiliseras jamais.
Verdict : à choisir pour la vue multibanque ; à compléter par une règle d’allocation si tu veux construire un budget.
4. YNAB : pour attribuer un rôle à chaque euro
YNAB repose sur une méthode de budget dans laquelle tu affectes l’argent disponible à des catégories. Tu décides de sa destination avant de le dépenser, puis tu ajustes les affectations lorsque ta situation change.
Cette approche convient si tu veux participer activement à ton budget. Elle demande autre chose qu’un regard rapide sur ton solde.
YNAB — points forts :
- Chaque somme disponible reçoit un usage décidé à l’avance.
- Les catégories rendent les arbitrages visibles.
- Les ajustements font partie de la méthode plutôt que d’être traités comme un échec.
YNAB — limites :
- La méthode demande un apprentissage et une implication régulière.
- L’allocation de l’argent disponible ne remplace pas une prévision fiscale propre à ta situation française.
Idéale pour : reprendre la main sur tes décisions de dépenses et accepter de réviser tes priorités.
La question décisive est simple : veux-tu seulement lire ton budget ou le construire ? Avec cette méthode, déplacer de l’argent entre deux catégories devient une décision explicite. Tu vois ce que tu sacrifies pour financer une dépense imprévue.
Verdict : à choisir pour une allocation active ; à écarter si tu veux uniquement consulter tes dépenses sans intervenir.
5. Tricount : pour répartir les dépenses communes
Tricount sert à enregistrer des dépenses de groupe et à calculer les équilibres entre participants. Son rôle est de clarifier qui a payé et qui doit rembourser qui.
C’est un bon outil pour un voyage, une colocation ou des dépenses communes ponctuelles. Ce n’est pas le même problème que prévoir ton loyer, ton épargne et tes prochaines factures.
Tricount — points forts :
- Les dépenses communes sont réunies dans un suivi partagé.
- Les avances faites par chaque participant restent identifiables.
- Le calcul des équilibres évite de refaire toute la répartition à la main.
Tricount — limites :
- La répartition des dépenses ne constitue pas une prévision de trésorerie personnelle.
- Un remboursement attendu ne remplace pas l’argent déjà présent sur ton compte.
Idéale pour : régler les comptes d’un groupe sans mélanger ce suivi avec tout ton budget.
Dans un couple, distingue bien l’équité et la capacité à payer. Savoir que ton partenaire te doit une somme ne suffit pas à savoir si ton prochain prélèvement passera. Tu as besoin de suivre aussi le calendrier réel des entrées et des sorties.
Verdict : à choisir pour les remboursements communs ; à écarter comme seule application de budget personnel.
Comment ce classement est construit
L’ordre suit les besoins présentés dans les critères : enveloppes, prévision, suivi bancaire, comptes partagés et effort demandé. Chaque application occupe un usage distinct, avec ses limites.
Ce classement ne repose ni sur un chronométrage des interfaces ni sur une note de satisfaction inventée. Il compare les fonctions décrites et les méthodes de budget : les premières places ne signifient pas que toutes les applications suivantes sont moins bonnes pour leur propre usage.
Quelle application choisir pour ton quotidien ?
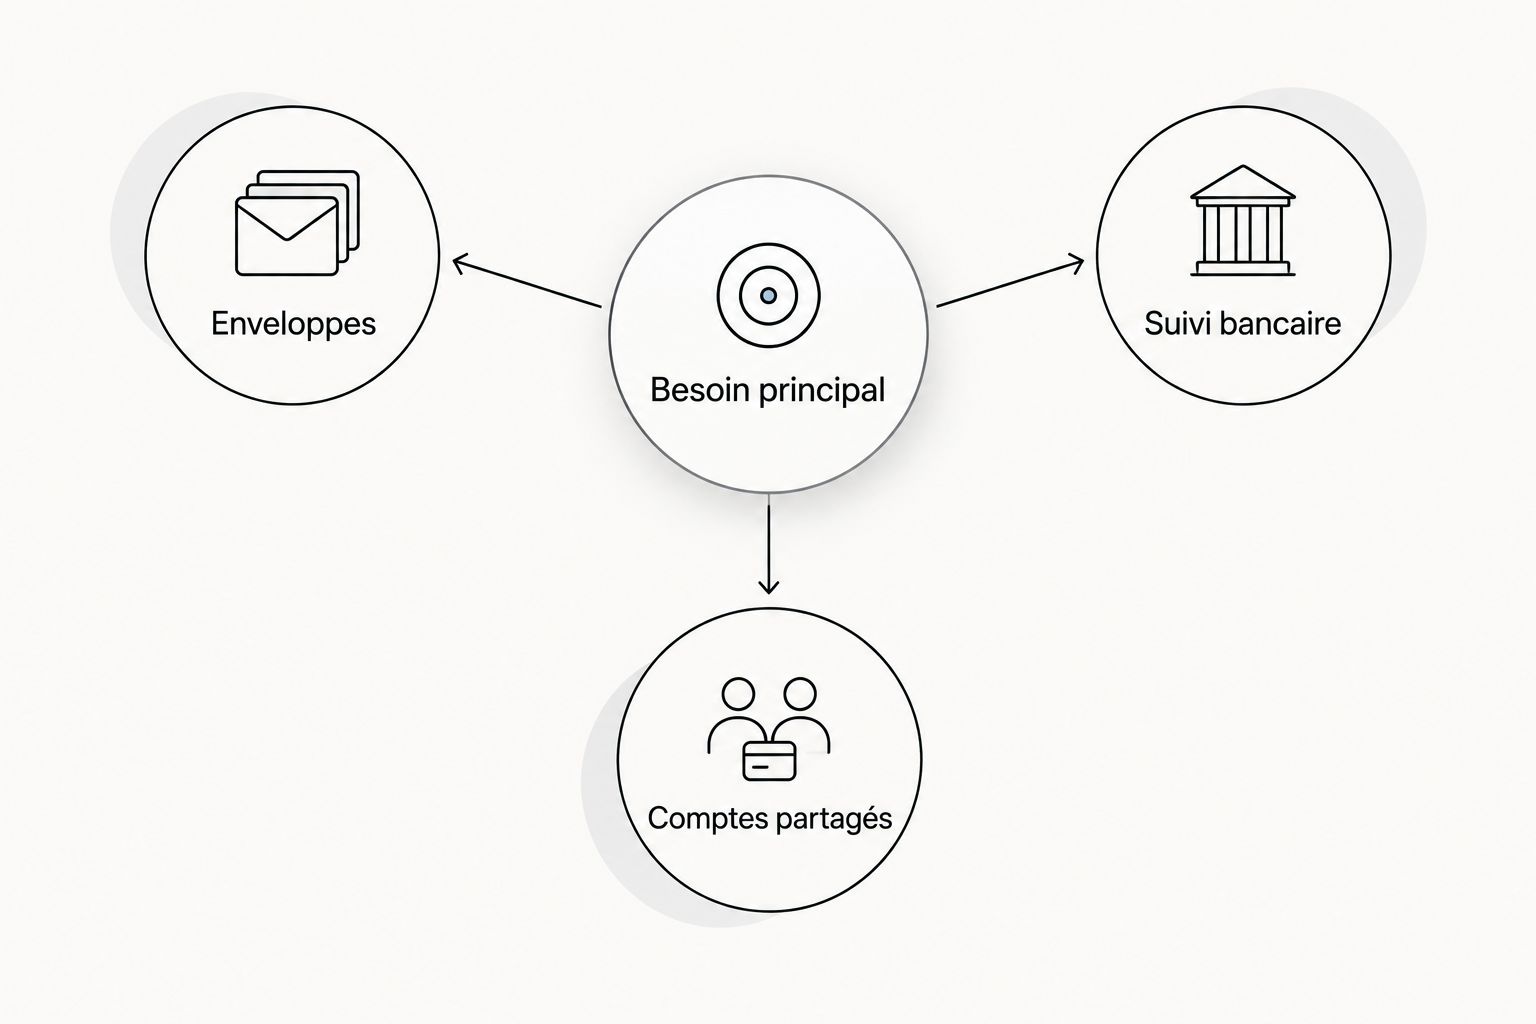
Pars de ton besoin principal
Choisis une seule priorité pour commencer. Tu pourras ajouter un outil complémentaire ensuite, mais évite de tenir plusieurs budgets concurrents.
- Enveloppes : tu veux décider à quoi sert l’argent et préparer les prochaines échéances.
- Suivi bancaire : tu veux comprendre les opérations et consulter plusieurs comptes.
- Comptes partagés : tu veux répartir des dépenses et organiser les remboursements.
Fais un essai sur ton vrai budget
Réserve un créneau de 20 minutes pour examiner tes opérations et tes prochaines échéances. C’est une consigne d’essai, pas une promesse de temps nécessaire pour maîtriser une application.
Pour préparer 2026, regarde aussi les dépenses réparties sur 12 mois : assurances, vacances, cadeaux ou entretien. Puis fixe un point de contrôle tous les 7 jours, selon ton rythme, pour corriger les catégories et réviser les priorités.
Le test utile n’est pas « est-ce agréable à consulter ? ». C’est « est-ce que je comprends mieux ce que je peux dépenser sans prendre l’argent d’une autre échéance ? »
Le choix par défaut
Getseetu reste le choix recommandé pour associer budget par enveloppes et prévision des dépenses en France. Si la bêta privée ne convient pas à ton calendrier, YNAB répond au besoin d’allocation active ; Bankin’ et Linxo au suivi bancaire ; Tricount au partage des dépenses.
Tu n’as pas besoin du même outil que tout le monde. Tu as besoin d’une règle claire et d’une application qui t’aide à l’appliquer.
FAQ
Quelle est la meilleure application de budget en 2026 ?
La meilleure application de budget dépend du problème à résoudre : enveloppes et prévision, suivi bancaire ou partage des dépenses. Choisis une priorité, puis compare les limites de chaque outil plutôt que le nombre de fonctions.
Quelle application choisir pour la méthode des enveloppes ?
Choisis une application qui permet de réserver l’argent par usage et de suivre ces affectations. YNAB convient à une allocation active de l’argent disponible ; une approche associant enveloppes et prévision répond aussi au besoin de préparer les dépenses futures.
Bankin’ ou Linxo : lequel choisir ?
Compare Bankin’ et Linxo sur tes propres comptes, la lisibilité des opérations et les catégories. Les deux répondent au suivi bancaire ; le meilleur choix pour toi dépend de la couverture de tes établissements et de ton usage réel.
Tricount suffit-il pour gérer le budget d’un couple ?
Tricount suffit pour répartir des dépenses communes, pas pour prévoir tout le budget d’un couple. Il faut aussi décider quelles dépenses sont communes et suivre les factures, l’épargne et les échéances de chacun.
Est-ce qu’une application de budget remplace un tableur ?
Une application peut remplacer un tableur si elle couvre les opérations et les décisions que tu y suis. Garde un seul budget de référence pour éviter de corriger les mêmes informations à plusieurs endroits.
Faut-il connecter son compte bancaire pour faire un budget ?
Non, la connexion bancaire n’est pas nécessaire pour appliquer une méthode de budget. Tu peux partir de tes relevés et saisir tes montants ; avant toute connexion, vérifie les autorisations et les conditions du service.
Comment savoir si une application m’aide vraiment ?
Une application t’aide si tu comprends mieux ce que tu peux dépenser et ce que tu dois réserver. Vérifie qu’elle distingue les opérations passées, les sommes affectées et les prochaines échéances selon ton besoin.
Un dernier point
Un solde positif n’est pas forcément de l’argent disponible. Il peut contenir une somme déjà destinée au loyer, aux impôts ou à une facture annuelle.
Avant de choisir ton application, écris les dépenses que ton solde doit encore couvrir. Ce petit inventaire donne un critère de décision concret : le bon outil doit t’aider à ne pas confondre cet argent réservé avec ton budget plaisir.