Pour une application budget couple en 2026, choisis Getseetu si tu veux organiser vos dépenses par enveloppes et anticiper vos échéances, en tenant compte de sa bêta privée. YNAB convient à une répartition volontaire de l’argent disponible ; Tricount, aux dépenses à rembourser ; un tableur partagé, aux règles de couple très personnalisées.
- Getseetu est une application budget couple adaptée aux enveloppes et aux prévisions, actuellement en bêta privée.
- YNAB convient aux couples qui veulent attribuer une fonction à leur argent disponible.
- Tricount sert à répartir les dépenses communes et à calculer les remboursements, pas à construire un budget prévisionnel.
- Un tableur partagé convient si vous voulez définir vos propres règles et acceptez la saisie manuelle.
Pourquoi ce choix compte vraiment à deux
Une application peut bien additionner vos dépenses sans répondre à votre vraie question : combien pouvez-vous encore dépenser ensemble ? Le solde bancaire, les remboursements entre vous et le budget disponible sont trois choses différentes.
Un achat payé par ton partenaire peut créer une dette entre vous. Une facture annuelle peut réduire votre marge future sans apparaître dans les dépenses du mois. Et l’argent destiné à un projet reste sur le compte, même s’il a déjà une mission.
Le bon outil dépend donc du problème à résoudre, pas du nombre de fonctionnalités affichées. Pour votre budget de couple en 2026, commence par distinguer le suivi des achats passés de la préparation des dépenses à venir. Tu éviteras de choisir une application de remboursement alors que tu cherches surtout à anticiper.
Ce qui fait une bonne application de budget pour couple
Avant de comparer les outils, vérifie ces critères avec ton partenaire. Un fonctionnement qui paraît simple à l’un peut devenir une corvée pour l’autre.
- Un périmètre clair. Décidez quelles dépenses sont communes et lesquelles restent personnelles. Le budget partagé n’a pas besoin de contenir tous vos achats.
- Une règle de contribution explicite. Parts égales, contribution proportionnelle aux revenus ou autre accord : l’outil doit servir votre règle, pas la choisir à votre place.
- Une distinction entre prévu et dépensé. Enregistrer un paiement ne suffit pas à préparer une facture qui arrive plus tard.
- Un entretien acceptable. Importer, classer, saisir ou vérifier demande une participation différente. Choisis une méthode que vous acceptez tous les deux de tenir.
- Des limites comprises. Prévision, suivi des remboursements et organisation par enveloppes ne sont pas interchangeables. Une bonne décision commence par cette distinction.
Vérifie aussi les conditions d’accès et de partage avant de déplacer votre suivi. Une application pensée pour les couples ne prouve pas, à elle seule, l’existence de tous les droits d’accès dont vous avez besoin.
Les options en un coup d’œil
Ce comparatif 2026 sépare les usages plutôt que de placer tous les outils sur une seule échelle. La limite de chaque option compte autant que son intérêt.
| Option | Idéal pour | Point distinctif | Limite principale |
|---|---|---|---|
| Getseetu | Préparer les dépenses du foyer par enveloppes | Classement automatique des transactions bancaires et prévision des échéances | Application web actuellement en bêta privée |
| YNAB | Décider de l’usage de l’argent disponible | Méthode d’attribution de l’argent à des catégories | Demande une participation régulière au budget |
| Tricount | Répartir les dépenses d’une sortie ou d’un séjour | Calcul des soldes entre participants | Ne remplace pas un budget prévisionnel du foyer |
| Tableur partagé | Appliquer des règles de contribution personnalisées | Structure et calculs définis par le couple | Saisie, formules et vérifications à entretenir |
1. Getseetu : pour anticiper les dépenses par enveloppes
Cette application web française organise automatiquement les transactions bancaires dans des enveloppes de dépenses. Elle prévoit aussi les factures, les objectifs d’épargne et les impôts. Son périmètre comprend notamment les couples en France.
L’intérêt pour ton foyer est de rapprocher les dépenses courantes des engagements à venir. Tu ne cherches plus seulement à savoir où l’argent est parti : tu prépares aussi ce qu’il devra financer.
Les points forts
- Les enveloppes donnent une destination aux sommes consacrées aux dépenses.
- Le classement automatique des transactions réduit le travail de catégorisation manuelle.
- Les prévisions portent sur les factures, l’épargne et les impôts, pas seulement sur les achats déjà réalisés.
Les limites
- La bêta privée impose de vérifier les modalités d’accès avant d’en faire votre outil principal.
- L’automatisation du classement ne remplace pas votre accord sur les dépenses communes.
- Votre règle de contribution et vos besoins de partage doivent être clarifiés avant utilisation.
Idéal pour : un couple en France qui veut préparer ses échéances avec un budget par enveloppes.
Verdict : à retenir pour la prévision ; attendre l’accès avant de remplacer votre suivi actuel. Garde une continuité entre l’ancien budget et le nouveau, plutôt que de laisser une période sans suivi.
2. YNAB : pour attribuer une fonction à chaque somme
YNAB repose sur une méthode de budget où tu attribues l’argent disponible à des catégories. Le principe consiste à décider de l’usage de cet argent avant de le dépenser, puis à ajuster les catégories lorsque les priorités changent.
Pour un couple, cette logique sert surtout à rendre les arbitrages visibles. Ajouter de l’argent aux sorties signifie en laisser moins pour un autre objectif, sauf si de nouvelles ressources entrent dans le budget.
YNAB : les points forts
- La méthode oblige à distinguer l’argent disponible des revenus simplement attendus.
- Les catégories permettent de préparer les dépenses courantes et les objectifs.
- Les ajustements rendent explicites les compromis entre vos priorités.
YNAB : les limites
- La méthode demande un apprentissage et une participation régulière.
- Attribuer l’argent disponible ne remplace pas, à lui seul, un calendrier de toutes les échéances futures.
- Une répartition précise devient inutile si vous ne mettez plus les dépenses à jour.
Idéal pour : un couple qui veut prendre ses décisions de dépenses à partir d’une allocation explicite de l’argent disponible.
Verdict : à choisir si vous voulez pratiquer cette méthode ensemble ; à écarter si vous cherchez uniquement un relevé automatique. Pour votre organisation en 2026, la question décisive est votre envie d’entretenir le budget, pas seulement d’installer l’application.
3. Tricount : pour savoir qui doit rembourser qui
Tricount sert à enregistrer des dépenses de groupe et à calculer les soldes entre participants. Dans un couple, cet usage convient notamment à un séjour ou à une série d’achats avancés alternativement par chacun.
C’est une réponse à une question précise : après ces dépenses, qui doit de l’argent à qui ? Ce n’est pas la même chose que déterminer combien le foyer peut encore consacrer aux courses ou aux vacances.
Tricount : les points forts
- Les dépenses avancées par chacun sont regroupées dans un même suivi.
- Le calcul des soldes évite de refaire les comptes de remboursement à la main.
- Le fonctionnement correspond bien à un ensemble de dépenses délimité, comme un voyage.
Tricount : les limites
- Un solde de remboursement ne mesure pas votre capacité à dépenser.
- L’outil ne remplace pas une organisation par enveloppes pour préparer les charges du foyer.
- Des dépenses oubliées rendent les comptes incomplets, même si le calcul est correct.
Idéal pour : un couple qui conserve des finances séparées et veut solder des avances liées à un projet précis.
Verdict : à choisir pour les remboursements ; à écarter comme unique budget prévisionnel. Tu peux avoir des comptes parfaitement équilibrés entre vous et manquer malgré tout d’argent pour une facture prochaine.
4. Le tableur partagé : pour vos propres règles de couple
Un tableur partagé permet de construire un suivi autour de vos règles : dépenses communes, contributions, échéances et sommes mises de côté. Ce n’est pas une application spécialisée, mais c’est une option pertinente si votre priorité est de contrôler la structure du budget.
Tu peux y séparer ce que chacun a versé, ce que le foyer a dépensé et ce qui reste affecté aux projets. Cette liberté a une contrepartie : le fichier ne définit ni ne vérifie vos règles à votre place.
Le tableur partagé : les points forts
- Vous choisissez les catégories et les informations visibles.
- Les calculs peuvent refléter votre accord de contribution.
- Les hypothèses restent lisibles si les formules et les intitulés sont bien documentés.
Le tableur partagé : les limites
- Les opérations doivent être intégrées et vérifiées selon votre organisation.
- Une formule incorrecte peut fausser le résultat sans rendre l’erreur évidente.
- La responsabilité du suivi risque de reposer sur une seule personne.
Idéal pour : un couple qui veut une structure sur mesure et accepte de l’entretenir.
Verdict : à choisir pour la personnalisation ; à écarter si la saisie manuelle vous fait déjà abandonner vos comptes. Commence avec une structure courte. Un fichier compliqué n’est pas un budget mieux tenu.
Comment lire ce classement
L’ordre privilégie d’abord l’anticipation du budget du foyer, puis l’attribution de l’argent disponible, les remboursements et la personnalisation. Il ne constitue pas un classement de sécurité, de qualité du support ou de facilité mesurée.
Chaque option répond à une question différente. Pour choisir ton application budget couple en 2026, lis d’abord la colonne des limites. Si une limite touche votre besoin principal, inutile de compenser avec des fonctionnalités secondaires.
Ne confonds pas non plus une méthode adaptée avec un accès opérationnel. Avant tout changement, vérifie que vous pouvez réellement utiliser l’outil dans les conditions souhaitées.
Avant de changer d’outil, clarifie votre fonctionnement
Votre application ne doit pas devenir l’endroit où se découvre un désaccord sur l’argent. Posez d’abord quelques règles, puis traduisez-les dans l’outil retenu.
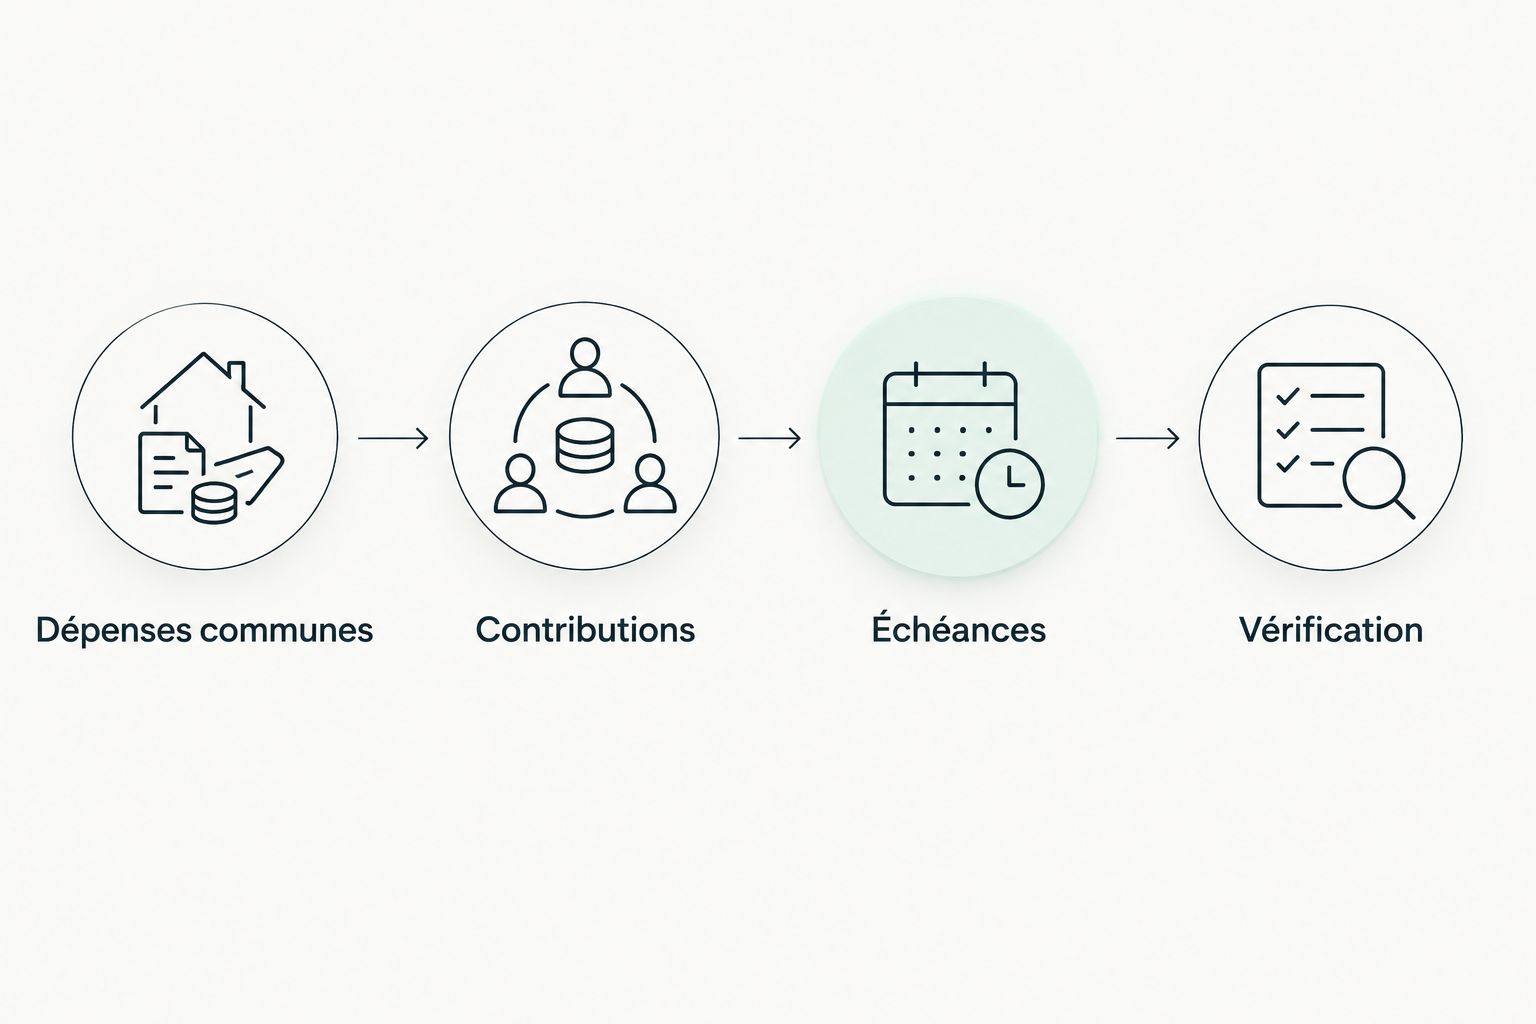
Dépenses communes
Écrivez ce qui appartient au budget partagé : logement, courses, déplacements communs ou projets, selon votre situation. Une catégorie ambiguë crée des discussions répétées, même avec une application très bien organisée.
Contributions
Décidez comment chacun participe. Si vous retenez une contribution proportionnelle aux revenus, précisez ensemble quels revenus entrent dans ce calcul et quand vous réexaminez la règle.
Échéances
Distingue les dépenses mensuelles des dépenses annuelles. Une année compte 12 mois : préparer une dépense annuelle demande donc de regarder au-delà du mois en cours, même si le compte paraît confortable aujourd’hui.
Vérification
Prévoyez un moment commun pour regarder les dépenses et ajuster les priorités. L’objectif n’est pas de justifier chaque achat personnel, mais de vérifier que vos engagements communs restent financés.
Un budget annuel peut aller jusqu’au 31 décembre 2026, mais il ne suffit pas d’afficher cette date. Tu dois y intégrer les dépenses connues et revoir les hypothèses lorsque votre situation change.
Quelle application choisir si tu hésites encore ?
Getseetu convient aux couples qui cherchent un budget par enveloppes avec des prévisions, sous réserve d’accès à sa bêta privée. C’est le choix à examiner si ton problème principal est l’anticipation des factures et des projets.
YNAB correspond davantage à une décision active sur l’utilisation de l’argent disponible. Tricount répond aux avances à rembourser. Le tableur partagé convient quand vos règles particulières justifient le travail manuel.
Pour trancher, formule votre besoin en une phrase : anticiper, attribuer, rembourser ou personnaliser. Choisis l’outil qui répond à cette phrase. Pas celui qui promet de tout réunir.
FAQ
Quelle application budget couple choisir en France en 2026 ?
Getseetu convient aux couples qui cherchent des enveloppes et des prévisions, avec la limite d’une bêta privée. YNAB répond à l’attribution de l’argent disponible, tandis que Tricount sert surtout à répartir les dépenses et les remboursements.
Est-ce que Tricount suffit pour gérer tout le budget du couple ?
Non, Tricount ne remplace pas un budget prévisionnel du foyer. Le calcul des remboursements indique qui doit de l’argent à qui, pas ce que vous devez réserver pour les prochaines factures.
Faut-il ouvrir un compte joint pour faire un budget à deux ?
Non, vous pouvez définir un budget commun en conservant des comptes séparés. Il faut alors préciser les contributions, identifier les paiements communs et suivre les avances éventuelles.
Comment répartir les dépenses quand on ne gagne pas la même chose ?
Vous pouvez retenir une contribution proportionnelle aux revenus plutôt qu’un partage égal. Définissez ensemble les revenus pris en compte et les dépenses concernées avant de configurer votre suivi.
Quelle différence entre un budget par enveloppes et un suivi des dépenses ?
Un budget par enveloppes attribue une destination à l’argent ; un suivi des dépenses enregistre son utilisation. Les deux fonctions se complètent, mais connaître les achats passés ne suffit pas à financer les échéances futures.
Un tableur partagé peut-il remplacer une application de budget ?
Oui, un tableur partagé peut organiser vos dépenses, contributions et échéances si vous entretenez les données et les formules. Sa limite principale est le travail de saisie et de vérification qui reste à votre charge.
Un dernier point
Un remboursement entre partenaires n’est pas une nouvelle dépense du foyer. Si tu comptes l’achat initial, puis le remboursement comme un second achat, tu gonfles artificiellement votre total.
Avant de comparer vos résultats, sépare donc les achats, les transferts entre vos comptes et les remboursements. Cette distinction rend le budget plus lisible, quel que soit l’outil choisi. Vous pourrez alors parler de vos priorités, plutôt que chercher pourquoi les mêmes dépenses apparaissent deux fois.