Meilleur choix pour relier budget personnel et activité : Getseetu. Meilleur choix pour collaborer : Google Sheets. Meilleur choix pour construire un modèle détaillé : Microsoft Excel. Ce comparatif de prévision de trésorerie freelance en 2026 distingue les applications qui organisent tes dépenses des tableurs dans lesquels tu construis tes propres calculs.
- Getseetu convient à la prévision de trésorerie freelance liée aux enveloppes personnelles, aux objectifs et aux impôts.
- Google Sheets convient au prévisionnel partagé, mais les encaissements et échéances restent à renseigner.
- Microsoft Excel convient aux modèles personnalisés ; LibreOffice Calc privilégie le travail dans un fichier local.
- Choisis selon les dates d’encaissement, les provisions et le temps que tu acceptes de consacrer au suivi.
Pourquoi ce choix compte pour ton activité
Une facture envoyée ne paie pas ton prochain prélèvement. Pour prévoir ta trésorerie, tu dois distinguer ce que tu as facturé, ce que tu attends et ce qui est réellement arrivé sur ton compte.
Le même décalage existe côté dépenses. Une somme disponible aujourd’hui peut déjà servir à une échéance fiscale, à une cotisation ou à un projet personnel. Ton solde bancaire et ton argent disponible pour dépenser ne répondent pas à la même question.
Pour ton prévisionnel 2026, cherche donc moins un tableau rempli de graphiques qu’une réponse simple : après les mouvements attendus et les sommes réservées, que reste-t-il à chaque échéance ? Le bon outil est celui que tu arrives à tenir à jour sans reconstruire ton budget chaque semaine.
Ce qui fait une bonne application de prévision freelance
Voici les critères à examiner avant de choisir. Ils servent aussi à comprendre pourquoi ces solutions occupent des places différentes dans le classement.
- Dates d’encaissement : tu dois distinguer la date de facture de la date à laquelle tu attends le paiement.
- Sommes réservées : les dépenses courantes ne doivent pas masquer les montants destinés aux impôts, cotisations et projets.
- Horizon utile : regarde au-delà du mois en cours si tes échéances et tes revenus sont irréguliers.
- Actualisation : distingue le classement automatique des transactions des prévisions que tu dois renseigner toi-même.
- Lisibilité : tu dois retrouver les hypothèses qui expliquent un creux de trésorerie, pas seulement constater une courbe descendante.
- Autonomie : vérifie si tu préfères des enveloppes déjà structurées ou un fichier dont tu définis toutes les règles.
Aucune application ne transforme une date de paiement incertaine en argent encaissé. Pour choisir, regarde autant le travail demandé que les fonctions proposées.
Les solutions en un coup d’œil
| Solution | Idéal pour | Point distinctif | Limite principale |
|---|---|---|---|
| Getseetu | Relier budget personnel et activité freelance | Classement automatique des transactions en enveloppes et prévision des dépenses, objectifs et impôts | Bêta privée ; ne remplace pas une comptabilité professionnelle |
| Google Sheets | Partager un prévisionnel et ses hypothèses | Feuille de calcul collaborative dans le navigateur | Le prévisionnel et sa mise à jour sont à construire |
| Microsoft Excel | Détailler un modèle de trésorerie personnalisé | Formules et organisation libre du classeur | Les erreurs de formules et la maintenance restent à gérer |
| LibreOffice Calc | Tenir un fichier local sous son contrôle | Tableur utilisable sur ordinateur | Le suivi des opérations et des hypothèses reste manuel |
Ces solutions ne font pas le même métier. Une application d’enveloppes organise ton budget ; un tableur calcule ce que tu lui demandes, à partir des informations que tu lui donnes.
1. Getseetu : pour relier activité et budget personnel
Getseetu est une application web française de budget par enveloppes, actuellement en bêta privée. Elle classe automatiquement les transactions bancaires dans des enveloppes et prévoit les dépenses, les objectifs d’épargne et les impôts.
Getseetu convient à la prévision de trésorerie freelance quand tu veux relier tes dépenses personnelles, tes projets et tes impôts. C’est un angle différent d’un tableau centré uniquement sur les factures : tu pars aussi de ce que ton activité doit permettre de financer dans ta vie quotidienne.
Les avantages
- Le classement automatique des transactions évite de tout répartir manuellement dans des catégories.
- Les enveloppes donnent une destination aux sommes réservées au lieu de les confondre avec l’argent à dépenser.
- Les prévisions couvrent aussi les objectifs d’épargne et les impôts.
- L’application s’adresse notamment aux freelances en France, mais aussi aux salariés et aux couples.
Les limites
- La bêta privée impose de distinguer un produit en développement d’un outil déjà installé dans ton organisation.
- Un budget par enveloppes ne remplace ni tes obligations comptables ni le suivi de tes factures.
- Le classement d’une transaction passée ne confirme pas le paiement d’une facture future.
Idéal pour : le freelance qui cherche à savoir ce que son activité lui permet de consacrer à ses dépenses personnelles et à ses projets.
Verdict : attendre avant d’en faire ton unique outil de suivi, compte tenu de la bêta privée. Garde une distinction nette entre budget personnel et comptabilité professionnelle.
2. Google Sheets : pour partager tes hypothèses de trésorerie
Google Sheets est un tableur collaboratif accessible dans le navigateur. Tu peux y construire un calendrier d’encaissements et de décaissements, puis partager le fichier avec une personne qui t’aide à le suivre.
Son intérêt tient à la visibilité des hypothèses. Une ligne peut identifier le client, la date de paiement attendue et le statut de l’encaissement ; une autre peut signaler une dépense prévue. En revanche, le fichier ne connaît pas ces événements tant que tu ne les renseignes pas.
Google Sheets : les avantages
- Le partage permet de travailler sur un même prévisionnel plutôt que d’échanger plusieurs copies.
- Les cellules rendent les hypothèses consultables et modifiables.
- Tu peux séparer les paiements attendus, les mouvements confirmés et les dépenses prévues.
- La structure évolue avec ton activité, sans imposer une méthode d’enveloppes.
Google Sheets : les limites
- Les saisies oubliées rendent la projection incomplète.
- Une formule modifiée par erreur peut affecter plusieurs résultats.
- Un fichier partagé demande des règles claires : qui modifie les hypothèses, et quand ?
Idéal pour : le freelance qui veut examiner son prévisionnel avec un associé, un proche ou une personne chargée du suivi administratif.
Verdict : choisir Google Sheets si le partage est ton critère principal. Prévois une rubrique qui distingue les paiements attendus des encaissements confirmés.
3. Microsoft Excel : pour construire un modèle détaillé
Microsoft Excel est un tableur adapté à la construction de modèles personnalisés. Tu peux organiser ton classeur autour des clients, des échéances, des dépenses et de plusieurs hypothèses de paiement.
C’est le choix à examiner si tu sais déjà ce que tu veux calculer. Pour ton exercice 2026, tu peux par exemple séparer un onglet de saisie des mouvements et un onglet de synthèse, sans mélanger les données saisies avec les résultats des formules.
Microsoft Excel : les avantages
- Tu définis les catégories et les calculs selon ton activité.
- Des onglets distincts permettent de séparer les données, les hypothèses et la synthèse.
- Tu peux comparer plusieurs scénarios dans un même classeur.
- Les formules permettent de recalculer les soldes prévisionnels après une modification.
Microsoft Excel : les limites
- La qualité du modèle dépend des formules et des hypothèses que tu construis.
- Ajouter des onglets ne rend pas automatiquement le prévisionnel plus lisible.
- Sans organisation des fichiers, plusieurs versions concurrentes compliquent le suivi.
Idéal pour : le freelance à l’aise avec les tableurs, qui veut comprendre et modifier chaque calcul.
Verdict : choisir Microsoft Excel pour un modèle sur mesure, pas pour éviter la mise à jour. Si tu repousses déjà la saisie de tes dépenses, un classeur plus détaillé ne résout pas ce problème.
4. LibreOffice Calc : pour garder un prévisionnel local
LibreOffice Calc est un tableur de bureau dans lequel tu peux tenir ton prévisionnel sous forme de fichier local. Tu conserves la main sur son organisation et sur l’emplacement où tu l’enregistres.
Cette approche convient si tu veux un document simple, sans faire de la collaboration en ligne le centre de ton fonctionnement. Elle demande toutefois une méthode de sauvegarde et une saisie régulière des changements.
LibreOffice Calc : les avantages
- Tu peux travailler dans un fichier enregistré sur ton ordinateur.
- Tu organises librement les colonnes, catégories et formules.
- Le prévisionnel reste distinct d’une application bancaire ou d’un service de facturation.
LibreOffice Calc : les limites
- Le fichier local demande des sauvegardes régulières.
- Tu dois reporter les opérations et corriger les dates attendues.
- Le partage de copies impose de savoir quelle version fait référence.
Idéal pour : le freelance qui préfère un fichier local et un suivi individuel.
Verdict : choisir LibreOffice Calc si le contrôle du fichier compte davantage que la collaboration. Écarte cette approche si tu sais que tu ne tiendras pas le document à jour.
Comment ce classement est construit
Le classement distingue les usages plutôt que de prétendre qu’un outil gagne partout. Les critères sont la séparation des sommes réservées, la visibilité des échéances, la personnalisation et le travail nécessaire pour maintenir les prévisions.
L’application d’enveloppes arrive en tête pour relier activité et budget personnel. Les tableurs suivent selon leur usage : partage, construction détaillée ou fichier local. Ce classement 2026 ne constitue pas un test de précision des prévisions : leur fiabilité dépend aussi des informations saisies et des paiements réellement reçus.
Comment préparer ton prévisionnel sans tout compliquer
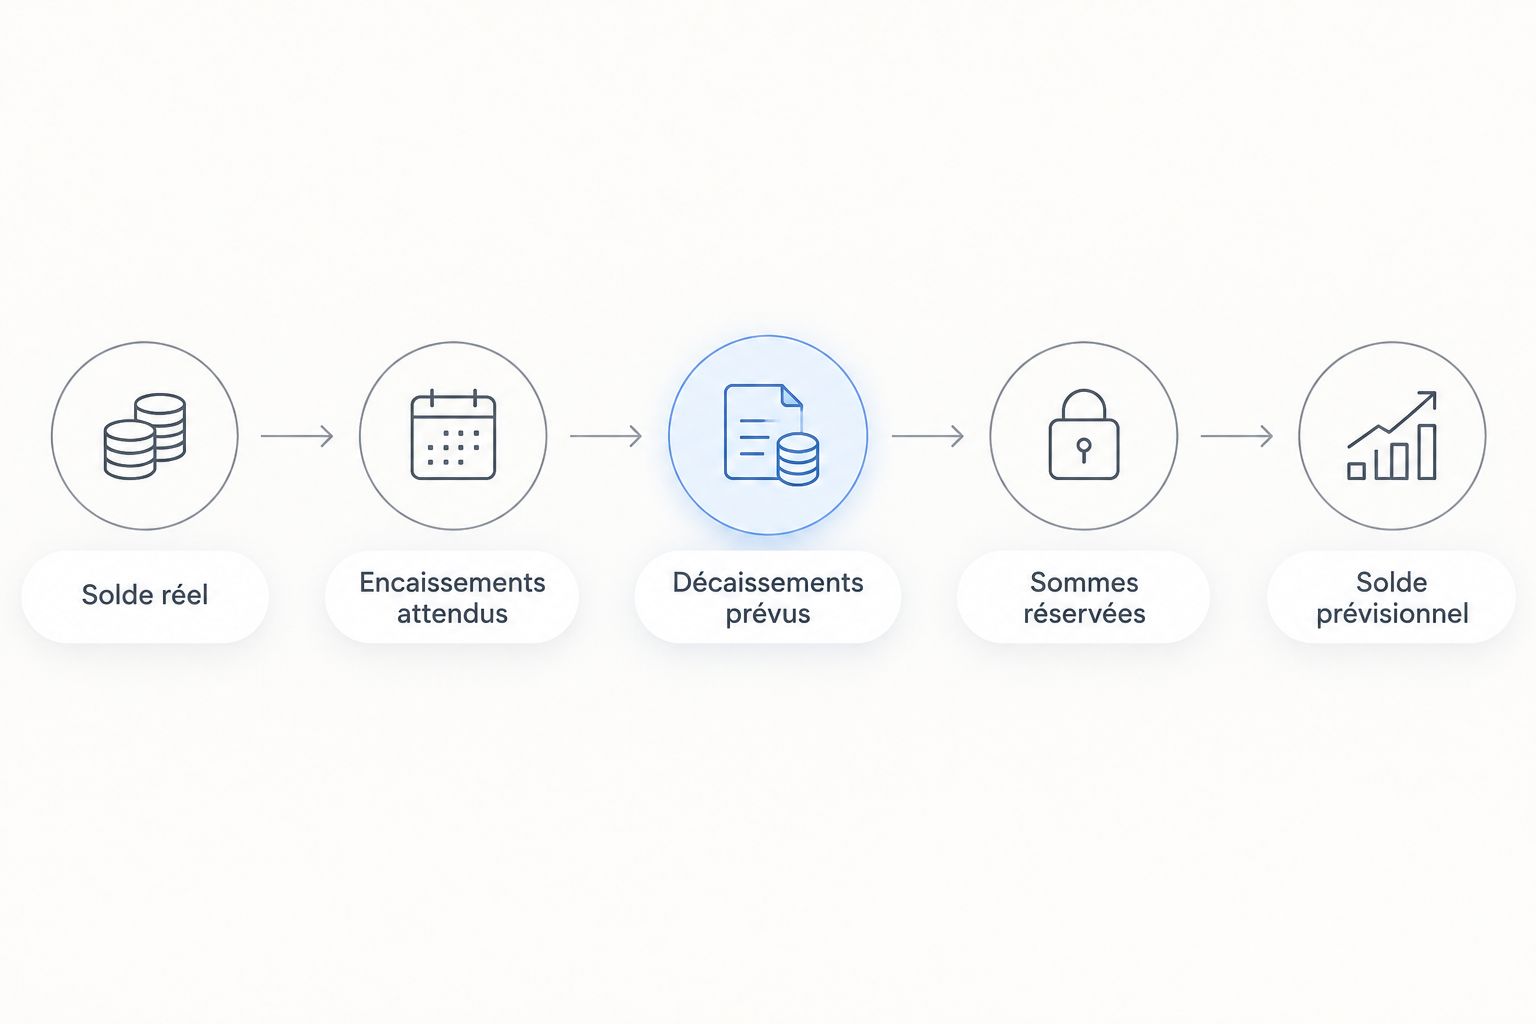
Commence par une structure que tu peux expliquer sans ouvrir un mode d’emploi. Un prévisionnel sur 12 mois donne une vue annuelle ; une lecture sur 1 mois aide à examiner les prochaines échéances. Utilise ces deux vues pour répondre à des questions différentes.
- Solde réel : pars du montant effectivement présent sur le compte à la date de départ.
- Encaissements attendus : inscris les paiements prévus à leur date estimée, sans les traiter comme déjà reçus.
- Décaissements prévus : place les dépenses et échéances dans le calendrier.
- Sommes réservées : distingue l’argent destiné aux obligations et aux projets.
- Solde prévisionnel : examine ce qui reste après les mouvements attendus, puis corrige les hypothèses.
Fixe ensuite un rendez-vous de mise à jour tous les 7 jours. C’est une cadence de départ, pas une garantie de précision : avance ce rendez-vous lorsqu’un paiement change de date ou qu’une dépense importante apparaît.
Pour aller jusqu’au 31 décembre 2026, n’invente pas des revenus simplement pour remplir les cases. Sépare les missions confirmées des perspectives commerciales et vérifie les conséquences d’un décalage de paiement. Une case incertaine clairement signalée vaut mieux qu’un solde rassurant fondé sur une hypothèse cachée.
Quelle solution choisir pour ta trésorerie freelance ?
Si tu hésites, commence par le tableur que tu sais déjà utiliser. Construis un calendrier lisible avant d’ajouter des catégories, des graphiques ou des scénarios.
Choisis Google Sheets si quelqu’un doit travailler avec toi sur le même document. Choisis Microsoft Excel si ton besoin principal est de détailler les calculs. Choisis LibreOffice Calc si tu privilégies un fichier local.
Pour relier cette vision à tes enveloppes personnelles, examine l’approche de Getseetu en tenant compte de sa bêta privée. Ne demande pas à un seul outil de tenir lieu de budget, de facturation et de comptabilité si ce périmètre n’est pas établi.
FAQ
Quelle est la meilleure application de prévision de trésorerie freelance en 2026 ?
Le meilleur choix dépend du suivi recherché : enveloppes personnelles, prévisionnel partagé ou modèle personnalisé. Getseetu répond au premier usage ; Google Sheets, Microsoft Excel et LibreOffice Calc permettent de construire un prévisionnel dans un tableur.
Est-ce qu’un tableur suffit pour prévoir ma trésorerie ?
Oui, un tableur suffit pour calculer un prévisionnel à partir de tes encaissements et décaissements attendus. Tu dois toutefois renseigner les mouvements, vérifier les formules et actualiser les dates de paiement.
Quelle différence entre chiffre d’affaires et trésorerie ?
Le chiffre d’affaires et la trésorerie ne décrivent pas la même chose : une vente facturée ne signifie pas que son paiement est arrivé. Pour suivre ta trésorerie, distingue les sommes encaissées des paiements encore attendus.
Faut-il prévoir ma trésorerie sur un mois ou sur l’année ?
Utilise une vue mensuelle pour les échéances proches et une vue annuelle pour les dépenses plus éloignées. Pour 2026, une projection jusqu’au 31 décembre aide à replacer les échéances dans le calendrier.
Comment intégrer mes impôts et cotisations dans mon prévisionnel ?
Inscris les échéances applicables à ta situation et distingue les sommes réservées de l’argent destiné aux dépenses courantes. Appuie-toi sur tes documents et ton régime réel, pas sur un taux générique repris sans vérification.
Google Sheets est-il mieux qu’Excel pour un freelance ?
Google Sheets convient surtout au travail partagé, tandis que Microsoft Excel convient à la construction d’un classeur personnalisé. Le meilleur choix reste celui dont tu maîtrises les fonctions nécessaires et que tu maintiens à jour.
À quelle fréquence dois-je actualiser mon prévisionnel ?
Commence par une mise à jour tous les 7 jours, puis adapte cette cadence à ton activité. Corrige aussi le prévisionnel dès qu’un paiement attendu est décalé ou qu’une dépense importante change.
Un dernier point
Teste ton outil avec une question précise : que se passe-t-il si un paiement attendu arrive après une échéance importante ? Tu dois pouvoir déplacer la date et comprendre ce qui change, sans refaire tout le document.
Le meilleur prévisionnel n’est pas celui qui annonce le solde le plus rassurant. C’est celui qui rend tes hypothèses visibles assez tôt pour décider.