Au lieu de recopier vos opérations bancaires pour refaire les comptes à chaque dépense, relie les deux comptes dans un outil qui accepte ce fonctionnement, puis calcule votre contribution à partir des revenus retenus et des dépenses communes. La connexion récupère les opérations ; le prorata dépend de votre règle de partage, pas du nombre de comptes connectés.
- Un simulateur calcul prorata couple répartit les dépenses communes selon les revenus retenus, pas selon les soldes bancaires.
- Getseetu convient aux couples qui veulent organiser leur budget par enveloppes ; l’application est actuellement en bêta privée.
- Distingue les revenus, les dépenses communes et les virements internes avant tout calcul.
- Compare la contribution prévue aux dépenses déjà payées pour éviter de rembourser deux fois.
Pourquoi cette distinction change votre budget
Connecter deux comptes ne suffit pas à répartir les charges. Un solde bancaire contient parfois de l’épargne, une avance ou un remboursement : ce n’est pas un revenu mensuel. Utiliser ce solde comme base fausse votre contribution dès le départ.
Getseetu est une application de budget par enveloppes qui classe automatiquement les transactions bancaires et prévoit les factures, les objectifs d’épargne et les impôts. Ce classement ne remplace pas votre accord sur les dépenses communes. Sa bêta privée est aussi une limite à intégrer avant de choisir votre organisation : ne construis pas votre fonctionnement autour d’une disponibilité immédiate.
Pour votre budget 2026, sépare donc deux tâches : récupérer les mouvements bancaires et décider qui finance quoi. Le tableau de calcul reste utilisable même sans connexion bancaire.
Avant de commencer
- Les accès de chaque titulaire. Chacun réalise lui-même l’authentification de son compte dans le parcours bancaire prévu. Ne partagez pas vos identifiants entre vous pour contourner une autorisation.
- Une base commune. Prépare les revenus nets retenus, la liste des charges partagées et un tableur. Choisis la même période pour les revenus et les dépenses.
- Le piège à anticiper : les doubles comptes. Un virement entre vos comptes n’est pas un nouveau revenu du couple. Un virement vers un compte commun n’est pas non plus une deuxième dépense lorsque l’achat apparaît ensuite sur ce compte.
Vérifie également le périmètre de partage avant toute connexion : quelles opérations deviennent visibles, pour qui, et avec quelles possibilités de retrait d’accès ? La synchronisation bancaire et la visibilité entre partenaires sont deux sujets différents.
Les comptes et le périmètre partagé
Cette première configuration sert à obtenir une liste exploitable, sans mélanger votre vie commune et vos dépenses personnelles. Pour deux comptes détenus par deux personnes différentes, vérifie que l’outil accepte cette organisation et les autorisations correspondantes.
- Ouvre le parcours de connexion bancaire proposé par l’application choisie. Sélectionne l’établissement du premier titulaire, puis suis son parcours d’authentification.
- Lis les autorisations présentées avant de les valider. Vérifie les comptes concernés et la nature des données auxquelles tu donnes accès.
- Fais réaliser la connexion du second compte par son titulaire. Si le fonctionnement exige une invitation ou un espace partagé, utilise uniquement le parcours prévu à cet effet.
- Contrôle les opérations récupérées sur une période identique. Repère un revenu connu, une dépense commune connue et un transfert entre comptes.
- Isole les mouvements personnels. Une opération importée ne devient pas automatiquement une charge à partager.
Résultat attendu : tu disposes d’un périmètre clair de comptes et d’opérations, sans confondre récupération des données et accord de partage.
Si la connexion du second titulaire n’est pas proposée, garde ses relevés comme source distincte. Le calcul décrit ci-dessous fonctionne aussi avec une saisie manuelle ; inutile de connecter un compte sous une identité qui n’est pas la bonne.
Les revenus et les dépenses communes
Le prorata mesure la part de chaque revenu dans le total retenu. Il ne décide pas à votre place si une prime, une pension ou un remboursement professionnel entre dans ce total.
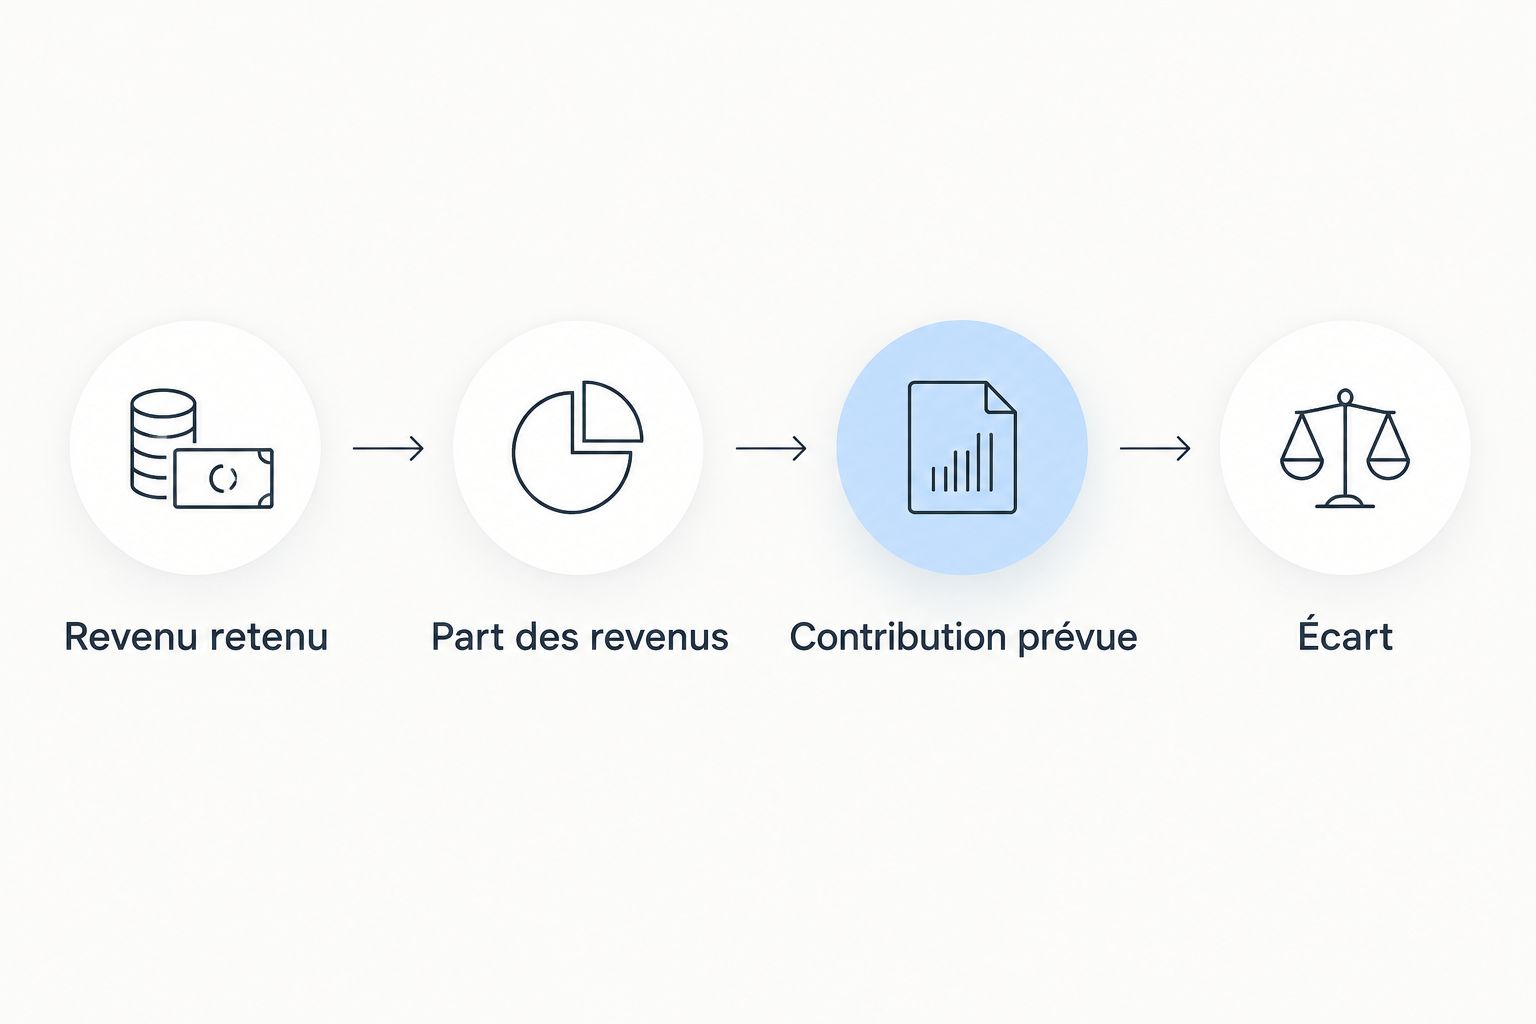
- Ouvre une feuille de calcul et utilise les cellules A1, B1 et C1 comme en-têtes : « Indicateur », « Personne A » et « Personne B ».
- Inscris « Revenu retenu » en A2, puis les montants correspondants en B2 et C2. Utilise des revenus portant sur la même période.
- Inscris « Part des revenus » en A3. Cette ligne recevra les pourcentages de contribution.
- Inscris « Contribution prévue » en A4, puis « Déjà payé » en A5 et « Écart » en A6.
- Dans E1, écris « Dépenses communes ». En E2, saisis le total des charges que vous avez décidé de partager.
Résultat attendu : chaque montant possède une fonction précise. Les revenus servent à calculer la clé ; les dépenses communes servent à calculer la contribution.
Pour un budget mensuel 2026, conserve une courte note sur la définition du revenu retenu. Par exemple : salaire net reçu, hors remboursement de frais. Cette note évite de changer discrètement de règle lorsque les montants varient.
Les enveloppes servent ensuite à distinguer logement, alimentation ou projets communs. Elles décrivent l’usage de l’argent ; elles ne prouvent pas que chaque opération appartient au couple.
Le calcul du prorata et du solde
La formule est : revenu individuel ÷ revenus retenus du couple × dépenses communes. Le résultat représente une contribution cible, pas nécessairement un virement à effectuer.
Voici un exemple pédagogique, sans lien avec des utilisateurs de l’application : la personne A retient 2 400 € par mois, la personne B 1 600 € par mois, et leurs charges communes atteignent 1 200 € par mois. Le revenu total est de 4 000 € par mois : les parts sont donc de 60 % et 40 %.
- En B3, saisis
=B2/($B$2+$C$2). En C3, saisis=C2/($B$2+$C$2). Affiche ces cellules en pourcentage. - En B4, saisis
=B3*$E$2. En C4, saisis=C3*$E$2. Dans l’exemple, les contributions sont de 720 € et 480 €. - En B5 et C5, indique les dépenses communes déjà payées par chacun pour la période. N’inclus pas les dépenses personnelles.
- En B6, saisis
=B4-B5. En C6, saisis=C4-C5. Un résultat positif indique une contribution encore à financer ; un résultat négatif indique une avance par rapport à la cible.
Résultat attendu : les parts totalisent 100 %, et les contributions prévues correspondent au total des dépenses communes. Si les revenus retenus totalisent zéro, arrête le calcul : cette formule ne définit aucune clé de partage.
Le remboursement n’est pas la contribution
Reprenons cet exemple pédagogique : A a payé 900 €, et B 300 €. Les charges de 1 200 € sont entièrement réglées. A a avancé 180 € au-delà de sa contribution de 720 € ; B doit donc rembourser 180 € à A.
Ne demande pas à B de verser encore sa contribution complète de 480 €. Une partie a déjà été payée. Le remboursement corrige l’écart ; il ne recommence pas le financement.
Si certaines factures restent impayées, distingue leur financement du remboursement entre partenaires. Un écart positif ne désigne pas automatiquement une dette envers l’autre personne.
Variante : alimenter un compte commun à l’avance
Tu peux utiliser la même clé avant les dépenses plutôt qu’après. Pour préparer les mois restants de 2026, cette variante sépare les contributions prévues des achats réellement constatés.
| Organisation | Idéale pour | Avantage | Limite |
|---|---|---|---|
| Remboursement après dépenses | Les couples qui paient depuis leurs comptes personnels | Conserve les habitudes de paiement | Demande d’identifier le payeur de chaque charge commune |
| Versement préalable | Les couples qui utilisent un compte commun | Regroupe le financement des charges partagées | Exige de suivre les écarts entre prévision et dépenses réelles |
- Liste les charges communes prévues pour le mois, sans y ajouter les dépenses personnelles.
- Applique les pourcentages aux charges prévues. Dans l’exemple, les versements cibles restent de 720 € et 480 €.
- Identifie les versements comme des transferts, puis les achats comme des dépenses. Ne totalise pas les deux dans votre consommation commune.
- Compare les achats réels au budget prévu en fin de période. Décidez ensemble du traitement du surplus ou du manque.
Résultat attendu : le compte commun reçoit les contributions convenues, tandis que les enveloppes suivent l’utilisation de cet argent.
Si ton objectif est surtout de distinguer une avance d’un budget prévisionnel, le guide sur le partage de dépenses et le budget prévisionnel prolonge cette distinction.
Quand un revenu change
Un simulateur calcul prorata couple doit recalculer la clé lorsque les revenus retenus changent. Il n’a pas à réécrire votre accord sans décision commune.
Pour un changement en cours d’année 2026, conserve la date d’application dans votre feuille. Tu peux appliquer la nouvelle clé à la période suivante ou reprendre la période en cours, mais choisis explicitement entre ces deux règles.
Avec des revenus variables, définissez une base de référence ensemble avant de remplir les cellules. Distingue notamment les encaissements professionnels du revenu personnel retenu : l’argent destiné aux charges de l’activité n’est pas automatiquement disponible pour le ménage.
Getseetu organise le budget par enveloppes ; votre accord détermine la clé de répartition. L’automatisation du classement apporte un suivi, pas une décision sur ce qui est juste pour vous.
Les problèmes à corriger avant de solder le mois
Une dépense apparaît deux fois
Vérifie s’il s’agit d’un achat et du transfert ayant servi à le financer. Garde l’achat dans les dépenses communes et traite le transfert séparément. Si la même opération existe réellement en double, écarte le doublon du calcul.
Les pourcentages ne totalisent pas 100 %
Contrôle le dénominateur : les deux formules doivent utiliser le même total de revenus. Vérifie aussi que les cellules contiennent des nombres, sans montant saisi comme texte. Les références absolues empêchent le total de se déplacer lors d’une copie.
Le remboursement paraît trop élevé
Compare les contributions prévues aux sommes déjà payées, pas seulement aux revenus. Retire les dépenses personnelles et les remboursements déjà effectués du périmètre à régulariser. Une même avance ne doit être compensée qu’une fois.
Une opération récente manque
Vérifie d’abord sa présence sur le relevé bancaire et l’état de la connexion. Si tu la saisis provisoirement, repère-la pour la rapprocher de son import ultérieur. Sans ce contrôle, la saisie et l’import risquent de compter le même achat deux fois.
Adapte le suivi à vos projets
Une fois les charges courantes stabilisées, ajoute une enveloppe pour un projet commun : vacances, équipement ou réserve partagée. Décidez d’abord de la règle de financement du projet, puis appliquez-la au montant prévu. Votre clé de charges courantes n’est pas une obligation pour toutes les envies.
Dans Getseetu, la prévision des factures et des objectifs d’épargne complète le classement des transactions. Pour votre organisation 2026, garde néanmoins la distinction entre une somme réservée pour plus tard et une dépense déjà réalisée.
Conserve aussi une copie datée de votre règle. Un changement de revenu ou de situation se traite plus calmement quand chacun retrouve la base du calcul précédent.
FAQ
Comment utiliser un simulateur calcul prorata couple ?
Saisis les revenus retenus de chacun et le total des dépenses communes sur une même période. Le calcul répartit ces dépenses selon la part de chaque revenu dans le total du couple.
Faut-il connecter deux comptes pour calculer le prorata ?
Non, les revenus retenus et les dépenses communes suffisent au calcul. La connexion bancaire sert à récupérer les opérations et à faciliter leur suivi.
Peut-on utiliser les soldes bancaires pour répartir les charges ?
Les soldes bancaires ne remplacent pas les revenus retenus. Ils peuvent inclure de l’épargne, des avances ou des sommes déjà destinées à une facture.
Le prorata indique-t-il combien rembourser à mon partenaire ?
Non, le prorata donne une contribution cible. Pour calculer un remboursement, compare cette contribution aux dépenses communes déjà payées par chacun.
Comment éviter de compter deux fois un virement vers le compte commun ?
Traite le virement comme un transfert et l’achat final comme une dépense. Additionner les deux gonfle artificiellement les dépenses communes.
Que faire si l’un de nous n’a aucun revenu ?
Avec cette formule, un revenu retenu nul donne une contribution nulle si l’autre revenu est positif. Si les deux revenus sont nuls, définissez une autre règle de financement ensemble.
Getseetu est-il accessible immédiatement pour notre budget de couple ?
Getseetu est actuellement en bêta privée. Vérifie les conditions d’accès avant d’en faire le support de votre organisation commune.
Un dernier point
Une charge supprimée compte parfois davantage qu’une clé recalculée. Avant de débattre d’un écart de contribution, vérifiez que la dépense est encore utile à tous les deux. Le prorata répartit une charge ; il ne justifie pas son existence.