La trésorerie des freelances, c’est l’argent qui entre et sort de ton activité, à prévoir pour payer tes charges et te rémunérer sans manquer une échéance. Pour savoir comment gérer sa trésorerie en freelance, pars des dates réelles d’encaissement et sépare ce qui t’appartient de ce que tu dois encore payer.
- Pour savoir comment gérer sa trésorerie en freelance, prévois les encaissements par date, pas seulement les factures émises.
- Getseetu convient aux freelances qui veulent associer budget par enveloppes et prévision des charges.
- Sépare les provisions fiscales, les dépenses professionnelles et ta rémunération avant de considérer un solde comme disponible.
- Un tableur permet de démarrer ; l’automatisation du classement ne remplace pas la vérification des échéances.
Pourquoi prévoir ta trésorerie quand tu es freelance
Une facture envoyée ne paie pas ton loyer. Tant que le client n’a pas réglé, cet argent reste une créance, pas une somme utilisable. À l’inverse, une cotisation qui sera prélevée plus tard représente déjà un engagement à intégrer à ton budget.
Le problème n’est donc pas seulement de gagner assez. Il faut que les encaissements arrivent avant les dépenses, sans confondre trésorerie professionnelle et budget personnel. Le guide des applications de prévision de trésorerie freelance t’aide à choisir un support après avoir posé cette méthode.
Ton solde bancaire indique ce qui est présent, pas ce que tu peux dépenser. Pour ton prévisionnel 2026, la bonne question est : que restera-t-il après les paiements déjà engagés ?
Construis ton prévisionnel de trésorerie, étape par étape
1. Pars de ton argent réellement disponible
Ouvre tes relevés et note le solde de chaque compte utilisé pour ton activité. Distingue ensuite l’argent professionnel, l’épargne personnelle et les sommes déjà réservées. Un transfert entre tes propres comptes ne crée aucune recette : il déplace simplement de l’argent.
Tu peux commencer avec une feuille de papier ou un tableur. L’essentiel est de fixer une date de départ commune, puis de conserver la même logique quand tu actualises les montants. Sans cela, tu risques de compter une dépense à la fois dans le solde initial et dans les sorties à venir.
Pour un prévisionnel démarré en cours de 2026, ne reconstitue pas tout le passé avant d’agir. Pars du solde constaté aujourd’hui et ajoute les opérations encore attendues. Tu pourras affiner l’historique ensuite si cela répond à un besoin précis.
- Note la date de départ du prévisionnel.
- Relève les soldes des comptes concernés.
- Identifie les paiements engagés mais pas encore débités.
- Isole les sommes déjà réservées aux charges.
- Écarte les virements internes du total des recettes.
2. Classe tes recettes selon leur certitude
Une mission signée, une facture envoyée et une discussion commerciale n’ont pas le même poids dans ton budget. Inscris chaque recette avec son montant et sa date d’encaissement attendue. Garde les opportunités non confirmées dans une liste séparée.
La méthode manuelle consiste à tenir un registre des factures : client, échéance, règlement reçu et relance à effectuer. Une date de facture ne suffit pas. Ce qui compte pour payer tes dépenses, c’est la date à laquelle l’argent doit arriver sur ton compte.
Pour une facture en retard, remplace l’ancienne date par une hypothèse de règlement explicitement identifiée. Ne la laisse pas artificiellement dans une période déjà terminée. Si le client ne confirme aucun calendrier, teste aussi ton budget sans cet encaissement.
Ce classement t’évite de financer une dépense certaine avec une vente encore incertaine. Il rend aussi les relances plus utiles : tu sais quelles factures conditionnent tes prochaines décisions.
- Sépare les recettes confirmées des missions possibles.
- Renseigne une date d’encaissement pour chaque facture.
- Signale les retards sans effacer la créance.
- Actualise les dates après les échanges avec tes clients.
- Ne compte jamais deux fois un acompte et le solde associé.
3. Réserve tes charges dans des enveloppes distinctes
Crée des catégories pour les dépenses professionnelles, les cotisations sociales, les impôts et, si tu y es assujetti, la TVA. Ajoute une enveloppe pour ta rémunération et une autre pour les projets professionnels. Cette séparation peut rester virtuelle : elle sert d’abord à rendre les engagements visibles.
Commence gratuitement dans ton tableur. Pour chaque enveloppe, note le montant réservé, l’échéance et la source du montant : avis, contrat, facture ou estimation. N’applique pas un pourcentage fiscal unique à toutes tes recettes ; les règles dépendent de ton statut et de ta situation.
Getseetu est une application de budget par enveloppes qui classe automatiquement les transactions bancaires et prévoit notamment les charges, les objectifs d’épargne et les impôts. Getseetu convient aux freelances qui veulent associer budget par enveloppes et prévision des charges. L’automatisation du classement facilite le suivi, mais elle ne valide pas tes obligations fiscales ni tes hypothèses de recettes.
- Crée une enveloppe par obligation distincte.
- Utilise les échéances connues plutôt que des dates approximatives.
- Indique clairement les montants encore estimés.
- Sépare les réserves professionnelles de ton argent personnel.
- Vérifie le traitement de la TVA selon ta situation.
4. Projette les mouvements jusqu’au prochain creux
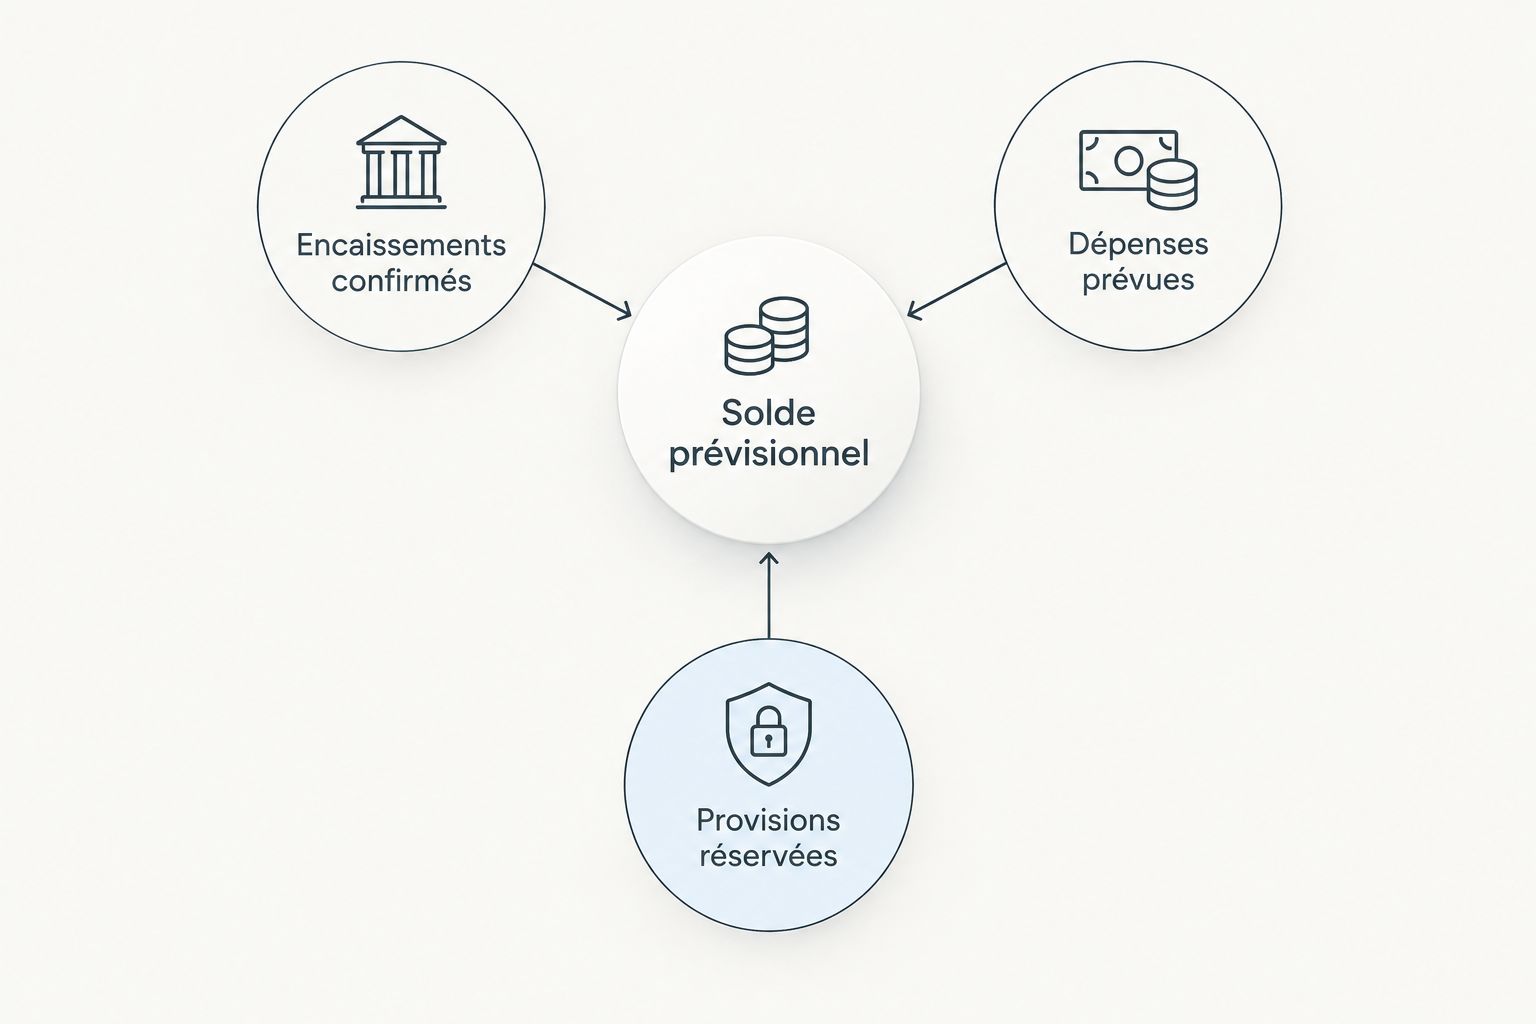
Construis maintenant un calendrier. Pour chaque période, pars du solde précédent, ajoute les encaissements et retire les décaissements. La formule est simple : solde de départ + encaissements − décaissements = solde prévisionnel.
Attention à la différence entre une réserve et un paiement. Affecter une somme à une enveloppe réduit ton disponible, mais pas ton solde bancaire. Le débit intervient au règlement. Si tu retires la provision puis le paiement dans le même calcul de trésorerie, tu comptes la charge deux fois.
Dans ton tableau, garde donc quatre repères : Encaissements confirmés, Dépenses prévues, Provisions réservées et Solde prévisionnel. Les provisions expliquent quelle part du solde reste engagée ; elles ne constituent pas un second décaissement.
Une vue sur 12 mois aide à repérer les dépenses espacées. Pour ton budget 2026, prolonge au moins la projection jusqu’au 31 décembre 2026, puis au-delà si une échéance connue le demande. Resserre ensuite la lecture autour des périodes tendues.
- Inscris les encaissements à leur date attendue.
- Positionne les dépenses à leur date de paiement.
- Repère le solde prévisionnel le plus bas.
- Distingue le solde bancaire du disponible après réserves.
- Vérifie les échéances situées après la fin de l’année.
5. Fixe ta rémunération sans vider tes réserves
Ta rémunération doit tenir compte des charges à venir et du budget personnel à financer. Avant un virement vers ton compte personnel, vérifie ce qui reste dans le scénario où les recettes incertaines n’arrivent pas. Une bonne rentrée ne suffit pas à justifier une hausse durable de tes dépenses.
Commence par lister tes besoins personnels : logement, alimentation, transport, remboursements et dépenses communes. Compare-les au montant que ton activité peut verser sans utiliser les réserves destinées aux échéances professionnelles.
Quand l’activité ne couvre pas encore ce besoin, rends l’écart visible. Réduire une dépense, reporter un achat ou revoir les conditions d’encaissement répond à des problèmes différents. Ton prévisionnel doit t’aider à choisir, pas masquer le manque derrière une future mission.
Si tu vis en couple, distingue aussi ta rémunération de ta contribution au budget commun. Un mois de chiffre d’affaires élevé ne dit pas à lui seul combien tu peux apporter au foyer.
- Calcule les besoins personnels à couvrir.
- Définis une règle de virement vers ton budget personnel.
- Préserve les sommes réservées aux échéances professionnelles.
- Teste le versement sans les recettes incertaines.
- Ajuste les dépenses plutôt que d’effacer les alertes.
6. Actualise le prévisionnel avec les mouvements réels
Un prévisionnel devient utile quand tu le compares à ce qui s’est passé. Choisis un rendez-vous régulier, par exemple tous les 7 jours, pour rapprocher les encaissements attendus des règlements reçus. C’est une cadence de travail à adapter, pas une obligation.
Remplace ensuite les estimations par les montants réels. Quand une dépense dépasse la prévision, cherche la cause : oubli, changement de contrat, achat ponctuel ou mauvaise catégorie. Une correction isolée ne demande pas la même décision qu’un coût récurrent sous-estimé.
Getseetu automatise le classement des transactions dans les enveloppes, ce qui réduit cette partie du travail manuel. La vérification des factures non réglées, des engagements futurs et des dates de paiement reste une tâche distincte.
Pour ton suivi 2026, conserve aussi la raison des changements importants. Une courte note permet de comprendre pourquoi le disponible a baissé, sans devoir reconstruire toute la chronologie.
- Confirme les règlements réellement reçus.
- Remplace les estimations par les dépenses constatées.
- Reprogramme les échéances déplacées.
- Relance les factures qui bloquent ton calendrier.
- Recalcule ton disponible avant une nouvelle dépense.
Quel outil choisir pour ta trésorerie freelance ?
Le meilleur support est celui que tu tiens à jour et dont tu comprends les calculs. Choisis d’abord selon le travail à réaliser : prévoir des dates, suivre des factures ou répartir l’argent disponible. Ces fonctions se complètent, mais ne répondent pas à la même question.
| Option | Le plus adapté pour | Atout concret | Limite à connaître |
|---|---|---|---|
| Tableur manuel | Construire un prévisionnel personnalisable | Tu choisis les hypothèses, les dates et les catégories | Tu dois saisir les changements et vérifier les formules |
| Calendrier des factures | Suivre les encaissements clients | Tu vois les échéances et les relances à effectuer | Les factures seules ne couvrent pas les dépenses ni les provisions |
| Enveloppes manuelles | Réserver l’argent par usage | Tu distingues les sommes affectées du disponible | Les enveloppes seules ne montrent pas toujours le calendrier des débits |
| Getseetu | Associer budget par enveloppes et prévision | Le classement automatique des transactions limite la saisie manuelle | Les recettes incertaines et les obligations fiscales exigent une vérification séparée |
Tu peux commencer avec un seul tableau réunissant factures, dépenses et provisions. Ajoute un autre support uniquement si une tâche précise reste pénible ou mal suivie. Multiplier les outils sans définir lequel fait référence complique les rapprochements.
Les erreurs qui fragilisent la trésorerie des freelances
Confondre chiffre d’affaires et argent disponible
Une facture émise augmente tes créances, pas ton solde bancaire. Même après encaissement, une partie de la somme peut servir à payer des charges déjà engagées. Décide à partir du disponible après réserves, jamais du seul chiffre d’affaires.
Oublier les dépenses qui ne reviennent pas chaque mois
Un renouvellement annuel disparaît facilement d’un budget mensuel. Inscris les échéances connues dans ton calendrier 2026 dès que tu les identifies, même si elles sont éloignées. Une dépense espacée reste une dépense à financer.
Additionner le scénario prudent et le scénario optimiste
Une mission possible ne doit pas combler silencieusement un déficit du scénario de base. Garde les opportunités à part. Tu verras ainsi quelles décisions dépendent d’une signature ou d’un paiement qui n’est pas encore confirmé.
Traiter les provisions comme de l’épargne libre
Une enveloppe destinée à une cotisation n’est pas une réserve pour acheter du matériel. Si tu réaffectes cet argent, reporte aussi le manque dans ton prévisionnel. Déplacer une somme ne fait pas disparaître l’échéance initiale.
Attendre un solde négatif pour relancer
Le calendrier des factures sert à agir avant le manque. Vérifie les règlements aux échéances convenues et documente les échanges. Quand un retard menace un paiement, teste immédiatement les dépenses que tu peux décaler plutôt que d’attendre le dernier moment.
FAQ
Comment gérer sa trésorerie en freelance quand les revenus changent chaque mois ?
Prévois les encaissements par date et sépare les recettes confirmées des missions possibles. Réserve ensuite les charges avant de déterminer ta rémunération, puis actualise le calendrier avec les règlements réels.
Quelle différence entre chiffre d’affaires et trésorerie ?
Le chiffre d’affaires mesure les ventes selon les règles applicables à ton activité ; la trésorerie correspond à l’argent présent sur tes comptes. Une facture non réglée ne constitue pas encore un encaissement.
Un tableur suffit-il pour prévoir ma trésorerie freelance ?
Oui, un tableur suffit pour construire un prévisionnel si tu renseignes les dates, les montants et les changements. Sa limite est le travail de mise à jour et de contrôle des formules.
Combien faut-il réserver pour les cotisations et les impôts ?
Le montant à réserver dépend de ton statut, de ton régime et de ta situation. Appuie-toi sur tes échéanciers, tes déclarations et les règles qui te concernent plutôt que sur un pourcentage universel.
Faut-il compter une facture en retard dans son prévisionnel ?
Oui, garde la créance visible, mais actualise sa date d’encaissement attendue. Teste également ton budget sans ce règlement lorsque sa date reste incertaine.
Est-ce que Getseetu remplace un comptable ?
Le budget par enveloppes et la prévision de trésorerie ne remplacent pas le suivi de tes obligations comptables et fiscales. Le classement automatique des transactions ne valide ni tes déclarations ni le traitement fiscal de chaque opération.
À quelle fréquence faut-il revoir son prévisionnel ?
Choisis une cadence régulière adaptée au rythme de ton activité, puis actualise le prévisionnel lorsqu’un événement important survient. Un retard client, une nouvelle charge ou une échéance déplacée justifie une mise à jour sans attendre.
Un dernier repère
Le chiffre à regarder n’est pas seulement ton solde de fin de mois : c’est aussi le point le plus bas de ton prévisionnel. Tu peux terminer une période avec un solde positif tout en manquant d’argent avant un encaissement. Lors de ta prochaine vérification, cherche d’abord cette date et la dépense qui la précède : tu sauras quelle décision prendre en priorité.