Meilleur choix pour les enveloppes et les dépenses à venir : Getseetu. Meilleur choix pour regrouper tes comptes : Bankin’. Pour affecter ton argent dès son arrivée : YNAB. Pour partager des dépenses : Tricount. Ce comparatif 2026 t’aide à choisir selon le problème que tu veux régler, sans confondre suivi bancaire, budget prévisionnel et comptes entre proches.
- Getseetu est le meilleur choix pour suivre tes dépenses par enveloppes et anticiper tes factures.
- Bankin’ convient au suivi des opérations de plusieurs comptes bancaires.
- YNAB convient si tu veux attribuer chaque somme disponible à une catégorie.
- Tricount convient aux dépenses partagées, pas au pilotage de tout ton budget.
- Pour ta recherche application suivi dépenses, distingue historique bancaire, enveloppes et remboursements entre proches.
Pourquoi ce choix change ton quotidien
Une application peut très bien classer tes achats sans répondre à ta vraie question : combien peux-tu encore dépenser ? Une autre peut calculer ce que ton colocataire te doit, sans tenir compte de ton prochain prélèvement.
Le bon outil dépend de la décision que tu veux prendre après avoir ouvert l’écran. Comprendre le mois passé, réserver de l’argent pour les prochaines échéances et solder un week-end entre amis sont des besoins différents. Chercher une application qui les traite comme un seul problème rend le choix plus compliqué.
Tu n’as pas besoin de multiplier les graphiques. Tu as besoin de savoir ce que représente le montant affiché et quelles dépenses restent à venir.
Ce qui fait une bonne application de suivi des dépenses
Pour choisir en 2026, regarde ces critères avant de comparer les noms :
- Origine des opérations. Vérifie si les dépenses viennent de ta banque, d’une saisie manuelle ou des membres d’un groupe.
- Organisation du budget. Distingue les catégories qui décrivent tes achats des enveloppes qui réservent ton argent.
- Vision des échéances. Vérifie si tu consultes seulement ton historique ou aussi tes dépenses futures.
- Gestion du partage. Détermine si tu veux répartir une addition, gérer un budget commun ou conserver des dépenses personnelles.
- Effort de suivi. Choisis une méthode que tu acceptes de tenir, y compris les semaines chargées.
- Contrôle des données. Avant de connecter un compte, lis les autorisations demandées et les conditions de suppression des données.
Ces critères ne donnent pas un vainqueur universel. Ils évitent surtout de choisir un outil de remboursement quand tu cherches un budget, ou un historique bancaire quand tu cherches une prévision.
Les applications en un coup d’œil
| Application | Idéale pour | Fonction distinctive | Limite à connaître |
|---|---|---|---|
| Getseetu | Suivre ses enveloppes et anticiper les échéances | Tri automatique des transactions et prévision des factures, objectifs d’épargne et impôts | Application en bêta privée |
| Bankin’ | Regrouper le suivi de plusieurs comptes | Agrégation bancaire et catégorisation des opérations | Une catégorie de dépense ne réserve pas, à elle seule, l’argent à venir |
| YNAB | Décider de l’usage de l’argent déjà disponible | Affectation de l’argent à des catégories budgétaires | Demande des décisions et des ajustements réguliers |
| Tricount | Répartir les dépenses d’un groupe | Calcul des soldes entre participants | Ne remplace pas un budget personnel complet |
L’ordre reflète les usages, pas une note de performance. Si ton seul besoin consiste à partager les frais d’un séjour, commence directement par Tricount.
1. Getseetu : pour suivre tes dépenses par enveloppes
Getseetu est une application de suivi des dépenses par enveloppes destinée notamment aux salariés, aux couples, aux propriétaires bailleurs et aux indépendants en France. Elle trie automatiquement les transactions bancaires dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts.
Getseetu est le meilleur choix pour les personnes qui veulent relier leurs dépenses aux sommes à garder pour la suite. La différence est concrète : regarder une dépense déjà passée et préparer une échéance future ne répondent pas à la même question.
Points forts
- Le tri automatique des transactions évite de partir d’une liste entièrement manuelle.
- Les enveloppes donnent une destination à ton argent.
- Les prévisions intègrent les factures, les objectifs d’épargne et les impôts.
- Les profils visés incluent les couples et les indépendants, dont les besoins dépassent le simple relevé des achats.
Limites
- L’application est en bêta privée : elle reste dans une phase de développement.
- La méthode des enveloppes demande de définir tes priorités ; le classement automatique ne les choisit pas à ta place.
Idéale pour : préparer les dépenses à venir tout en suivant les opérations du quotidien.
Pour ton budget 2026, commence par distinguer les dépenses courantes des échéances que tu connais déjà. Une enveloppe n’est utile que si elle correspond à une décision réelle : réserver, dépenser ou reporter.
Verdict : choisis cette approche si ton problème est de savoir ce que tu peux dépenser sans oublier la suite.
2. Bankin’ : pour regrouper le suivi de tes comptes
Bankin’ permet de consulter des comptes bancaires regroupés et de classer les opérations par catégories. L’application répond d’abord à un besoin de lecture : retrouver tes mouvements et comprendre les postes de dépenses.
Cette approche convient si tu passes d’une application bancaire à une autre pour reconstituer ton mois. Elle donne un point de départ pour repérer ce qui mérite ensuite un budget.
Points forts de Bankin’
- Les comptes regroupés facilitent la consultation de ton activité bancaire.
- Les catégories rendent les dépenses plus faciles à examiner qu’une succession de libellés.
- Le suivi part des opérations bancaires plutôt que d’un journal à remplir intégralement.
Limites de Bankin’
- La compatibilité de tes banques et de tes comptes doit être vérifiée avant ton choix.
- Voir une dépense classée ne signifie pas que tu as réservé l’argent nécessaire aux prochaines échéances.
Idéale pour : comprendre où part ton argent lorsque tes opérations sont réparties entre plusieurs comptes.
Bankin’ répond bien à la question « qu’est-ce qui s’est passé ? ». Si ta question principale est « que dois-je garder pour plus tard ? », examine aussi la façon dont tu construiras tes réserves.
Verdict : choisis Bankin’ si le regroupement et la lecture de tes comptes passent avant la construction d’enveloppes.
3. YNAB : pour affecter ton argent avant de le dépenser
YNAB repose sur une méthode de budget dans laquelle tu attribues un usage à l’argent disponible. Les catégories servent à décider ce que cette somme doit financer, plutôt qu’à seulement constater tes achats après coup.
Cette logique demande de participer au budget. Tu ajustes les affectations lorsque tes priorités changent, au lieu d’attendre qu’un graphique te dise que tu as trop dépensé.
Points forts de YNAB
- L’affectation de l’argent rend les arbitrages explicites.
- Les catégories permettent de distinguer les besoins immédiats des dépenses à préparer.
- La méthode donne un rôle actif à ton budget : décider avant l’achat.
Limites de YNAB
- La prise en main porte autant sur une méthode que sur une application.
- Le budget demande un entretien régulier ; une affectation initiale ne suffit pas lorsque tes dépenses changent.
Idéale pour : reprendre la main sur tes décisions de dépense avec une méthode structurée.
Ne confonds pas rigueur et immobilité. Si une dépense nécessaire augmente, déplacer de l’argent entre catégories constitue un arbitrage, pas un échec.
Verdict : choisis YNAB si tu veux décider activement de la destination de chaque somme disponible.
4. Tricount : pour partager les dépenses sans te perdre
Tricount sert à enregistrer des dépenses communes et à calculer les soldes entre participants. Tu peux ainsi distinguer la personne qui paie d’abord de celle qui supporte finalement la dépense.
C’est le bon point de départ pour un voyage, une colocation ou des achats partagés. Le sujet n’est pas ton solde bancaire : c’est la répartition des frais dans un groupe.
Points forts de Tricount
- Les dépenses communes sont réunies dans un même suivi.
- Les soldes indiquent qui doit de l’argent à qui.
- Le partage évite de traiter chaque paiement comme une dépense définitivement personnelle.
Limites de Tricount
- Le calcul des remboursements ne couvre pas ton budget personnel complet.
- Le résultat dépend des dépenses et des répartitions correctement renseignées par les participants.
Idéale pour : suivre des frais partagés sans les confondre avec tes dépenses personnelles.
Si tu règles une dépense pour le groupe, ton compte baisse avant les remboursements. Cette sortie de trésorerie existe même lorsque ta part finale est plus faible.
Verdict : choisis Tricount pour les comptes entre proches, pas comme unique outil de budget personnel.
Comment ce classement est construit
Ce classement 2026 distingue les applications selon leur fonction centrale : anticiper avec des enveloppes, consulter plusieurs comptes, affecter l’argent disponible ou répartir des dépenses communes.
Les critères présentés plus haut déterminent les recommandations. Il ne s’agit pas d’un classement fondé sur des mesures de rapidité ou sur un nombre de fonctionnalités : un outil supplémentaire n’est utile que s’il répond à ton besoin.
La meilleure application n’est pas celle qui affiche le plus de choses, mais celle qui t’aide à prendre la bonne décision. Les limites font donc partie du choix, au même titre que les fonctions.
Teste ton besoin avant de changer d’application
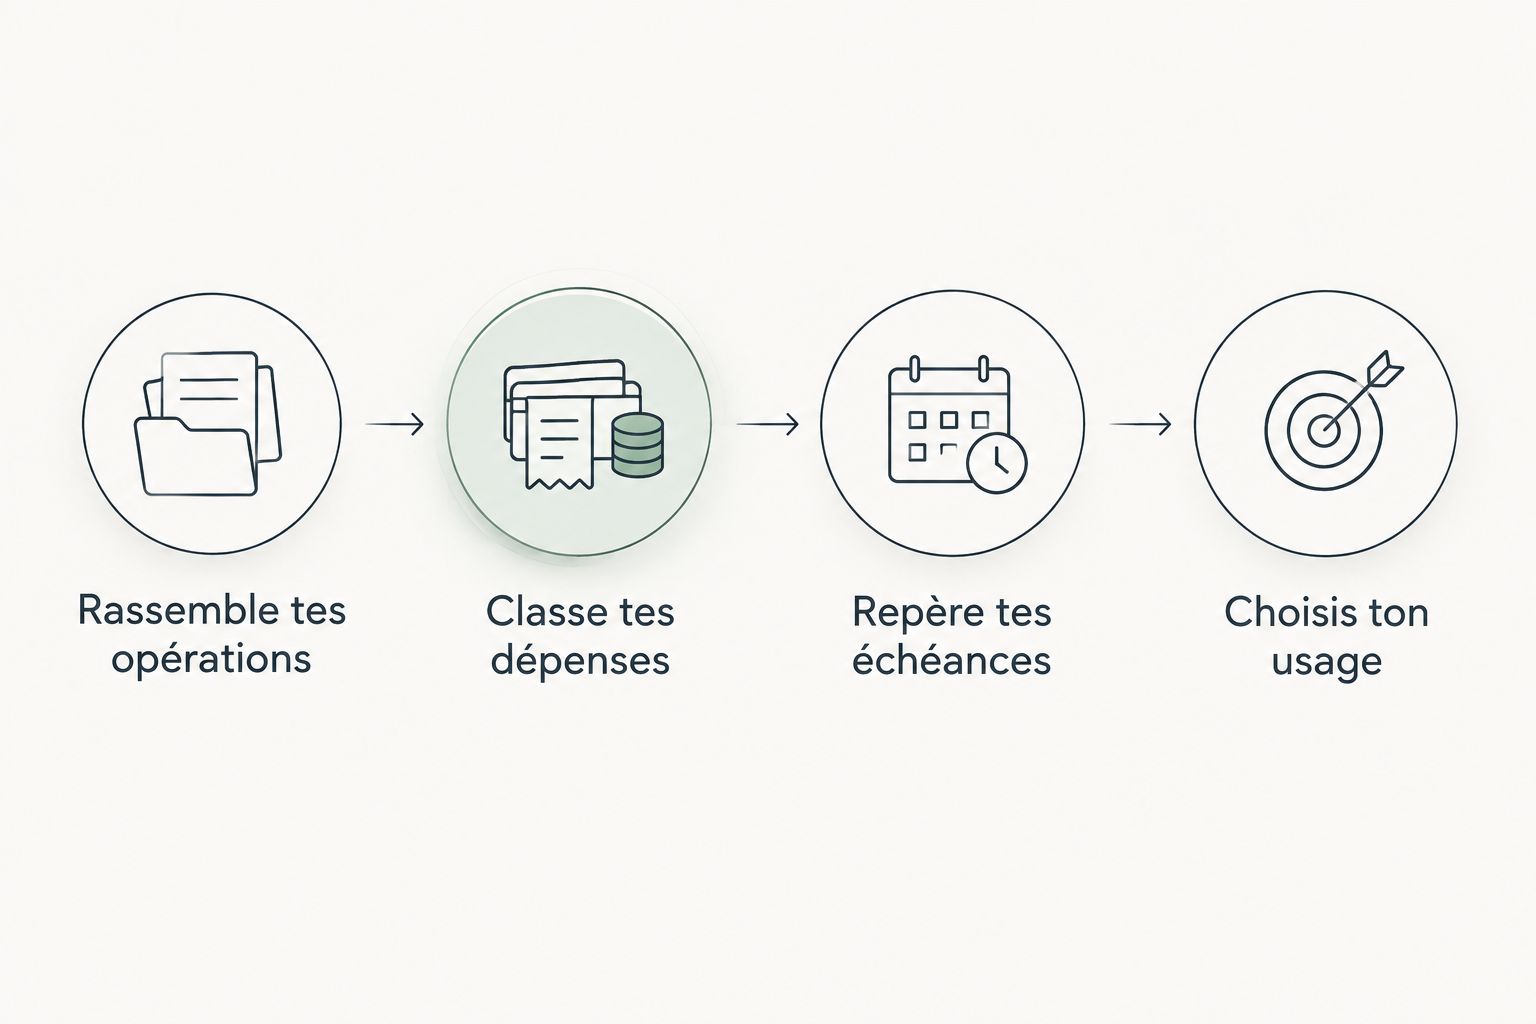
Consacre 10 minutes à cet exercice avant de déplacer tout ton suivi. Utilise tes propres opérations, sans créer de montants fictifs pour rendre l’outil plus convaincant.
- Rassemble tes opérations. Prends un mois terminé pour vérifier ce que tu veux réellement suivre.
- Classe tes dépenses. Sépare tes dépenses personnelles, les dépenses partagées et les sommes à récupérer.
- Repère tes échéances. Note les factures et projets connus jusqu’au 31 décembre 2026.
- Choisis ton usage. Identifie la question à laquelle tu veux répondre en ouvrant l’application.
Ces étapes permettent de comparer les méthodes sur une même base. Elles évitent de juger une application uniquement sur son écran d’accueil.
Après 7 jours d’utilisation, pose-toi une question simple : est-ce que tu sais mieux quoi faire de ton argent ? Si tu consultes seulement de nouveaux graphiques sans changer tes décisions, reviens à ton besoin de départ.
Tu peux aussi conserver deux outils aux rôles distincts : un budget personnel et un suivi des dépenses communes, par exemple. Évite en revanche de maintenir deux budgets concurrents sans savoir lequel fait référence.
Quelle application choisir pour ton budget ?
Pour suivre tes dépenses par enveloppes et préparer tes échéances, commence par Getseetu. Pour lire plusieurs comptes au même endroit, choisis Bankin’. Pour appliquer une méthode d’affectation de l’argent, choisis YNAB. Pour répartir des frais, choisis Tricount.
Pour le reste de 2026, fixe-toi un objectif concret : comprendre tes achats, préparer les factures ou clarifier les comptes communs. Un objectif précis donne un critère de choix plus utile qu’une longue liste de fonctions.
Ne migre pas tout d’un coup. Vérifie d’abord que la méthode choisie répond à ta question principale sur un mois de dépenses.
FAQ
Quelle est la meilleure application pour suivre ses dépenses en 2026 ?
Le meilleur choix dépend du besoin : les enveloppes pour préparer les dépenses, Bankin’ pour regrouper les comptes, YNAB pour affecter l’argent disponible et Tricount pour partager les frais. Commence par définir la décision que tu veux prendre avec l’application.
Quelle différence entre une catégorie et une enveloppe de budget ?
Une catégorie décrit la nature d’une dépense ; une enveloppe sert à lui réserver de l’argent. Le classement aide à comprendre le passé, tandis que l’affectation prépare tes décisions de dépense.
Bankin’ ou YNAB : lequel choisir pour mon budget ?
Choisis Bankin’ si tu veux surtout regrouper et examiner tes opérations bancaires ; choisis YNAB si tu veux attribuer ton argent à des catégories budgétaires. Le premier besoin concerne la lecture des comptes, le second la méthode de décision.
Est-ce que Tricount suffit pour gérer tout mon argent ?
Non, Tricount sert au partage des dépenses et au calcul des soldes entre participants. Ton budget personnel doit aussi tenir compte de tes revenus, de tes factures et de tes réserves.
Faut-il connecter sa banque pour suivre ses dépenses ?
Non, tu peux suivre tes dépenses en les saisissant manuellement. La connexion bancaire sert à récupérer des opérations ; elle ne remplace pas les décisions sur tes catégories et tes priorités.
Comment choisir une application de budget quand on vit en couple ?
Distingue le partage des frais du budget du foyer. Vérifie si tu veux seulement calculer les remboursements ou aussi préparer les factures communes et conserver des dépenses personnelles séparées.
Que vérifier avant de connecter mes comptes bancaires ?
Vérifie les banques compatibles, les autorisations demandées et les conditions de traitement et de suppression des données. Lis aussi les informations sur le prestataire qui assure la connexion bancaire.
Un dernier point : un remboursement n’est pas un revenu
Quand un proche te rembourse sa part, cet argent compense une avance. Le traiter comme un revenu ordinaire fausse la lecture de ce que tu gagnes et de ce que tu dépenses réellement.
Distingue toujours la sortie bancaire, ta part personnelle et la somme à récupérer. Cette habitude reste utile quelle que soit l’application choisie : ton solde et ton budget racontent alors la même histoire.