Pour prévoir les dépenses à venir : Getseetu. Pour attribuer un rôle à chaque euro : YNAB. Pour tenir des enveloppes manuellement : Goodbudget. Pour gérer un budget dans un logiciel libre : Actual Budget. Voici comment choisir ton application méthode 50 30 20 en 2026, sans confondre suivi des dépenses et argent réellement disponible.
- Getseetu est le choix pour une application méthode 50 30 20 centrée sur les enveloppes et les prévisions.
- YNAB convient si tu veux affecter ton argent disponible avant de dépenser.
- Goodbudget convient si tu préfères saisir tes dépenses et suivre tes enveloppes manuellement.
- Actual Budget convient si tu privilégies le logiciel libre et acceptes davantage de configuration.
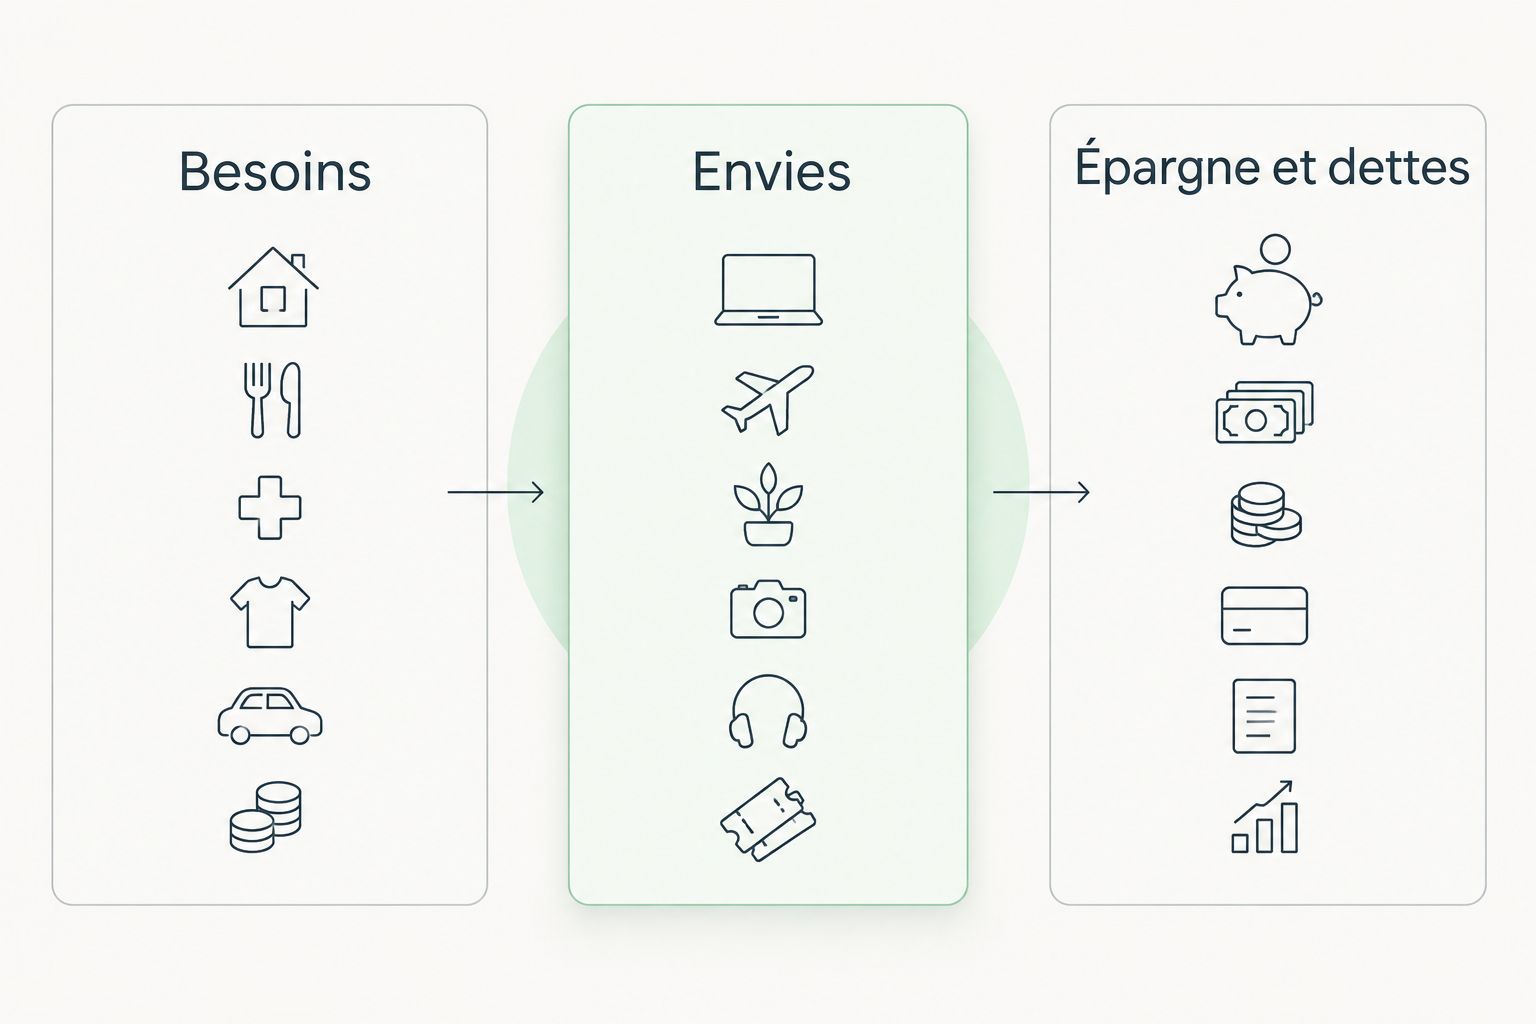
- La règle répartit ton revenu net entre besoins, envies, puis épargne et remboursement des dettes.
Pourquoi le choix de l’application compte
La méthode 50/30/20 répartit ton revenu net en trois blocs : 50 % pour les besoins, 30 % pour les envies et 20 % pour l’épargne et le remboursement des dettes. Ces proportions servent de repère. Elles ne rendent pas ton loyer moins lourd et ne remplacent pas un budget adapté à ta situation.
Une application utile doit surtout t’aider à décider avant de dépenser. Une liste de transactions te montre où ton argent est parti ; une enveloppe te donne une limite pour les prochains achats.
En 2026, choisis donc selon le travail que tu veux faire : anticiper les échéances, répartir chaque somme disponible, saisir tes achats ou garder la maîtrise technique de ton budget. Ce sont quatre besoins différents, pas quatre façons de présenter le même classement.
Ce qui fait une bonne application pour la méthode 50/30/20
Le bon outil rend ta répartition compréhensible sans transformer ton dimanche en séance de comptabilité. Voici les critères qui comptent avant de comparer les applications.
- Catégories compréhensibles : tu dois distinguer besoins, envies et épargne sans hésiter à chaque paiement.
- Enveloppes utilisables : ton budget doit donner une limite aux dépenses à venir, pas seulement classer les achats passés.
- Échéances visibles : assurances annuelles, impôts et projets doivent avoir une place dans ta lecture du budget.
- Entretien réaliste : choisis une saisie manuelle ou un classement automatique selon l’effort que tu acceptes réellement.
- Méthode compatible : certaines applications suivent une logique d’enveloppes ou de budget à base zéro, plutôt qu’une règle 50/30/20 dédiée.
- Contrôle des informations : avant de confier des données financières, vérifie les accès demandés, les possibilités d’export et les conditions applicables.
Le meilleur choix est celui dont tu comprends le solde restant, pas celui qui affiche le plus de graphiques. Un écran agréable ne résout pas une mauvaise distinction entre dépenses nécessaires et dépenses choisies.
Les applications en un coup d’œil
Ce comparatif 2026 distingue les usages. Il ne suppose pas que chaque application propose un bouton qui configure automatiquement la méthode 50/30/20.
| Application | Meilleur usage | Point distinctif | Limite à retenir |
|---|---|---|---|
| Getseetu | Prévoir les dépenses et objectifs à venir | Classement automatique des transactions en enveloppes et prévisions | Application en bêta privée ; règle 50/30/20 à traduire dans ton organisation budgétaire |
| YNAB | Donner un rôle à chaque euro disponible | Budget à base zéro avec affectation de l’argent aux catégories | Logique plus détaillée qu’une simple répartition en pourcentages |
| Goodbudget | Tenir ses enveloppes manuellement | Méthode des enveloppes numériques | La saisie manuelle exige une routine régulière |
| Actual Budget | Privilégier un logiciel libre | Budget par enveloppes dans un projet à code source ouvert | Configuration et hébergement à comprendre selon l’installation choisie |
1. Getseetu : pour prévoir au-delà des dépenses du moment
Getseetu est une application web française de budget par enveloppes, actuellement en bêta privée. Elle classe automatiquement les transactions bancaires dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts.
Getseetu est le choix pour un budget par enveloppes qui tient compte des échéances à venir. C’est pertinent si ton problème n’est pas seulement de savoir combien tu as dépensé, mais de comprendre ce que les dépenses futures réservent à ton budget.
Points forts
- Le classement automatique évite de saisir chaque transaction à la main.
- Les prévisions intègrent les factures, les objectifs d’épargne et les impôts.
- L’application s’adresse notamment aux salariés, couples, propriétaires bailleurs et indépendants en France.
Limites
- La bêta privée implique une phase de produit encore en développement.
- Le classement en enveloppes ne dispense pas de décider ce qui relève des besoins ou des envies.
- Une prévision reste à réviser lorsque tes revenus, tes objectifs ou tes échéances changent.
Idéal pour : anticiper les dépenses futures dans une application méthode 50 30 20, plutôt que regarder uniquement les sorties déjà enregistrées.
Verdict : à privilégier si les prévisions sont ton critère principal.
2. YNAB : pour affecter chaque euro avant de dépenser
YNAB suit une logique de budget à base zéro : tu attribues une fonction à l’argent dont tu disposes. Les catégories servent à préparer tes dépenses et à arbitrer entre elles.
La différence avec la règle 50/30/20 est importante. La règle fixe des proportions globales ; YNAB te pousse à prendre des décisions plus détaillées sur ton argent disponible.
Points forts
- L’affectation de l’argent rend les choix budgétaires explicites.
- Les catégories permettent de distinguer les dépenses courantes des sommes réservées.
- La méthode encourage à réviser le budget quand une priorité change.
Limites
- La logique demande un apprentissage si tu veux seulement consulter tes dépenses.
- Tu dois traduire toi-même les grandes proportions en catégories cohérentes.
- Affecter l’argent disponible ne remplace pas une réflexion sur tes revenus futurs.
Idéal pour : reprendre la main sur les décisions de dépense, catégorie par catégorie.
YNAB convient si tu veux intervenir dans ton budget. Si tu préfères un simple bilan mensuel sans arbitrage régulier, cette méthode est plus exigeante que nécessaire.
Verdict : à choisir pour une gestion active de chaque euro disponible.
3. Goodbudget : pour tenir des enveloppes manuellement
Goodbudget repose sur des enveloppes numériques. Tu répartis ton argent entre les postes de dépense, puis tu enregistres tes achats pour suivre ce qui reste.
La saisie manuelle donne un point de contrôle concret. Tu regardes chaque dépense, mais tu dois aussi accepter de maintenir ce suivi.
Points forts
- Les enveloppes donnent une représentation directe des limites de dépense.
- La saisie manuelle te fait revoir les achats enregistrés.
- La logique convient à une organisation en besoins, envies et épargne.
Limites
- Les dépenses oubliées rendent les montants restants trompeurs.
- L’entretien repose sur ta régularité.
- Un suivi des enveloppes ne constitue pas, à lui seul, une prévision de toutes les échéances.
Idéal pour : comprendre la méthode des enveloppes sans chercher à automatiser chaque geste.
Goodbudget répond au besoin de suivi manuel. Si tu sais déjà que tu abandonnes les applications dès qu’il faut saisir les achats, ne choisis pas cette approche par principe.
Verdict : à choisir si la saisie manuelle t’aide à garder le contrôle.
4. Actual Budget : pour privilégier le logiciel libre
Actual Budget est un logiciel de budget à code source ouvert, construit autour des enveloppes. Son fonctionnement privilégie les données locales, avec des choix d’installation et de synchronisation à comprendre.
Cette approche s’adresse à quelqu’un qui veut aussi choisir comment son outil fonctionne. Elle ajoute des décisions techniques à celles du budget.
Points forts
- Le code source ouvert permet d’examiner le fonctionnement du projet.
- La méthode des enveloppes aide à affecter l’argent disponible.
- Les choix d’installation donnent davantage de place à la maîtrise technique.
Limites
- L’installation et l’hébergement demandent de comprendre la solution retenue.
- Les sauvegardes méritent une attention particulière dans une configuration que tu administres.
- Le logiciel ne décide pas à ta place de la répartition entre besoins et envies.
Idéal pour : utiliser un budget par enveloppes tout en privilégiant un projet libre.
Actual Budget n’est pas le choix par défaut si tu veux éviter toute question technique. Le contrôle supplémentaire doit répondre à une vraie préférence, pas devenir une corvée.
Verdict : à choisir si le logiciel libre compte autant que le suivi budgétaire.
Comment appliquer la méthode dans l’application choisie
La préparation compte davantage que le nom de l’outil. Pour ton budget 2026, commence par définir les trois blocs ci-dessous, puis ajoute les sous-catégories qui rendent les décisions plus faciles.
Besoins
Range ici les dépenses nécessaires : logement, alimentation courante, énergie et déplacements indispensables. Le repère est de 50 % du revenu net.
Ne classe pas une dépense comme nécessaire uniquement parce qu’elle revient chaque mois. Un abonnement de loisir reste une envie même lorsqu’il est prélevé automatiquement.
Envies
Cette enveloppe regroupe les dépenses choisies : sorties, loisirs et achats non indispensables. Le repère est de 30 % du revenu net.
L’objectif n’est pas de supprimer les plaisirs. Tu leur donnes une place visible pour éviter qu’ils absorbent l’argent réservé à d’autres priorités.
Épargne et dettes
Le repère est de 20 % du revenu net pour l’épargne et le remboursement des dettes. Définis une convention claire pour traiter tes remboursements sans les compter également dans les besoins.
Sépare aussi une somme mise de côté pour une facture déjà prévue d’une épargne destinée à un projet. Une assurance annuelle reste une dépense à financer, même si l’argent attend sur un autre compte.
Garde la même convention d’un mois à l’autre. Si tu changes sans cesse la définition des catégories, tu ne sauras plus si ton budget évolue ou si tu as simplement déplacé les dépenses.
Les erreurs qui faussent le résultat
Confondre transfert et dépense. Déplacer de l’argent entre tes comptes ne constitue pas une nouvelle consommation. Vérifie le traitement des virements pour ne pas compter la même somme plusieurs fois.
Oublier les échéances annuelles. En 2026, ton budget doit faire une place aux dépenses prévues jusqu’au 31 décembre. Leur absence du relevé du mois ne signifie pas qu’elles ont disparu.
Forcer les pourcentages. Si tes besoins dépassent le repère, commence par mesurer l’écart. Déplacer artificiellement une facture vers les envies n’améliore pas ta situation.
Budgéter un revenu indépendant comme un salaire disponible. Les sommes à réserver aux cotisations et aux impôts ne sont pas de l’argent personnel à répartir librement. Clarifie cette base avant d’appliquer les proportions.
Comment ce classement est construit
Le classement distingue quatre usages : prévision, affectation détaillée, saisie manuelle et préférence pour le logiciel libre. Il s’appuie sur les approches décrites, pas sur une note de performance ou un test chronométré.
Les points forts ne suppriment pas les contraintes. Une application automatique demande des vérifications ; une application manuelle demande de la régularité ; un logiciel à configurer demande de l’entretien.
Quelle application choisir en 2026 ?
Privilégie les prévisions si tu termines le mois sans savoir quelles échéances arrivent ensuite. C’est le choix par défaut pour un besoin d’anticipation, plutôt que de simple classement.
Choisis YNAB pour affecter chaque somme disponible, Goodbudget pour suivre tes enveloppes manuellement, ou Actual Budget si le logiciel libre est une priorité. Ne change pas d’outil uniquement pour retrouver les mêmes catégories sous une autre présentation.
FAQ
Quelle est la meilleure application méthode 50 30 20 en 2026 ?
Le meilleur choix dépend du travail que tu veux faire : prévoir les échéances, affecter chaque euro ou saisir tes dépenses. Privilégie un outil de prévision si ton problème principal est l’argent à réserver pour la suite.
Est-ce que YNAB applique automatiquement la règle 50/30/20 ?
YNAB repose sur le budget à base zéro, pas sur une répartition universelle imposée en 50/30/20. Tu dois organiser tes catégories et vérifier leur cohérence avec les proportions que tu souhaites suivre.
Goodbudget convient-il si je veux saisir mes dépenses moi-même ?
Oui, Goodbudget convient à un suivi manuel par enveloppes. Tu dois enregistrer les achats régulièrement pour que les montants restants soient utiles.
Faut-il respecter exactement les proportions 50/30/20 ?
Non, les proportions 50/30/20 servent de repère. Si tes dépenses nécessaires dépassent la cible, pars de tes contraintes réelles plutôt que de modifier artificiellement les catégories.
Où ranger une assurance payée une fois par an ?
Classe une assurance annuelle selon sa fonction et réserve progressivement l’argent nécessaire à son paiement. L'argent mis de côté pour cette facture n'est pas une épargne disponible pour un autre projet.
Peut-on utiliser la méthode 50/30/20 en couple ?
Oui, à condition de définir le revenu de référence et les dépenses communes. La répartition entre besoins, envies et épargne est une question distincte du partage des contributions entre partenaires.
La méthode 50/30/20 convient-elle aux freelances ?
Oui, si tu distingues d’abord les recettes professionnelles de l’argent réellement disponible pour ta vie personnelle. Réserve les sommes destinées aux obligations professionnelles avant de répartir ton budget personnel.
Un dernier point
Une dépense annuelle provisionnée n’est pas une surprise, ni une épargne disponible. Cette distinction change la lecture de ton budget : un solde bancaire positif peut contenir de l’argent déjà réservé.
Avant de choisir une autre application, nomme les prochaines dépenses qui attendent dans ton solde. Tu verras plus clairement ce que ton outil doit t’aider à suivre.