Meilleur choix pour anticiper tes dépenses : Getseetu. Meilleur choix pour suivre tes comptes : Bankin’. Meilleur choix pour attribuer un rôle à chaque euro : YNAB. Meilleur choix pour remplir tes enveloppes à la main : Goodbudget. Ce comparatif 2026 t’aide à choisir une application de budget pour débutant selon ce que tu veux vraiment simplifier.
- Getseetu convient aux débutants qui veulent un budget par enveloppes et des prévisions de dépenses.
- Bankin’ sert à suivre tes comptes et à comprendre tes dépenses par catégorie.
- YNAB convient si tu veux décider du rôle de ton argent avant de le dépenser.
- Goodbudget privilégie les enveloppes numériques et une saisie manuelle, sans automatiser toute ta routine.
- Une application budget débutant doit surtout répondre à ta question : combien peux-tu encore dépenser ?
Pourquoi ce choix compte dès le départ
Ton solde bancaire ne dit pas tout. Il montre l’argent présent sur ton compte, mais ne réserve pas à ta place ce qui servira aux prochaines factures, aux vacances ou aux impôts.
C’est là que les méthodes se séparent. Certaines applications t’aident surtout à comprendre les dépenses passées ; d’autres t’amènent à répartir ton argent ou à préparer les échéances suivantes.
Le bon premier outil est celui qui rend ta prochaine décision plus simple. Si tu veux savoir où ton argent est parti, commence par le suivi. Si tu veux savoir ce que tu peux dépenser sans toucher au loyer, cherche plutôt une logique d’enveloppes.
Ce qui fait une bonne application budget débutant
Avant de comparer les noms, regarde ces critères. Ils comptent davantage qu’une longue liste de fonctionnalités.
- Une réponse lisible : tu dois distinguer ton solde, tes dépenses et l’argent déjà réservé.
- Une méthode compréhensible : les catégories expliquent le passé ; les enveloppes donnent une destination à l’argent.
- Une saisie supportable : choisis entre transactions récupérées automatiquement et dépenses enregistrées par toi-même.
- Des échéances visibles : une dépense annuelle doit entrer dans ta réflexion avant son prélèvement.
- Une routine réaliste : l’outil doit correspondre au temps et à l’attention que tu veux lui consacrer.
- Des limites claires : vérifie ce qui concerne la connexion bancaire, les données et le fonctionnement de chaque formule.
Pour ton choix en 2026, commence par ton besoin principal. Une application adaptée au suivi quotidien n’est pas automatiquement celle qui te convient pour préparer une année de dépenses.
Les applications en un coup d’œil
| Application | Meilleur choix pour | Point distinctif | Limite à considérer |
|---|---|---|---|
| Getseetu | Anticiper avec des enveloppes | Classement automatique des transactions et prévision des factures, objectifs d’épargne et impôts | Application en bêta privée ; le prévisionnel demande des hypothèses cohérentes |
| Bankin’ | Comprendre les mouvements de ses comptes | Regroupement des comptes et catégorisation des dépenses | Voir une catégorie de dépenses ne fixe pas ton budget à ta place |
| YNAB | Décider de l’usage de chaque euro | Méthode fondée sur l’affectation de l’argent disponible | Demande de répartir l’argent et d’ajuster les catégories |
| Goodbudget | Apprendre les enveloppes par la saisie manuelle | Répartition du budget dans des enveloppes numériques | La saisie manuelle demande une attention régulière |
Ce tableau compare des usages, pas un nombre de boutons. La meilleure option dépend surtout du geste que tu es prêt à répéter : consulter, répartir ou saisir.
1. Getseetu : pour débuter avec des enveloppes et des prévisions
Getseetu est une application web française de budget par enveloppes, actuellement en bêta privée. Elle classe automatiquement les transactions bancaires dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts.
Getseetu convient aux débutants qui veulent relier leur budget par enveloppes aux dépenses à venir. L’approche répond à une question concrète : cet argent est-il encore disponible pour mes envies, ou a-t-il déjà une destination ?
Ce positionnement concerne notamment les salariés, les couples, les propriétaires bailleurs et les indépendants en France. Tu n’as pas besoin de te reconnaître dans tous ces profils : retiens surtout l’intérêt de réunir dépenses courantes et échéances futures dans ta réflexion.
Les points forts de Getseetu
- Le classement automatique évite de repartir d’une liste de transactions à ranger entièrement à la main.
- Les enveloppes donnent un usage à l’argent, au-delà du simple constat des dépenses.
- Les prévisions intègrent les factures, l’épargne et les impôts.
- L’application est pensée pour des situations personnelles et professionnelles présentes en France.
Les limites de Getseetu
- L’application est en bêta privée, un statut à prendre en compte dans ton choix.
- Une prévision reste dépendante des dépenses, objectifs et échéances retenus : elle ne supprime pas les imprévus.
Pour qui : tu veux préparer les dépenses à venir plutôt que seulement relire ton relevé.
Verdict : à retenir pour les enveloppes et l’anticipation, en tenant compte du statut de bêta privée en 2026.
2. Bankin’ : pour commencer par comprendre tes dépenses
Bankin’ permet de regrouper ses comptes bancaires et de suivre les dépenses par catégorie. C’est une porte d’entrée pour quelqu’un qui veut d’abord voir ce qui entre, ce qui sort et où part son argent.
Le point de départ est simple : observer avant de changer ses habitudes. Tu peux ensuite décider quelles dépenses méritent une limite, lesquelles sont nécessaires et lesquelles ne correspondent plus à tes priorités.
Les points forts de Bankin’
- Le regroupement des comptes aide à consulter plusieurs situations bancaires ensemble.
- Les catégories donnent une lecture des dépenses plus structurée qu’une succession d’opérations.
- Le suivi permet de partir de dépenses réelles plutôt que d’un budget idéal écrit de mémoire.
Les limites de Bankin’
- La catégorisation décrit tes dépenses ; elle ne décide pas de tes priorités.
- Consulter ses comptes ne remplace pas le travail de réservation pour les échéances futures.
La nuance compte si tu as tendance à regarder ton solde puis à refermer l’application. Pour changer une décision, ajoute une règle personnelle : quelle catégorie veux-tu surveiller, et que feras-tu quand elle dépasse ce que tu avais prévu ?
Pour qui : tu veux d’abord comprendre tes mouvements bancaires, sans commencer par une méthode d’allocation détaillée.
Verdict : à choisir pour le suivi des comptes ; ne confonds pas visibilité et argent réellement disponible.
3. YNAB : pour donner un rôle à chaque euro
YNAB repose sur une méthode d’affectation de l’argent disponible. Tu répartis cet argent entre tes catégories, puis tu ajustes cette répartition quand tes priorités ou tes dépenses changent.
La différence avec un simple suivi est importante. Tu ne te demandes pas seulement combien tu as dépensé en alimentation : tu décides aussi quelle part de ton argent doit servir à l’alimentation avant d’en utiliser une autre ailleurs.
Les points forts de YNAB
- La méthode oblige à distinguer l’argent présent des revenus espérés.
- L’affectation rend les arbitrages visibles entre dépenses courantes, projets et échéances.
- L’ajustement des catégories permet de modifier le plan quand la réalité change.
Les limites de YNAB
- Il faut apprendre une méthode, pas seulement consulter un tableau.
- La répartition demande des décisions régulières ; elle ne se fait pas à ta place.
Ce fonctionnement te convient si tu trouves rassurant de savoir à quoi sert ton argent. Il correspond moins à un besoin de simple consultation sans intervention sur le budget.
Pour qui : tu veux une règle de décision claire et tu acceptes de participer activement à ton budget.
Verdict : à choisir pour apprendre l’allocation ; à écarter si tu cherches uniquement un relevé organisé.
4. Goodbudget : pour apprendre avec des enveloppes manuelles
Goodbudget transpose la méthode des enveloppes dans un outil numérique. Tu répartis ton budget entre des enveloppes et tu peux enregistrer tes dépenses manuellement pour suivre ce qu’il reste.
L’intérêt pédagogique est direct : chaque dépense te ramène à une enveloppe précise. La saisie devient alors un moment de décision, et non une tâche séparée de ton budget.
Les points forts de Goodbudget
- Les enveloppes rendent concrète la séparation entre différents usages de l’argent.
- La saisie manuelle permet de commencer sans faire de la connexion bancaire le point de départ.
- L’enregistrement d’une dépense invite à vérifier la somme restante dans l’enveloppe concernée.
Les limites de Goodbudget
- Une dépense oubliée rend le suivi manuel moins fidèle à la réalité.
- La saisie devient une tâche supplémentaire si tu ne veux pas enregistrer tes opérations toi-même.
Pour qui : tu apprends mieux en faisant et tu préfères contrôler la saisie de tes dépenses.
Verdict : à choisir pour pratiquer les enveloppes manuellement ; à écarter si tu veux éviter cette routine.
Comment ce classement départage les applications
Le classement 2026 privilégie l’usage de départ : anticiper, observer, affecter ou saisir. Il ne constitue pas un classement de performance bancaire ni une promesse de résultats financiers.
Les critères sont ceux présentés plus haut : compréhension, méthode, saisie, échéances, routine et limites. Une fonctionnalité n’est utile que si elle t’aide à prendre une décision que tu comprends.
Les recommandations restent donc distinctes. Un outil orienté prévision répond à une autre question qu’un outil choisi pour apprendre la saisie manuelle ; aucun ne dispense de vérifier tes propres engagements.
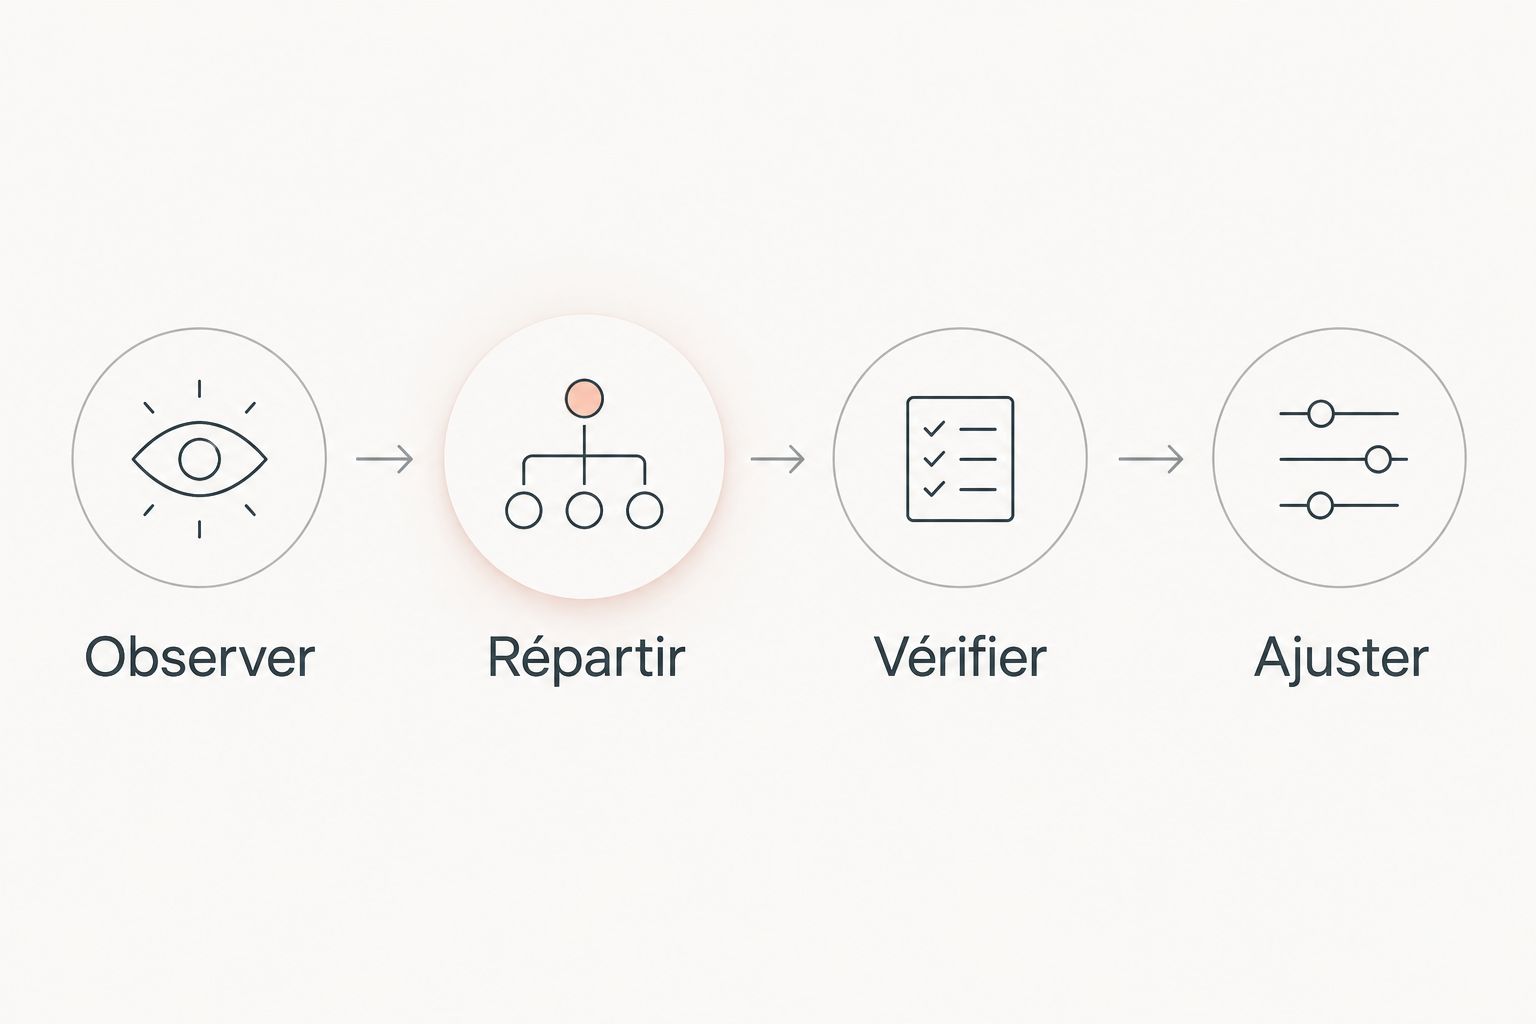
Comment démarrer sans transformer ton budget en corvée
Observer
Regarde tes opérations sur 1 mois pour repérer les dépenses habituelles. Ce point de départ ne suffit pas pour les charges annuelles : ajoute séparément celles que tu connais déjà.
Ne cherche pas encore à corriger chaque achat. Le premier objectif est de reconnaître les dépenses nécessaires, les dépenses variables et les échéances qui risquent de sortir de ton champ de vision.
Répartir
Pour apprendre le geste, commence par 3 enveloppes : charges, quotidien et projets. C’est une proposition de départ, pas une règle universelle ; sépare ensuite les postes qui demandent réellement une décision différente.
Évite les catégories trop fines au début. Si tu passes plus de temps à hésiter entre deux intitulés qu’à décider quoi faire, regroupe-les.
Vérifier
Prévois 1 vérification par semaine pour comparer ton suivi avec tes opérations et tes prochaines échéances. Cette fréquence est un repère de routine, pas une garantie de résultat.
L’essentiel est de corriger les oublis avant de prendre une nouvelle décision de dépense. Une enveloppe mal renseignée donne une impression de marge qui ne correspond pas forcément à ta situation.
Ajuster
Quand une dépense change, modifie ton plan au lieu de considérer ton budget comme raté. Déplacer de l’argent entre deux enveloppes rend simplement ton arbitrage visible.
Ces étapes suivent un ordre : observer, répartir, vérifier, puis ajuster. Tu peux les garder même si tu changes ensuite d’application.
Quelle application choisir pour commencer en 2026 ?
Si ton problème principal est de dépenser un argent déjà destiné aux prochaines échéances, privilégie les enveloppes et la prévision. Si tu ne comprends pas encore tes dépenses, commence par les observer avant de vouloir tout organiser.
Choisis YNAB pour apprendre à affecter ton argent disponible. Choisis Goodbudget si la saisie manuelle t’aide à garder le contact avec chaque dépense. Bankin’ répond au besoin de suivi des comptes.
Ne change pas d’outil uniquement parce qu’une autre application affiche davantage de fonctions. Change si ton outil ne répond plus à ta question principale ou si sa routine ne te convient pas.
FAQ
Quelle est la meilleure application de budget quand on débute ?
La meilleure application dépend du geste que tu veux simplifier : suivre tes dépenses, répartir ton argent ou préparer tes échéances. Getseetu convient à une approche par enveloppes avec prévisions ; Bankin’ répond davantage au besoin de suivi des comptes.
Comment choisir une application budget débutant sans me compliquer la vie ?
Choisis d’abord une seule question à résoudre, comme comprendre tes dépenses ou réserver l’argent des factures. Compare ensuite la méthode et la saisie demandées, plutôt que le nombre de fonctionnalités.
Faut-il connecter son compte bancaire pour faire son budget ?
Non, tu peux tenir un budget en enregistrant tes dépenses manuellement. La connexion bancaire et la saisie manuelle correspondent à deux routines différentes : choisis celle que tu accepteras de maintenir.
Quelle différence entre un suivi de dépenses et un budget par enveloppes ?
Le suivi montre ce que tu as dépensé, tandis que les enveloppes donnent une destination à ton argent. Les deux approches se complètent, mais consulter une catégorie ne réserve pas automatiquement une somme pour une facture.
YNAB est-il adapté à un débutant ?
YNAB convient à un débutant prêt à apprendre une méthode d’affectation de l’argent disponible. Le point décisif est ton envie de répartir puis d’ajuster ton budget, pas ton niveau de départ.
Comment comparer le coût des applications de budget ?
Vérifie les conditions de chaque formule directement auprès de l’éditeur. Compare surtout les fonctions nécessaires à ton usage, les modalités de facturation et les conditions de résiliation avant de t’engager.
Une application peut-elle garantir que je ne serai plus à découvert ?
Non, une application de budget ne garantit pas l’absence de découvert. La qualité du suivi dépend notamment des informations prises en compte, des dépenses réelles et des décisions que tu prends.
Un dernier point : une enveloppe n’est pas un compte bancaire
Réserver de l’argent dans une enveloppe numérique ne signifie pas forcément le déplacer vers un autre compte. L’enveloppe sert à décider de son usage ; le compte bancaire reste l’endroit où les opérations sont exécutées.
Avant de dépenser, regarde donc les deux : ce que ton budget considère comme disponible et ce que ton compte permet réellement. Cette distinction évite de demander à une application une protection qu’elle ne promet pas.