Meilleur choix pour le budget par enveloppes : Getseetu, actuellement en bêta privée. Meilleur choix pour construire tes propres calculs : le tableur ; pour vérifier les encaissements : l’application bancaire ; pour organiser le suivi des locations : le logiciel de gestion locative. Ce guide 2026 compare ces quatre approches pour distinguer les loyers reçus, les dépenses à prévoir et l’argent réellement disponible.
- Application budget bailleur : Getseetu convient au suivi par enveloppes et aux prévisions, mais reste en bêta privée.
- Le tableur convient aux calculs personnalisés, à condition de mettre régulièrement les données à jour.
- L’application bancaire sert à vérifier les mouvements ; elle ne remplace pas ton budget prévisionnel.
- Le logiciel de gestion locative répond au suivi des locations ; vérifie séparément ses fonctions budgétaires.
Pourquoi ce choix change ton budget
Un loyer encaissé n’est pas entièrement disponible pour tes dépenses personnelles. Une partie doit couvrir les dépenses du logement, les échéances fiscales et les travaux que tu prépares. Le bon outil t’aide à séparer ces usages avant de dépenser.
Le problème vient souvent du décalage entre les dates. Le loyer arrive chaque mois, tandis que certaines dépenses suivent un autre calendrier. Regarder seulement le solde du compte laisse ces échéances hors champ.
En 2026, choisis donc selon la question qui te bloque : où part l’argent, quelles dépenses arrivent, ou quelles locations demandent une action ? Ces besoins se complètent, mais ils ne désignent pas le même outil.
Ce qui fait une bonne application de budget pour bailleur
Ces critères servent à comparer les approches, pas à compter des fonctionnalités dont tu n’as pas besoin.
- Séparation des usages. Tu dois distinguer l’argent destiné au logement de celui destiné à ta vie quotidienne.
- Prévision des échéances. Une dépense connue doit apparaître avant son paiement, pas seulement après le débit.
- Lecture des encaissements. Un loyer attendu et un loyer reçu ne doivent pas être confondus.
- Réserves identifiables. L’argent prévu pour une dépense future doit rester visible dans ton organisation.
- Entretien réaliste. Le système doit correspondre au temps que tu acceptes de consacrer aux vérifications.
- Périmètre clair. Budget personnel, suivi locatif et déclaration fiscale sont des tâches différentes.
Une bonne méthode tient aussi quand un événement ne se passe pas comme prévu. Avant de choisir, demande-toi comment tu corrigeras un encaissement décalé, une dépense supplémentaire ou une mauvaise affectation.
Les options en un coup d’œil
| Option | Meilleur usage | Point distinctif | Limite à accepter |
|---|---|---|---|
| Getseetu | Organiser ton budget de bailleur par enveloppes | Classement automatique des transactions et prévisions de dépenses, d’épargne et d’impôts | Bêta privée ; ne pas le confondre avec un logiciel de gestion locative |
| Tableur personnalisé | Construire tes propres calculs | Structure et formules que tu définis | Saisie, contrôles et entretien à ta charge |
| Application bancaire | Vérifier les mouvements du compte | Consultation des opérations enregistrées | Le solde ne dit pas quelle somme est déjà réservée |
| Logiciel de gestion locative | Organiser le suivi des locations | Approche centrée sur la location plutôt que sur le budget personnel | Fonctions variables ; prévision du budget personnel à vérifier |
Ce classement porte sur des usages distincts. Il ne présente pas quatre logiciels interchangeables : un tableau de calcul, un relevé bancaire et un budget par enveloppes ne répondent pas à la même question.
1. Getseetu : pour le budget de bailleur par enveloppes
Getseetu est une application de budget pour bailleur qui classe automatiquement les transactions bancaires dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts. L’application s’adresse notamment aux bailleurs en France et se trouve actuellement en bêta privée.
L’intérêt des enveloppes est de donner une destination à ton argent. Tu ne regardes plus seulement ce qui reste sur le compte : tu distingues ce qui sert aux dépenses courantes, ce qui prépare une échéance et ce qui finance un projet.
Pour un bailleur, cette logique aide à poser la bonne question : quelle part des loyers appartient déjà à des dépenses futures ? Elle évite de traiter tout encaissement comme une somme immédiatement utilisable.
Points forts de cette approche :
- Le classement automatique réduit la part de rangement manuel des transactions.
- Les enveloppes distinguent les destinations de l’argent.
- Les prévisions couvrent plusieurs besoins : factures, épargne et impôts.
- Le public visé inclut explicitement les bailleurs en France.
Limites à accepter :
- La bêta privée ne convient pas comme point de départ garanti pour un besoin immédiat.
- Le périmètre budgétaire décrit ne remplace pas la vérification des besoins de gestion locative ou de déclaration.
Meilleur pour : le bailleur qui veut organiser son argent par destination, plutôt que construire lui-même toutes ses formules.
Pour ton choix en 2026, sépare bien l’intérêt de la méthode et la possibilité de commencer tout de suite. Ne laisse pas une échéance proche dépendre de l’entrée dans une bêta privée.
Verdict : adopte cette approche pour les enveloppes ; attends pour en faire ton seul outil tant que tu ne peux pas l’utiliser.
2. Le tableur : pour un budget locatif sur mesure
Un tableur te permet de construire ton suivi autour de tes propres catégories. Tu définis les colonnes, les formules, les périodes et la façon de distinguer les montants attendus des montants réellement encaissés.
C’est un choix pertinent si tes questions sont précises : suivre séparément plusieurs logements, préparer des travaux ou comprendre un calcul. En contrepartie, tu prends en charge la qualité du fichier et son actualisation.
Points forts du tableur :
- Tu choisis les catégories et le niveau de détail.
- Tu peux séparer prévisions et réalisations dans des colonnes distinctes.
- Tu peux expliquer chaque calcul en remontant à sa formule.
- Tu adaptes la présentation à ta manière de lire un budget.
Limites du tableur :
- Une formule incorrecte peut donner une lecture fausse du disponible.
- Sans import configuré, les mouvements doivent être ajoutés manuellement.
- Un fichier non actualisé ne décrit plus ta situation.
Meilleur pour : le bailleur qui veut comprendre et modifier ses calculs, et accepte l’entretien du fichier.
Pour commencer, utilise une structure simple : date, logement concerné, catégorie, montant prévu, montant réel et commentaire. Ajoute des détails seulement lorsqu’ils répondent à une question concrète. Un fichier compliqué n’est pas automatiquement un meilleur budget.
Sur 12 mois, affiche les échéances à leur date prévue. Une moyenne mensuelle aide à préparer une réserve, mais elle ne montre pas le moment où le compte devra supporter le paiement.
Verdict : adopte le tableur si tu assumes les mises à jour ; écarte-le comme outil principal si tu repousses déjà la saisie.
3. L’application bancaire : pour contrôler les encaissements
L’application bancaire sert d’abord à consulter les opérations du compte. Elle te permet de vérifier qu’un loyer a été enregistré ou qu’un prélèvement est passé, selon les informations affichées par ta banque.
Cette vérification est indispensable au budget, mais elle ne suffit pas à le construire. Un solde positif ne précise pas quelle somme tu as destinée aux prochaines dépenses du logement.
Points forts du suivi bancaire :
- Tu consultes les opérations enregistrées sur le compte.
- Tu peux confronter un encaissement attendu au mouvement correspondant.
- Tu disposes d’un point de contrôle pour actualiser ton budget.
Limites du suivi bancaire :
- Une opération future n’est pas un mouvement déjà enregistré.
- Le solde du compte ne représente pas à lui seul ton argent disponible.
- Les fonctions de catégorisation et de prévision diffèrent selon les banques.
Meilleur pour : le bailleur qui cherche d’abord à vérifier ce qui a effectivement été encaissé ou payé.
Prends l’habitude de rapprocher le relevé et ton suivi. Si un loyer est attendu mais n’apparaît pas encore, conserve cette différence au lieu de remplacer silencieusement la prévision par un encaissement supposé.
Pour ton budget 2026, garde deux lectures : les mouvements constatés et les dépenses à venir. La première décrit ce qui s’est passé. La seconde t’aide à décider ce que tu peux engager maintenant.
Verdict : adopte l’application bancaire comme contrôle ; écarte le solde bancaire comme seule mesure de ton disponible.
4. Le logiciel de gestion locative : pour suivre les locations
Un logiciel de gestion locative organise le travail autour des locations. Avant d’en choisir un, vérifie les tâches précises qu’il couvre : suivi des loyers, documents, dépenses ou autres besoins liés à tes biens.
Le mot « gestion » ne garantit pas un budget personnel prévisionnel. Un outil peut répondre à ton organisation locative sans expliquer quelle somme tu peux utiliser pour tes dépenses quotidiennes.
Points forts de cette approche :
- Tu choisis un outil autour des tâches propres à la location.
- Tu peux rechercher une organisation par logement plutôt que par dépense personnelle.
- Tu évalues les fonctions à partir de besoins locatifs concrets.
Limites à vérifier :
- Les fonctions diffèrent d’un logiciel à l’autre.
- Le suivi locatif ne suffit pas à établir ton budget personnel.
- Toute fonction fiscale doit être vérifiée pour ta situation avant utilisation.
Meilleur pour : le bailleur dont la difficulté principale concerne l’organisation des locations, pas seulement la répartition de l’argent.
Écris tes tâches indispensables avant de comparer les logiciels. Par exemple : retrouver un encaissement par logement, consulter les dépenses associées ou préparer les informations utiles à une déclaration. Vérifie ensuite chaque tâche dans le périmètre annoncé du logiciel.
Verdict : adopte cette catégorie pour un besoin de gestion locative ; écarte-la comme réponse automatique à un problème de budget personnel.
Comment ce classement est construit
L’ordre suit les besoins d’un bailleur qui cherche une application de budget : répartir son argent, personnaliser ses calculs, contrôler les opérations, puis organiser les locations. Les critères restent les mêmes : séparation des usages, prévision, encaissements, réserves, entretien et périmètre.
Il ne s’agit pas d’un classement issu de tests comparatifs. Les fonctions décrites pour l’application sont celles de son périmètre annoncé ; les autres entrées correspondent à des catégories d’outils.
Le meilleur choix est celui qui répond à ta question sans te faire confondre budget, gestion et fiscalité. Accumuler les fonctions n’a aucun intérêt si tu ne sais toujours pas quelle somme reste réellement utilisable.
Organise ton budget avant de changer d’outil
Pour préparer 2026, commence par une structure que tu comprends. Tu pourras ensuite la reprendre dans une application ou un fichier sans changer ta logique à chaque nouvel outil.
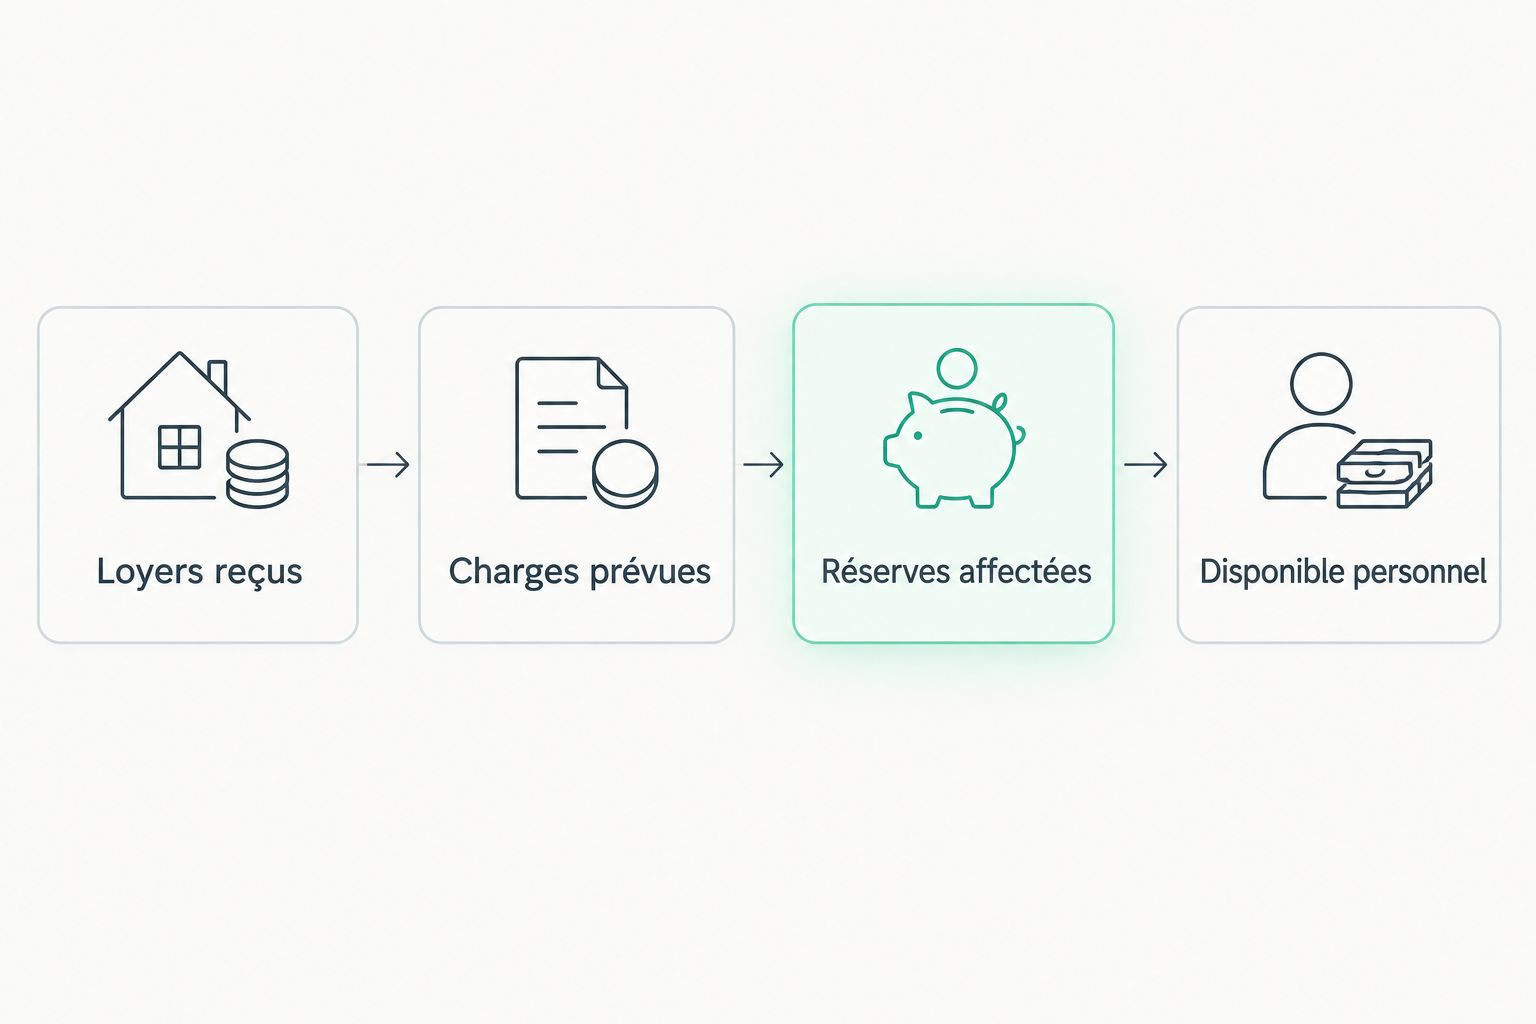
Sépare quatre informations
- Loyers reçus : les encaissements effectivement constatés.
- Charges prévues : les dépenses connues, placées à leur échéance.
- Réserves affectées : l’argent destiné à des dépenses futures.
- Disponible personnel : la part que ton budget laisse à tes autres usages.
Ces quatre informations ne sont pas quatre comptes bancaires obligatoires. Ce sont des distinctions à conserver dans ton suivi, quelle que soit la solution choisie.
Regarde les dates, pas seulement les moyennes
Prévoir sur 1 an permet de faire apparaître les dépenses annuelles. Mais une provision mensuelle ne suffit pas si l’échéance arrive avant que la réserve soit constituée.
Place donc les entrées et les sorties dans le calendrier jusqu’au 31 décembre 2026. Tu verras les périodes à examiner, sans confondre un équilibre annuel avec la capacité à payer chaque échéance.
Garde une règle de mise à jour
Choisis un moment récurrent pour vérifier les encaissements, corriger les écarts et déplacer les échéances modifiées. Le classement automatique ne remplace pas la connaissance d’un changement de situation.
N’ajoute pas une catégorie pour chaque détail. Si deux catégories ne changent aucune décision, les séparer crée surtout du travail supplémentaire.
Quelle solution choisir finalement ?
Getseetu convient aux bailleurs qui cherchent une application de budget par enveloppes avec des prévisions. Sa bêta privée reste une limite pratique : pour commencer immédiatement, un tableur entretenu constitue une base de travail que tu maîtrises.
Garde l’application bancaire pour vérifier les opérations. Ajoute un logiciel de gestion locative si tes tâches de location l’exigent, sans lui demander automatiquement de remplacer ton budget personnel.
Le bon choix n’est donc pas forcément un outil unique. C’est une répartition claire des rôles, sans recopier inutilement les mêmes informations partout.
FAQ
Quelle application de budget choisir quand on est bailleur ?
Getseetu convient au budget par enveloppes et aux prévisions, mais se trouve en bêta privée. Si tu dois commencer immédiatement, un tableur permet de poser tes catégories et tes échéances.
Une application bancaire suffit-elle pour gérer mon budget locatif ?
Une application bancaire suffit pour consulter les opérations, pas pour définir à elle seule ton argent disponible. Il faut aussi tenir compte des dépenses futures et des sommes déjà affectées.
Un tableur est-il mieux qu’une application de budget ?
Un tableur convient mieux si tu veux construire tes propres calculs et acceptes de les entretenir. Une application de budget répond à un autre besoin lorsque tu recherches un cadre de suivi plutôt que des formules à créer.
Quelle différence entre budget et gestion locative ?
Le budget organise l’argent et les échéances ; la gestion locative organise les tâches liées aux locations. Vérifie les fonctions annoncées au lieu de supposer qu’un seul outil couvre les deux.
Faut-il prévoir les dépenses du logement sur toute l’année ?
Oui, une vue annuelle permet de placer les dépenses qui ne reviennent pas chaque mois. Conserve aussi les dates de paiement : une moyenne ne montre pas la trésorerie nécessaire à chaque échéance.
Est-ce que mon solde bancaire correspond à ce que je peux dépenser ?
Non, ton solde bancaire ne tient pas compte à lui seul de l’argent destiné à des dépenses futures. Ton disponible dépend aussi de tes échéances et de tes réserves affectées.
Une application de budget remplace-t-elle une déclaration fiscale ?
Non, prévoir de l’argent pour les impôts ne remplace pas une déclaration fiscale. Vérifie séparément tes obligations et les fonctions fiscales effectivement proposées par l’outil choisi.
Un dernier point
Une réserve n’est pas une nouvelle dépense. Si tu affectes une somme aux travaux, puis enregistres plus tard leur paiement, évite de compter les deux comme deux sorties réelles.
La réserve décrit une destination ; le paiement décrit un mouvement. Cette distinction toute simple rend ton budget plus lisible, quel que soit l’outil.