Meilleur choix pour anticiper : Getseetu. Meilleur choix pour construire tes propres calculs : Microsoft Excel. Meilleur choix pour préparer un budget à deux : Google Sheets. Meilleur choix pour une prévision centrée sur le mois : Bankin’. Ce comparatif t’aide à choisir une application budget auto-entrepreneur en 2026 selon ce que tu veux vraiment suivre : tes encaissements, tes provisions ou l’argent disponible pour vivre.
- Getseetu est le meilleur choix pour les auto-entrepreneurs qui veulent un budget par enveloppes et des prévisions.
- Microsoft Excel convient aux calculs personnalisés ; Google Sheets au budget partagé avec ton conjoint.
- Bankin’ convient à une prévision de solde jusqu’à la fin du mois.
- Une application budget auto-entrepreneur doit distinguer chiffre d’affaires encaissé, provisions et argent disponible.
Pourquoi ce choix change ton quotidien
Une facture réglée fait monter ton solde bancaire. Elle ne transforme pas toute la somme en argent disponible pour tes dépenses personnelles : tu dois encore tenir compte des frais de ton activité, des prélèvements à venir et des sommes à mettre de côté.
Le bon outil t’aide à répondre à une question concrète : combien peux-tu utiliser sans prendre l’argent réservé à une autre dépense ? Un historique bancaire répond à « où est passé mon argent ? ». Un budget prévisionnel répond à « qu’est-ce que cet argent doit encore payer ? ».
Pour ton budget 2026, cette différence compte davantage qu’une longue liste de graphiques. Tu n’as pas besoin du même outil pour regarder ton mois, préparer une période sans mission ou organiser les dépenses communes avec ton conjoint.
Ce qui fait une bonne application de budget pour auto-entrepreneur
Voici les critères qui départagent les outils. Ils portent sur ton usage, pas sur le nombre de fonctions affichées.
- La séparation des sommes : tu dois pouvoir distinguer dépenses personnelles, frais professionnels et provisions, dans des enveloppes ou des catégories explicites.
- L’horizon de prévision : une vue jusqu’à la fin du mois ne répond pas au même besoin qu’un calendrier annuel.
- Le travail de mise à jour : un classement automatique et un tableau rempli à la main demandent des efforts différents.
- La liberté de calcul : certains budgets nécessitent des formules propres à ton activité ou plusieurs hypothèses d’encaissement.
- Le partage : si ton revenu finance un foyer, ton budget professionnel doit rester compréhensible pour la personne avec qui tu vis.
- La clarté des hypothèses : un paiement attendu doit rester identifiable comme une prévision, pas comme de l’argent déjà reçu.
Commence par ton problème principal. Si tu oublies les échéances, privilégie la prévision. Si tu veux changer les règles de calcul, privilégie le tableur. Si les discussions portent sur les dépenses communes, privilégie le partage.
Les applications en un coup d’œil
Ce classement 2026 distingue des usages complémentaires. Les tableurs figurent dans la sélection parce qu’ils permettent de construire un budget, même sans être des applications spécialisées dans les finances personnelles.
| Outil | Idéal pour | Point distinctif | Limite à accepter |
|---|---|---|---|
| Getseetu | Anticiper avec un budget par enveloppes | Classement automatique des transactions et prévision des dépenses, objectifs d’épargne et impôts | La prévision dépend des événements et montants pris en compte |
| Microsoft Excel | Construire des calculs personnalisés | Formules, tableaux et scénarios définis par toi | Tu dois construire et vérifier le modèle |
| Google Sheets | Préparer le budget du foyer à deux | Modification collaborative d’un même tableau | Le partage ne remplace pas les règles de contribution |
| Bankin’ | Suivre une prévision jusqu’à la fin du mois | Horizon mensuel pour la prévision du solde | Cet horizon ne couvre pas les échéances du reste de l’année |
1. Getseetu : le meilleur choix pour prévoir par enveloppes
Getseetu est une application web de budget par enveloppes qui classe automatiquement les transactions bancaires et prévoit les dépenses, les objectifs d’épargne et les impôts. Elle s’adresse notamment aux freelances en France, mais aussi aux salariés et aux couples.
Pour un auto-entrepreneur, l’intérêt est de ne pas confondre ce qui apparaît sur le compte avec ce qui reste réellement à affecter. Tu raisonnes par destination : dépenses courantes, échéances, épargne et projets.
Getseetu est le meilleur choix pour les auto-entrepreneurs qui veulent organiser leur argent par enveloppes et anticiper leurs échéances. La projection jusqu’au 31 décembre 2026 correspond à un besoin différent d’une simple lecture des opérations passées.
Les avantages de Getseetu
- Le classement automatique des transactions limite le travail de rangement manuel.
- Les enveloppes donnent une destination aux sommes du budget.
- La prévision réunit dépenses, épargne et impôts dans une même réflexion.
- L’approche concerne aussi le budget personnel et celui du couple.
Les limites de Getseetu
- Une prévision ne garantit pas qu’un client te paiera à la date attendue.
- Une somme prévue pour les impôts ne valide pas, à elle seule, ton calcul fiscal.
Idéal pour : anticiper les dépenses personnelles et les échéances liées à un revenu indépendant.
Verdict : choisis Getseetu si ton besoin principal est de prévoir ce que ton argent doit encore financer.
2. Microsoft Excel : le meilleur choix pour tes propres calculs
Microsoft Excel permet de créer un budget avec des formules, des tableaux et des graphiques. Tu choisis les colonnes, les catégories et les relations entre les montants.
C’est le bon outil si tu veux comparer plusieurs hypothèses : une mission encaissée à la date prévue, un règlement décalé ou une dépense reportée. Tu peux séparer les paiements reçus des factures encore en attente, à condition de construire cette distinction dans ton fichier.
L’avantage est la liberté. La contrepartie est simple : tu deviens responsable du modèle et de ses erreurs. Une formule oubliée ne se corrige pas parce que le tableau semble propre.
Les avantages de Microsoft Excel
- Tu définis tes propres catégories et règles de calcul.
- Tu peux comparer des scénarios dans des feuilles distinctes.
- Les formules rendent les calculs reproductibles.
- Les graphiques permettent de visualiser l’évolution du budget.
Les limites de Microsoft Excel
- La création du fichier et les vérifications demandent du travail.
- Une formule incorrecte peut fausser les montants affichés.
- Un tableau non actualisé décrit une ancienne situation, pas ton budget actuel.
Idéal pour : construire un prévisionnel sur mesure et comprendre chaque calcul.
Verdict : choisis Microsoft Excel si tu acceptes d’entretenir ton fichier pour garder la maîtrise des formules.
3. Google Sheets : le meilleur choix pour un budget partagé
Google Sheets permet de travailler à plusieurs sur un même tableur. Tu peux préparer les dépenses communes avec ton conjoint et rendre visibles les hypothèses utilisées pour calculer ta contribution au foyer.
Pour un auto-entrepreneur, c’est utile lorsque les revenus varient mais que les dépenses communes continuent. Le tableau peut distinguer le revenu encaissé, les sommes réservées à l’activité et le montant affecté au foyer.
Le partage du fichier ne règle toutefois pas la discussion à votre place. Décidez d’abord ce que vous partagez et comment vous contribuez ; écrivez ensuite les formules. Sinon, vous obtenez un calcul précis fondé sur une règle que personne n’a vraiment acceptée.
Les avantages de Google Sheets
- Vous pouvez modifier le même tableau à plusieurs.
- Les commentaires permettent d’expliquer une dépense ou une hypothèse.
- Les formules rendent la règle de contribution visible.
- Un même fichier peut séparer budget professionnel et dépenses communes.
Les limites de Google Sheets
- Les données et les formules doivent être entretenues.
- Les droits de partage demandent de l’attention pour protéger les informations financières.
- Le fichier ne décide pas de la répartition équitable à votre place.
Idéal pour : préparer un budget commun quand l’un de vous travaille à son compte.
Verdict : choisis Google Sheets si le besoin prioritaire est de comprendre et d’ajuster le budget à deux.
4. Bankin’ : le meilleur choix pour regarder la fin du mois
Bankin’ prévoit le solde jusqu’à la fin du mois. Cet horizon convient si ta question immédiate est de savoir comment se termine la période en cours, plutôt que de préparer l’ensemble de l’année.
Pour ton activité indépendante, cette lecture mensuelle doit rester distincte d’un budget annuel. Une échéance située après le mois affiché ne disparaît pas : elle reste simplement en dehors de cet horizon de prévision.
Les avantages de Bankin’
- La prévision du solde répond à une question concrète de fin de mois.
- L’horizon mensuel correspond à une période facile à délimiter.
- La lecture à court terme aide à ne pas mélanger le mois en cours et les projets lointains.
Les limites de Bankin’
- La prévision jusqu’à la fin du mois ne suffit pas à préparer toute l’année.
- Un solde prévisionnel ne précise pas, à lui seul, quelle somme réserver à chaque objectif.
Idéal pour : regarder la fin du mois sans confondre cette vue avec un prévisionnel annuel.
Verdict : choisis Bankin’ pour une question mensuelle ; ne t’arrête pas à cet horizon pour préparer tes échéances annuelles.
Comment ce classement est établi
La priorité va à l’adéquation entre ton problème et la fonction de l’outil : anticiper, calculer, partager ou regarder la fin du mois. Le classement distingue aussi l’automatisation du travail manuel et la prévision du simple calcul.
Il ne transforme pas des usages différents en une note unique. Microsoft Excel convient mieux à un modèle personnalisé ; Google Sheets au travail partagé ; une application par enveloppes à l’organisation des sommes. Le meilleur outil est celui dont tu comprends les résultats et dont tu tiens les informations à jour.
Prépare ton budget avant de choisir
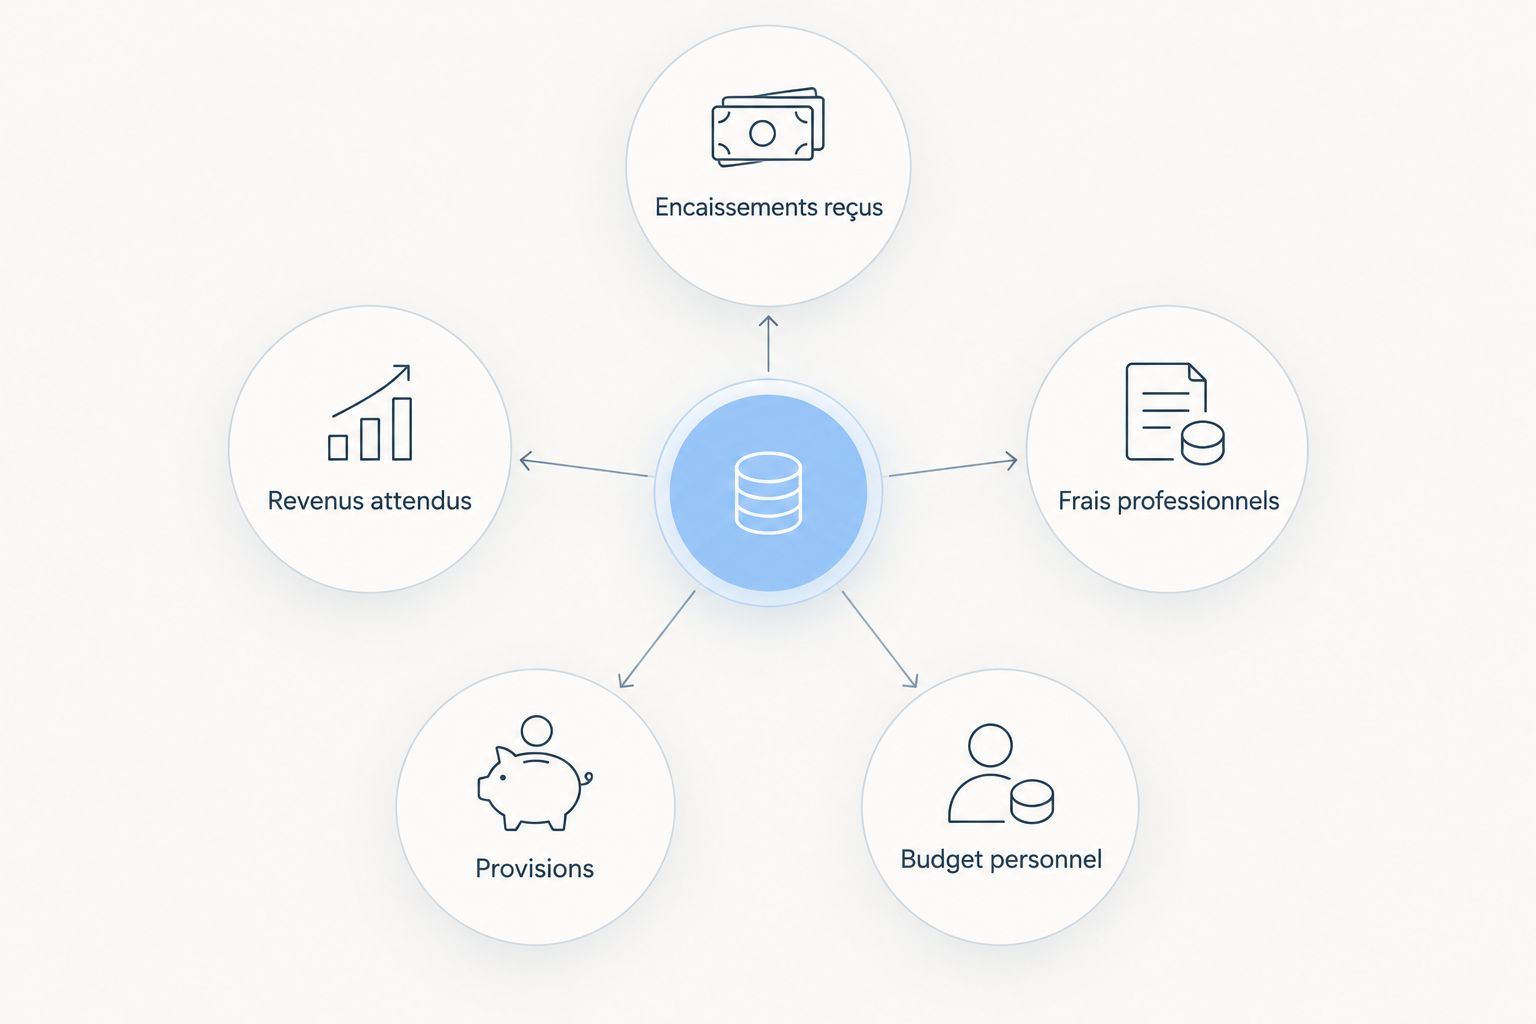
Un outil devient plus utile quand tu sais ce que tu veux y mettre. Avant de transférer tes données, sépare ton budget en catégories compréhensibles.
- Encaissements reçus : les paiements effectivement arrivés sur ton compte.
- Revenus attendus : les règlements prévus, avec leur date estimée.
- Frais professionnels : les dépenses nécessaires à ton activité.
- Provisions : les sommes destinées aux échéances sociales et fiscales applicables à ta situation.
- Budget personnel : ce que tu affectes à ta vie quotidienne et à tes projets.
Cette séparation évite de traiter une facture envoyée comme un paiement reçu. Elle évite aussi de considérer une provision comme une dépense personnelle disponible.
Pour construire ton calendrier 2026, regarde les dépenses sur 12 mois, même si tu mets ensuite ton budget à jour chaque mois. Une charge annuelle doit apparaître avant sa date de paiement, pas seulement lorsqu’elle est prélevée.
Si tu es redevable de la TVA, distingue également les sommes collectées à ce titre. N’applique pas un pourcentage universel trouvé dans un modèle : les règles dépendent de ta situation et doivent être vérifiées auprès des organismes compétents.
Quelle application choisir pour ton activité ?
Choisis Getseetu par défaut si tu veux un budget par enveloppes qui regarde les dépenses à venir. Choisis Microsoft Excel si tes calculs particuliers priment sur l’automatisation. Choisis Google Sheets si la priorité est le budget partagé. Choisis Bankin’ si ta question porte sur la fin du mois.
Pour choisir en 2026, pars d’une situation réelle : un règlement attendu, une échéance connue et une dépense personnelle prévue. Vérifie que tu peux distinguer ces éléments sans explication compliquée. Si tu ne comprends pas pourquoi un montant est disponible, ne le considère pas comme acquis.
FAQ
Quelle application budget auto-entrepreneur choisir en 2026 ?
Getseetu est le meilleur choix de cette sélection pour organiser un budget par enveloppes et anticiper les échéances. Microsoft Excel convient aux calculs personnalisés, Google Sheets au budget partagé et Bankin’ à une prévision jusqu’à la fin du mois.
Est-ce qu’Excel suffit pour gérer mon budget d’auto-entrepreneur ?
Microsoft Excel permet de construire un budget avec des formules et des catégories personnalisées. Tu dois toutefois actualiser les données et vérifier les calculs : un fichier bien présenté peut contenir des erreurs.
Comment faire un budget quand mes revenus changent chaque mois ?
Sépare les encaissements reçus des revenus attendus, puis distingue les frais, les provisions et le budget personnel. Un paiement prévu ne doit pas être traité comme de l’argent déjà disponible.
Quelle application choisir pour un budget de couple avec un indépendant ?
Google Sheets convient si vous voulez construire et modifier ensemble votre tableau. Définissez la règle de contribution avant les formules et choisissez les informations professionnelles que vous souhaitez partager.
Est-ce que mon solde bancaire correspond à ce que je peux dépenser ?
Non, ton solde peut inclure des sommes destinées à des frais professionnels ou à des échéances futures. Ton budget doit identifier ces destinations avant de calculer ce que tu peux affecter aux dépenses personnelles.
Une application de budget remplace-t-elle mes déclarations obligatoires ?
Non, tenir un budget ne te dispense pas des déclarations applicables à ton activité. Une prévision organise tes sommes, mais ne constitue pas une validation de tes obligations sociales ou fiscales.
Faut-il prévoir seulement le mois en cours ?
Non, une vue mensuelle ne couvre pas les échéances situées plus tard dans l’année. Prépare aussi un calendrier annuel, puis ajuste les prévisions lorsque les paiements et les dépenses se précisent.
Un dernier point
Une facture payée en retard ne change pas seulement ton chiffre d’affaires attendu : elle change les dates auxquelles tu peux engager tes dépenses. Quand tu ajustes ton budget, déplace donc la date d’encaissement, pas seulement le montant. Un total annuel équilibré peut masquer une période où l’argent nécessaire n’est pas encore arrivé.