Meilleur choix pour épargner automatiquement un montant fixe : l’application de ta banque avec un virement permanent. Pour préparer la somme à mettre de côté, Getseetu sert à organiser tes enveloppes et tes objectifs ; pour compléter une épargne par des arrondis, regarde Revolut ; pour séparer tes projets, regarde les Espaces N26. Ce guide 2026 distingue ces usages, parce que prévoir une épargne et déplacer ton argent sont deux choses différentes.
- Épargne automatique : application bancaire et virement permanent conviennent à un montant régulier décidé à l’avance.
- Getseetu convient à la préparation de ton épargne par enveloppes ; l’application est en bêta privée.
- Revolut propose les arrondis ; N26 propose les Espaces pour séparer tes projets.
- Prévois tes factures et tes dépenses annuelles avant de fixer ton virement d’épargne.
Pourquoi ce choix compte pour ton budget
Ton solde disponible ne correspond pas forcément à l’argent que tu peux épargner. Une facture annuelle, un impôt ou une dépense déjà prévue peut encore devoir sortir du compte. Programmer un transfert sans regarder ces échéances revient à ranger de l’argent que tu devras reprendre.
La bonne application répond donc à ton besoin réel. Veux-tu déplacer une somme sans y penser, mettre de côté la monnaie de tes achats ou savoir ce que ton budget permet ? Ces fonctions se complètent, mais aucune ne remplace les autres.
Ce qui fait une bonne application d’épargne automatique
Voici les critères à regarder avant de choisir ton outil en 2026 :
- Le mécanisme d’épargne. Un virement programmé déplace un montant choisi ; un arrondi dépend de tes achats ; une prévision prépare une décision.
- La prise en compte des échéances. Tes dépenses annuelles comptent autant que les prélèvements du mois.
- La séparation des projets. Une réserve pour les imprévus ne doit pas se confondre avec une enveloppe vacances.
- La maîtrise du montant. Tu dois comprendre la règle utilisée et savoir comment la modifier ou l’arrêter.
- La simplicité du suivi. Ton outil doit t’aider à comprendre ton argent, pas ajouter un classement impossible à maintenir.
Le critère décisif reste le même : après l’épargne, il doit rester de quoi régler les dépenses prévues. Une automatisation n’est utile que si tu peux la conserver sans reprendre régulièrement les sommes transférées.
Les options en un coup d’œil
| Option | Meilleur usage | Fonction distinctive | Limite principale |
|---|---|---|---|
| Application de ta banque | Épargner une somme fixe régulièrement | Virement permanent vers un compte d’épargne compatible | Le montant ne s’adapte pas seul à tes dépenses |
| Getseetu | Préparer l’épargne avec un budget par enveloppes | Classement automatique des transactions et prévision des dépenses et objectifs | Outil de préparation budgétaire, pas un service de transfert d’épargne présenté ici |
| Revolut | Ajouter une épargne liée aux achats | Arrondis sur les paiements éligibles | Le montant dépend des achats et ne constitue pas un objectif garanti |
| N26 | Séparer plusieurs projets d’épargne | Espaces distincts dans l’application | Les fonctions accessibles dépendent de l’offre détenue |
Ce tableau compare des usages, pas des rendements. Pour choisir un support où conserver ton épargne, regarde séparément sa disponibilité, ses conditions et les protections qui lui sont applicables.
1. L’application de ta banque : pour un virement régulier
L’application de ta banque est le premier choix à examiner si tu connais déjà le montant que tu souhaites épargner. Un virement permanent envoie une somme à la fréquence choisie, vers un compte destinataire compatible avec cette opération.
Tu n’as pas besoin d’un outil supplémentaire pour cette seule fonction. En revanche, le virement ne sait pas qu’une facture exceptionnelle arrive : c’est à toi de déterminer un montant tenable et une date adaptée.
Application bancaire : les avantages
- Tu fixes directement le montant et la fréquence.
- Tu utilises ton environnement bancaire habituel.
- Tu sépares le geste d’épargne de tes décisions d’achat.
- Tu peux construire une habitude indépendante des arrondis.
Application bancaire : les limites
- Le montant reste fixe tant que tu ne modifies pas la règle.
- Les possibilités de programmation dépendent de ta banque et du compte destinataire.
- Un virement ne remplace pas un budget prévisionnel.
Idéal pour : un salarié, un couple ou toute personne dont la marge d’épargne régulière est déjà identifiée.
Pour ton organisation 2026, choisis une date cohérente avec l’arrivée effective de tes revenus. Si tes encaissements varient, ne programme pas un montant uniquement à partir de ton meilleur mois : pars des dépenses à couvrir et de la marge réellement disponible.
Verdict : à choisir pour automatiser un montant fixe que ton budget permet.
2. Getseetu : pour préparer l’épargne par enveloppes
Getseetu est une application web française de budget par enveloppes, en bêta privée. Elle classe automatiquement les transactions bancaires dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts.
Getseetu convient à l’épargne par enveloppes quand tu veux préparer tes objectifs avant de décider d’un transfert. Son intérêt dans ce comparatif est la préparation : distinguer ce qui est déjà destiné aux dépenses de ce que tu souhaites réserver à tes projets.
Getseetu : les avantages
- Le classement automatique des transactions alimente le suivi par enveloppes.
- Les prévisions incluent les factures et les objectifs d’épargne.
- Les impôts font partie des dépenses prises en compte.
- Le budget par enveloppes permet de distinguer les destinations de ton argent.
Getseetu : les limites
- L’application est en bêta privée.
- La prévision d’un objectif ne signifie pas qu’un virement bancaire est exécuté.
- Une enveloppe budgétaire ne doit pas être confondue avec un compte d’épargne.
Idéal pour : les salariés, couples, propriétaires bailleurs et indépendants en France qui veulent préparer leur épargne avec leurs autres échéances.
Pour ton budget 2026, commence par nommer les dépenses déjà attendues. Préparer Noël, les vacances ou un impôt n’est pas la même chose que constituer une réserve pour les imprévus : ces sommes ont déjà une destination.
Verdict : à choisir pour préparer l’épargne ; à compléter par un virement bancaire si tu veux déplacer l’argent automatiquement.
3. Revolut : pour compléter ton épargne avec les arrondis
Revolut propose une fonction d’arrondi des paiements éligibles pour mettre de côté la différence selon les réglages applicables. Le principe associe ainsi une mise de côté à tes achats, plutôt qu’à une date fixe du calendrier.
Cette approche convient à une épargne complémentaire. Elle ne permet pas, à elle seule, de savoir si tes objectifs seront financés à temps : le résultat dépend notamment de tes achats et de la règle choisie.
Revolut : les avantages
- Les arrondis associent la mise de côté aux paiements.
- Tu n’as pas à décider d’un nouveau montant après chaque achat.
- Le mécanisme peut compléter un virement régulier.
Revolut : les limites
- Le montant accumulé dépend des achats éligibles.
- Un arrondi ne tient pas lieu de prévision des factures.
- Dépenser davantage pour épargner davantage serait contraire à ton objectif.
Idéal pour : une personne qui utilise déjà Revolut pour ses paiements et souhaite ajouter une mise de côté liée à ses achats.
Vérifie les paramètres de la fonction dans ton application avant de l’activer. Pour un projet assorti d’une échéance, conserve une règle d’épargne distincte : tu ne peux pas déduire une progression régulière d’un mécanisme qui dépend de tes dépenses.
Verdict : à choisir en complément ; à écarter comme seule méthode pour financer une échéance précise.
4. N26 : pour séparer tes projets avec les Espaces
Les Espaces N26 servent à organiser de l’argent séparément du compte principal dans l’application. Cette séparation permet d’attribuer une destination aux sommes mises de côté, sans les confondre avec le budget courant.
Les fonctions accessibles dépendent de l’offre détenue. Avant de choisir N26 pour une automatisation précise, vérifie les règles de transfert et les fonctions associées à ton compte.
N26 : les avantages
- Les Espaces permettent de distinguer plusieurs destinations.
- La séparation rend les projets visibles dans l’application.
- Tu peux organiser ton épargne autrement qu’en un montant global indifférencié.
N26 : les limites
- Les fonctions varient selon l’offre détenue.
- Séparer une somme ne prouve pas que ton budget permet de l’épargner.
- Cette organisation ne remplace pas la vérification des prochaines échéances.
Idéal pour : une personne qui souhaite distinguer ses projets au sein de son application bancaire.
La séparation est utile quand tu sais déjà ce que chaque somme doit financer. Elle ne suffit pas si tu dois reprendre l’argent d’un projet pour payer les dépenses ordinaires : dans ce cas, revois d’abord le montant affecté.
Verdict : à choisir pour organiser plusieurs projets, après vérification des fonctions de ton offre.
Comment fixer ton automatisation sans te mettre en difficulté
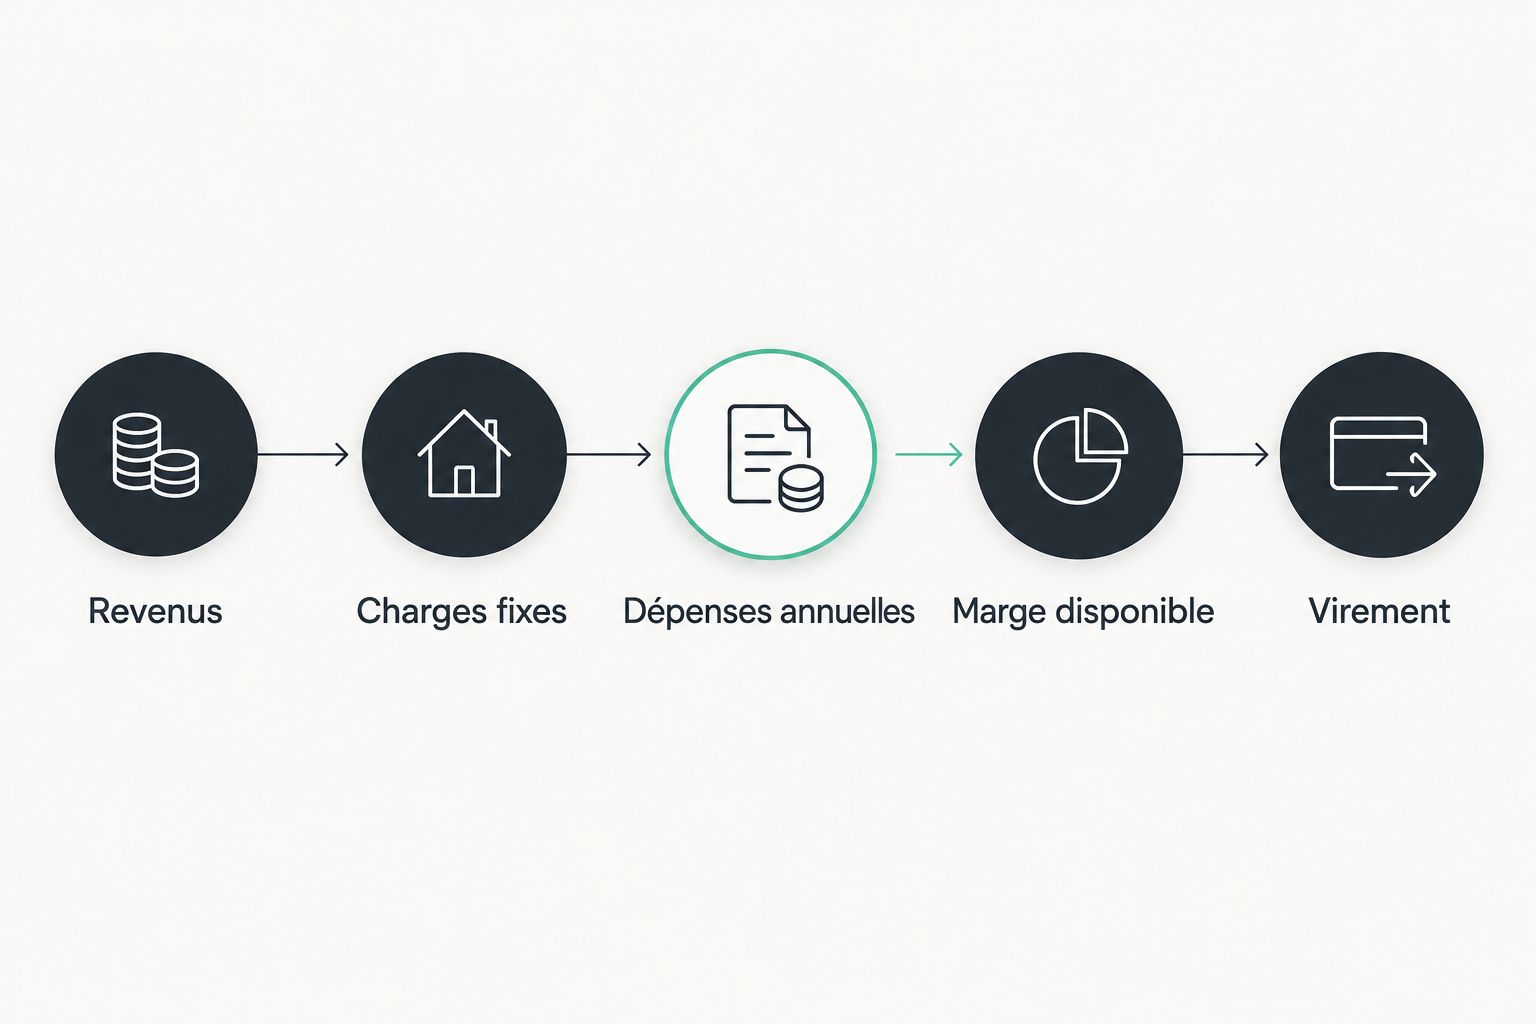
Avant d’activer une règle en 2026, suis cet ordre : Revenus, Charges fixes, Dépenses annuelles, Marge disponible, puis Virement. Tu pars de l’argent attendu et des dépenses à couvrir, pas d’un montant d’épargne choisi au hasard.
Pars des revenus réellement attendus
Un salaire régulier et une facture client en attente ne donnent pas la même certitude sur la date d’encaissement. Pour un revenu variable, distingue ce qui est reçu de ce qui reste prévu avant de programmer une sortie.
Réserve les dépenses déjà connues
Une dépense annuelle se prépare sur 12 mois lorsque tu disposes d’une année entière avant l’échéance. Si elle arrive plus tôt, répartis la somme sur les mois restants : ne conserve pas mécaniquement une division annuelle devenue inadaptée.
Le passage du 31 décembre 2026 au 1er janvier suivant ne remet pas tes engagements à zéro. Une facture attendue au début de l’année suivante doit déjà figurer dans ta préparation.
Vérifie ce qui reste vraiment
Ton reste à vivre sert à replacer l’épargne dans l’ensemble de ton budget. Ne traite pas automatiquement toute somme restante comme une capacité d’épargne : tes dépenses courantes doivent encore y trouver leur place.
Si tu annules régulièrement le transfert pour récupérer l’argent, réduis le montant ou revois les dépenses oubliées. Ce retour en arrière est un signal à examiner, pas un échec personnel.
Comment ce classement est construit
L’ordre privilégie la correspondance entre le besoin et la fonction. Le virement permanent arrive en premier pour transférer une somme fixe ; la prévision par enveloppes répond à la préparation du montant ; les arrondis et les Espaces couvrent des usages complémentaires.
Ce classement ne présente ni test de performance bancaire ni classement de rendement. Il distingue ce que chaque option fait, ce qu’elle ne remplace pas et les vérifications nécessaires avant de l’utiliser.
Quelle application choisir en 2026 ?
Si tu connais ton montant d’épargne, commence par un virement permanent dans l’application de ta banque. C’est le choix par défaut pour automatiser une somme régulière, sans ajouter une application uniquement pour cette opération.
Si tu ne sais pas combien réserver, commence plutôt par le budget. Getseetu répond à cette préparation par enveloppes ; Revolut complète une épargne avec les arrondis ; N26 sépare les projets avec les Espaces. Choisis la fonction manquante, pas une nouvelle application par réflexe.
FAQ
Quelle est la meilleure application pour épargner automatiquement en 2026 ?
L’application de ta banque est le premier choix pour programmer un montant fixe par virement permanent. Si tu dois d’abord déterminer ce que ton budget permet, commence par une prévision de tes dépenses et de tes objectifs.
Une application de budget transfère-t-elle automatiquement mon épargne ?
Pas nécessairement : prévoir une épargne et exécuter un virement sont deux fonctions distinctes. Vérifie explicitement la fonction de transfert avant de considérer ton épargne comme automatisée.
Les arrondis Revolut suffisent-ils pour financer un projet ?
Les arrondis ne garantissent pas qu’un projet sera financé à son échéance. Leur résultat dépend des achats éligibles et des réglages ; un objectif daté demande une préparation séparée.
À quoi servent les Espaces N26 pour épargner ?
Les Espaces N26 servent à organiser séparément de l’argent dans l’application. Vérifie les fonctions associées à ton offre si tu souhaites également automatiser les transferts.
Comment choisir le montant de mon virement d’épargne ?
Choisis le montant après avoir réservé tes charges, tes dépenses courantes et les dépenses annuelles connues. Si tu reprends régulièrement les sommes transférées, revois le montant ou les dépenses oubliées.
Comment automatiser mon épargne avec des revenus irréguliers ?
Distingue les revenus encaissés des revenus encore attendus avant de programmer un transfert. Une règle fixe ne doit pas supposer que chaque mois ressemblera à ton meilleur mois.
Une enveloppe vacances est-elle une épargne de précaution ?
Non : une enveloppe vacances finance une dépense prévue, tandis qu’une réserve de précaution sert aux imprévus. Les séparer évite de compter deux fois la même somme.
Un dernier repère
Une somme mise de côté n’est pas forcément une somme disponible pour un nouveau projet. Si elle doit payer une facture connue, elle a déjà une mission. Donne une destination à ton argent avant de choisir comment l’automatiser.