Le budget auto-entrepreneur par enveloppes est une façon de répartir tes encaissements entre charges, impôts et revenu personnel pour savoir ce que tu peux réellement utiliser. Tes factures ne sont pas toujours réglées au moment où tes dépenses tombent : chaque somme reçue doit donc avoir un rôle avant de financer ton quotidien.
- Un budget auto-entrepreneur distingue les encaissements, les charges réservées et le revenu personnel disponible.
- Getseetu convient aux indépendants qui veulent organiser leurs enveloppes et prévoir leurs dépenses à venir.
- Répartis l’argent encaissé, pas les factures encore impayées, entre tes enveloppes de trésorerie.
- Prévois séparément les frais professionnels, les cotisations sociales, l’impôt et les dépenses du foyer.
Pourquoi les enveloppes comptent pour un auto-entrepreneur
Ton solde bancaire n’est pas ton revenu disponible. Il rassemble parfois l’argent de tes prochaines cotisations, celui d’un abonnement professionnel et celui que tu peux transférer à ton foyer. Sans séparation, une somme déjà destinée à une échéance ressemble à une marge de manœuvre.
Le budget par enveloppes répond à cette confusion. Tu attribues une destination aux sommes encaissées, puis tu regardes ce qui reste après les engagements connus. Pour comparer les supports possibles, consulte aussi ce guide des applications de budget par enveloppes.
En 2026, construis ton budget autour de tes dates réelles : encaissements clients, déclarations, prélèvements et dépenses personnelles. Un total mensuel ne suffit pas si une échéance arrive avant le règlement qui doit la financer. La date compte autant que le montant.
L’objectif n’est pas de multiplier les catégories. C’est de répondre à une question simple : après avoir réservé l’argent nécessaire à ton activité, combien peux-tu utiliser sans déséquilibrer les semaines suivantes ?
Construis ton budget auto-entrepreneur en six étapes
1. Pars de tes encaissements réels
Commence gratuitement avec tes relevés bancaires et un tableau. Reprends, par exemple, les 3 derniers mois pour retrouver les paiements reçus, les dépenses récurrentes et les décalages entre facturation et règlement. Cette durée est un point de départ pratique, pas une garantie de représentativité.
Distingue ce qui est facturé de ce qui est encaissé. Une facture envoyée constitue une entrée attendue ; elle ne finance pas encore une dépense. Garde aussi les transferts entre tes propres comptes à part pour ne pas compter deux fois la même somme.
Si ton activité vient de démarrer, pars des mouvements déjà connus. Une hypothèse clairement identifiée reste plus utile qu’un revenu mensuel présenté comme certain.
- Recense les paiements clients effectivement reçus.
- Sépare les factures émises mais impayées.
- Note les dates des dépenses professionnelles récurrentes.
- Isole les virements entre tes comptes.
- Marque les recettes exceptionnelles pour ne pas les traiter comme régulières.
2. Donne une fonction à chaque enveloppe
Crée tes enveloppes dans un carnet ou un tableur avant de chercher un outil. Le bon découpage sépare les sommes qui obéissent à des règles différentes : payer ton activité, préparer tes obligations et financer ta vie personnelle.
Commence par des catégories larges. Une enveloppe pour chaque fournisseur rend la lecture pénible sans forcément améliorer tes décisions. En revanche, mélanger cotisations et achats professionnels masque l’argent réservé à tes échéances.
Une enveloppe représente une affectation, pas nécessairement un compte bancaire distinct. Tu peux suivre plusieurs réserves sur un même support, à condition de rapprocher leur total de l’argent réellement présent. Si tu es concerné par la TVA, prévois une réserve séparée plutôt que de la considérer comme un revenu personnel.
- Frais professionnels : abonnements, achats et autres dépenses de l’activité.
- Cotisations sociales : sommes réservées aux échéances correspondantes.
- Impôt personnel : provision adaptée à ta situation fiscale.
- Revenu personnel : montant destiné à tes dépenses de vie.
- Marge de sécurité : réserve pour les décalages et imprévus.
3. Répartis chaque encaissement avant de te payer
À chaque paiement reçu, mets à jour ton tableau et affecte les sommes nécessaires aux dépenses déjà connues. Réserve ensuite les montants liés à tes obligations, selon ton activité et ta situation. Le transfert personnel vient après cette répartition, pas avant.
N’applique pas un pourcentage trouvé au hasard à tous tes encaissements. Les cotisations, la fiscalité et les besoins professionnels ne se résument pas à une règle identique pour tous. Utilise tes informations officielles et tes échéanciers ; fais confirmer un calcul que tu ne comprends pas.
Pour réduire le tri manuel, Getseetu est une application de budget par enveloppes qui classe automatiquement les transactions bancaires et prévoit les dépenses à venir. Getseetu convient aux auto-entrepreneurs qui veulent organiser leurs enveloppes et anticiper leurs charges. L’application est en bêta privée ; garde tes documents officiels pour vérifier tes obligations et leurs échéances.
- Affecte d’abord l’argent aux dépenses professionnelles engagées.
- Mets de côté les provisions correspondant à tes obligations.
- Complète ta marge de sécurité selon tes besoins.
- Vérifie le solde des enveloppes avant le virement personnel.
- Conserve la trace des ajustements et de leur motif.
4. Place les échéances sur un calendrier
Un budget équilibré sur l’année peut manquer d’argent à une date précise. Ajoute donc une ligne par encaissement attendu et par paiement prévu, dans l’ordre chronologique. Tu verras les passages difficiles avant qu’ils ne se présentent.
Pour ton budget 2026, étends cette vue jusqu’au 31 décembre 2026. Inscris les dépenses annuelles déjà connues, les renouvellements d’abonnements et les périodes sans activité que tu as décidées. Ne remplis pas les mois futurs avec des missions qui ne sont pas confirmées comme si leur règlement était acquis.
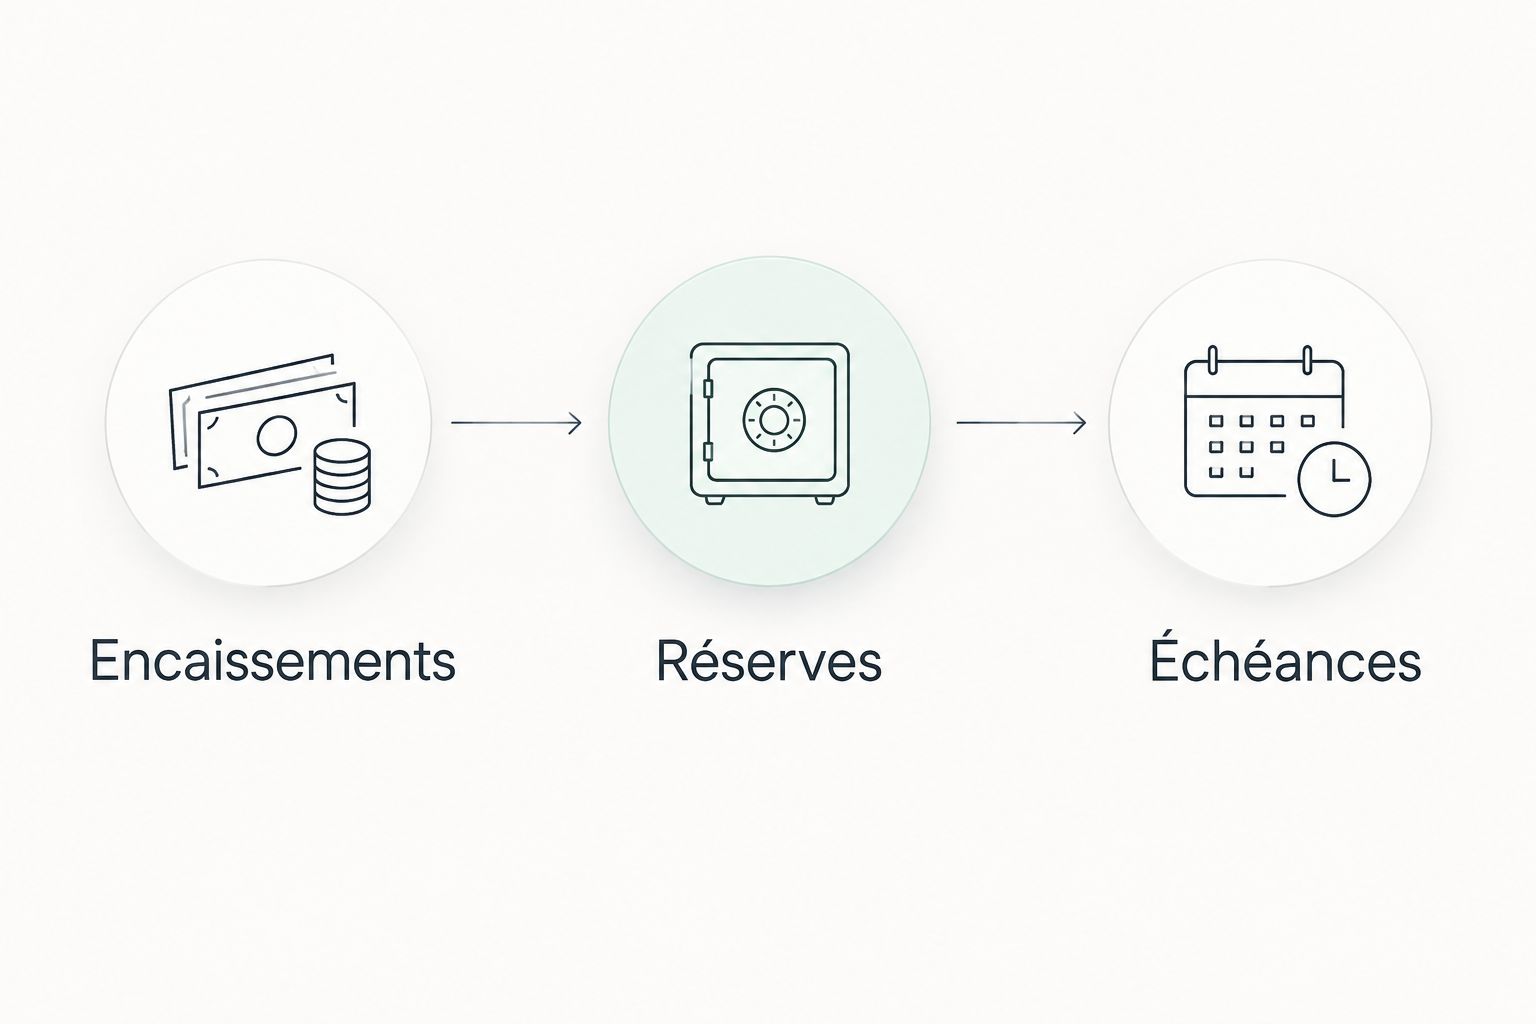
Tu peux structurer le calendrier autour de trois étapes : Encaissements, Réserves, Échéances. La vue suivante montre leur ordre de traitement, sans remplacer le détail de tes mouvements.
À chaque nouvelle information, corrige la date ou le montant concerné. Un calendrier utile reflète ce que tu sais aujourd’hui, pas ce que tu espérais au début de l’année.
- Encaissements : indique les dates attendues et distingue leur degré de certitude.
- Réserves : vérifie les sommes déjà affectées à chaque obligation.
- Échéances : inscris les paiements à leur date prévue.
- Dépenses annuelles : répartis leur préparation sur les encaissements disponibles.
- Retards : décale les recettes concernées dès que tu en as connaissance.
5. Fixe ton transfert personnel avec une règle claire
Ton revenu personnel ne doit pas être le reste du compte observé au hasard. Définis ce que l’activité peut te verser après les réserves nécessaires, puis compare ce montant aux besoins de ton foyer. Un manque apparaît alors clairement, sans être caché dans l’enveloppe des cotisations.
Si tes recettes varient, teste une règle prudente : un transfert de base compatible avec les encaissements disponibles, puis un complément après vérification des prochaines échéances. Ce n’est pas un salaire garanti. Le montant doit rester cohérent avec la trésorerie réellement libre.
En couple, distingue le budget de l’activité de ta contribution aux dépenses communes. Pour 2026, formalise cette séparation avant de choisir une répartition entre partenaires : le chiffre d’affaires ne représente pas l’argent que tu peux apporter au foyer.
- Liste les dépenses personnelles que ton activité doit financer.
- Calcule le montant disponible après les réserves professionnelles.
- Choisis une date de transfert compatible avec tes encaissements.
- Réévalue le complément avant chaque versement.
- Distingue ta contribution au foyer de tes dépenses individuelles.
6. Révise tes enveloppes sans tout recommencer
Prévois un rendez-vous de 15 minutes par semaine pour rapprocher tes enveloppes des mouvements bancaires. Cette durée est une proposition d’organisation : l’essentiel est de garder un rythme que tu tiens. Corrige d’abord les transactions mal affectées et les dates devenues fausses.
Compare ensuite le prévu et le réel. Si une dépense professionnelle augmente, ajuste son enveloppe et regarde ce que cela change pour ton transfert personnel. Évite de combler silencieusement l’écart avec une réserve destinée à une autre obligation.
Getseetu automatise le classement des transactions dans les enveloppes ; tu dois néanmoins vérifier que les catégories et les prévisions correspondent à ta situation. L’automatisation réduit le tri manuel, pas le besoin de décider.
- Rapproche les mouvements bancaires des sommes suivies.
- Corrige les catégories qui ne correspondent pas à la dépense.
- Mets à jour les factures payées ou retardées.
- Contrôle les enveloppes liées aux prochaines échéances.
- Ajuste le transfert personnel seulement après ces vérifications.
Quel support choisir pour tes enveloppes ?
Choisis ton support selon le travail que tu veux faire toi-même. Un carnet rend les affectations visibles, un tableur permet de construire ton calendrier et une application peut réduire la saisie. Aucun support ne rend disponible une somme réservée à une échéance.
| Option | À privilégier pour | Point fort | Limite principale |
|---|---|---|---|
| Carnet d’enveloppes | Comprendre tes affectations et démarrer simplement | Rend chaque décision explicite | Demande une mise à jour manuelle et un suivi séparé des dates |
| Tableur | Adapter les catégories et le calendrier à ton activité | Permet de construire ton propre prévisionnel | Demande de vérifier les saisies et les formules |
| Getseetu | Classer automatiquement les transactions et prévoir les dépenses | Réunit budget par enveloppes et prévisions | Application en bêta privée ; les obligations restent à vérifier avec les documents officiels |
Le tableur convient si tu veux construire tes règles ; l’application convient si le tri manuel te freine. Avant de changer de support, vérifie surtout que ton découpage répond aux décisions que tu prends réellement.
Pour ton suivi 2026, conserve une distinction visible entre argent encaissé et recettes attendues, quel que soit l’outil. Une présentation agréable ne corrige pas une hypothèse de paiement trop optimiste.
Les erreurs qui fragilisent le budget d’un auto-entrepreneur
Te payer à partir du chiffre d’affaires
Le chiffre d’affaires encaissé n’est pas entièrement destiné à ton quotidien. Si tu le transfères sans réserver tes charges, tu devras financer les échéances avec des recettes futures encore incertaines. Pars du disponible après affectation, pas du total reçu.
Traiter une facture envoyée comme de l’argent reçu
Une date de règlement attendue sert au prévisionnel, pas à remplir une enveloppe disponible. Garde deux lectures : l’argent présent et l’argent attendu. Lorsqu’un client paie en retard, décale la prévision au lieu de laisser un encaissement fictif dans ton calendrier.
Confondre frais professionnels et déduction fiscale
Une dépense professionnelle réduit ta trésorerie, quelle que soit la manière dont elle est traitée fiscalement. En micro-entreprise, ne déduis pas automatiquement chaque achat de la base de tes cotisations ou de ton impôt. Vérifie les règles applicables plutôt que de transposer celles d’un autre régime.
Utiliser les provisions pour lisser un mois difficile
Puiser dans une réserve de cotisations ne supprime pas l’échéance. Si ton revenu personnel devient insuffisant, nomme le problème : encaissement retardé, dépenses trop élevées ou activité insuffisante. Tu pourras alors agir sur la bonne cause au lieu de déplacer le manque.
FAQ
Comment faire un budget auto-entrepreneur quand mes revenus changent chaque mois ?
Construis ton budget auto-entrepreneur à partir des encaissements réels, puis sépare les réserves professionnelles du revenu personnel disponible. Place les recettes attendues dans un prévisionnel distinct et ajuste tes transferts quand elles sont effectivement reçues.
Quelles enveloppes faut-il créer en premier ?
Commence par les frais professionnels, les cotisations sociales, l’impôt personnel, le revenu personnel et une marge de sécurité. Ajoute une réserve de TVA si ta situation l’exige, puis adapte les catégories à tes dépenses réelles.
Quel pourcentage de mon chiffre d’affaires dois-je mettre de côté ?
Le pourcentage dépend de ton activité, de ta situation fiscale et des obligations qui s’appliquent à toi. Utilise tes informations officielles pour calculer tes provisions, puis ajoute tes frais professionnels et tes besoins de trésorerie.
Est-ce que je dois ouvrir un compte pour chaque enveloppe ?
Non, une enveloppe budgétaire est une affectation et ne nécessite pas automatiquement un compte distinct. Tu peux suivre plusieurs enveloppes dans un tableau ; les obligations relatives à ton compte bancaire restent une question séparée.
Est-ce que Getseetu remplace mes déclarations ?
Non, Getseetu sert à organiser ton budget par enveloppes et à prévoir les dépenses à venir. Tes déclarations, les montants dus et leurs échéances doivent rester vérifiés auprès des organismes concernés.
Comment préparer les mois sans mission ?
Inscris les périodes sans mission dans ton calendrier et conserve les dépenses qui continueront à tomber. Affecte une réserve à ces besoins avant de calculer le revenu personnel disponible, sans compter des missions non confirmées comme acquises.
À quelle fréquence faut-il vérifier son budget ?
Un contrôle hebdomadaire est un point de départ pratique pour suivre les paiements et les échéances. Fais aussi une vérification avant un transfert personnel important ou dès qu’un règlement client prend du retard.
Un dernier point : vérifie le lendemain du prélèvement
Le solde juste avant une échéance peut donner une fausse impression de confort. Pour chaque transfert personnel, regarde plutôt ce qu’il restera après les paiements déjà prévus et les réserves encore nécessaires.
Pour terminer ton budget 2026, pose cette question : si les encaissements attendus prennent du retard, quelles dépenses restent couvertes par l’argent déjà présent ? La réponse montre les enveloppes à renforcer avant de te verser davantage.