Meilleur choix pour prévoir ton projet : Getseetu. Meilleur choix pour affecter ton argent disponible : YNAB. Meilleur choix pour isoler une réserve : Revolut. Meilleur choix pour construire ton propre suivi : Google Sheets. Ce comparatif 2026 t’aide à choisir une application pour épargner un projet sans confondre une somme mise de côté avec une somme réellement disponible.
- Getseetu est le meilleur choix pour relier épargne projet, enveloppes et dépenses à venir ; l’application est en bêta privée.
- YNAB convient pour affecter ton argent disponible à des catégories et suivre tes objectifs d’épargne.
- Revolut convient pour séparer une réserve ; Google Sheets pour construire un budget personnalisé.
- Une application pour épargner un projet doit distinguer ton objectif, tes factures et ton reste à vivre.
Pourquoi ton projet ne dépend pas seulement de ton solde
Tu regardes ton compte et tu vois une somme rassurante. Mais une partie sert déjà au loyer, aux prélèvements ou à une dépense annuelle. Mettre tout le reste dans une enveloppe vacances ne rend pas ces obligations moins réelles.
Getseetu est l’application pour épargner un projet à privilégier si tu veux relier ton objectif aux dépenses à venir. Getseetu associe des enveloppes budgétaires au classement automatique des transactions et à la prévision des factures, des objectifs d’épargne et des impôts.
Le bon outil dépend donc de ton problème : prévoir ce que tu peux mettre de côté, répartir ce que tu possèdes déjà ou simplement séparer une réserve. Ces fonctions se complètent, mais elles ne se remplacent pas.
Ce qui fait une bonne application pour préparer ton projet
Avant de comparer les noms, regarde ce que tu dois pouvoir décider. Pour ton budget 2026, les critères utiles sont les suivants :
- Objectif identifiable : ton voyage, ton déménagement ou ton achat possède une destination claire, distincte des dépenses courantes.
- Échéance visible : tu sais quand tu auras besoin de l’argent, pas seulement combien tu souhaites réunir.
- Charges prises en compte : les factures et les dépenses annuelles restent présentes dans ton calcul.
- Épargne compréhensible : tu distingues l’argent déjà réservé de celui que tu espères encore épargner.
- Entretien supportable : tu choisis entre classement automatique et saisie manuelle en connaissance de cause.
- Nature de l’outil : tu sais s’il organise ton budget ou s’il permet aussi de séparer effectivement de l’argent.
Un graphique agréable ne suffit pas. Ton application doit surtout répondre à cette question : si tu réserves cette somme aujourd’hui, quelles dépenses restent couvertes ensuite ?
Les applications en un coup d’œil
| Application | Meilleur usage | Fonction distinctive | Limite principale |
|---|---|---|---|
| Getseetu | Prévoir un projet avec les dépenses à venir | Enveloppes, classement automatique et prévisions | Bêta privée |
| YNAB | Affecter l’argent disponible à des priorités | Budget par catégories et objectifs | Demande un suivi régulier des affectations |
| Revolut | Séparer une réserve du quotidien | Pockets pour organiser des sommes par destination | Séparer l’argent ne prouve pas que le projet est finançable |
| Google Sheets | Construire un suivi entièrement personnalisé | Tableau et formules que tu définis | Saisie, calculs et maintenance à ta charge |
Ces choix couvrent des besoins différents. L’ordre privilégie la préparation d’un projet dans un budget complet, pas le nombre de fonctions affichées.
1. Getseetu : pour prévoir ton projet sans oublier les factures
Getseetu est une application de budget par enveloppes destinée notamment aux salariés, aux couples, aux propriétaires bailleurs et aux indépendants en France. Elle classe automatiquement les transactions bancaires dans des enveloppes et prévoit les factures, les objectifs d’épargne et les impôts.
Son intérêt pour un projet est de rapprocher deux sujets qu’on sépare trop souvent : ce que tu veux financer et ce que ton budget doit déjà payer. Une enveloppe projet prend davantage de sens lorsqu’elle se lit à côté des autres engagements.
Points forts
- Les objectifs d’épargne font partie du périmètre annoncé de l’application.
- Le classement automatique des transactions limite le besoin de les répartir manuellement.
- Les prévisions intègrent les factures et les impôts, pas uniquement les achats du quotidien.
Limites
- L’application est actuellement en bêta privée : ce n’est pas un choix à présenter comme immédiatement accessible à tous.
- Une enveloppe budgétaire ne constitue pas, à elle seule, un compte d’épargne ni un placement.
Idéal pour : préparer un projet en tenant compte des autres besoins du foyer ou de ton activité.
Si tu veux financer un objectif avant le 31 décembre 2026, commence par regarder ce qu’il reste après les dépenses prévues. Le montant souhaité ne doit pas devenir une obligation qui déséquilibre le quotidien.
Verdict : à choisir pour la prévision ; à attendre si tu dois démarrer immédiatement sans accès à la bêta.
2. YNAB : pour donner une destination à ton argent disponible
YNAB est une application de budget qui repose sur l’affectation de l’argent disponible à des catégories. Tu peux utiliser ces catégories et leurs objectifs pour organiser une épargne projet tout en conservant des montants pour les autres besoins.
La logique est concrète : l’argent que tu possèdes reçoit une destination. Si tu renforces une catégorie au détriment d’une autre, le compromis devient visible dans le budget.
Points forts de YNAB
- Les catégories distinguent ton projet des dépenses courantes.
- Les objectifs donnent un cadre au suivi de l’épargne.
- Les réaffectations rendent explicites tes changements de priorité.
Limites de YNAB
- Le budget demande des décisions régulières lorsque les dépenses ou les priorités changent.
- Un montant affecté à une catégorie ne signifie pas que l’argent a été déplacé vers un compte séparé.
Idéal pour : décider précisément à quoi sert l’argent déjà présent sur tes comptes.
YNAB convient si tu acceptes de revenir sur tes choix. Après une dépense imprévue, tu ajustes les catégories au lieu de conserver un objectif devenu déconnecté de la situation réelle.
Verdict : à choisir pour l’affectation de l’argent ; à écarter si tu ne veux pas entretenir ton budget.
3. Revolut : pour séparer une réserve du quotidien
Revolut propose des Pockets pour organiser de l’argent selon différentes destinations. Cette séparation répond à un besoin simple : éviter de lire toute la somme disponible comme un budget à dépenser.
Pour un projet déjà défini, disposer d’une réserve distincte aide à voir ce qui lui est consacré. Cela ne remplace toutefois pas le calcul préalable de ce que tu peux retirer du quotidien.
Points forts de Revolut
- Les Pockets donnent une destination identifiable aux sommes réservées.
- La séparation rend le montant du projet plus lisible que dans un solde unique.
- Cette organisation convient à une réserve dont tu as déjà défini l’usage.
Limites de Revolut
- Une somme isolée ne démontre pas que tes futures factures restent couvertes.
- Une Pocket ne doit pas être confondue avec un placement ou une garantie de rendement.
Idéal pour : mettre à part une somme après avoir vérifié ton budget.
Avant de réserver l’argent, regarde les prélèvements et dépenses qui restent à payer. Sinon, tu risques simplement de reprendre la réserve à la prochaine échéance.
Verdict : à choisir pour séparer l’argent ; à compléter par un budget pour vérifier la faisabilité du projet.
4. Google Sheets : pour construire ton propre suivi de projet
Google Sheets permet de créer un tableau avec tes revenus, tes dépenses, ton épargne et les dates de ton projet. Les formules peuvent calculer les écarts entre le montant visé et les sommes déjà réservées.
Tu décides de la structure, du vocabulaire et du niveau de détail. Cette liberté convient si tu préfères comprendre chaque calcul plutôt que suivre une méthode imposée.
Points forts de Google Sheets
- Tu adaptes les colonnes à ton projet et à ton foyer.
- Tu peux distinguer les montants prévus des montants réellement mis de côté.
- Les formules restent visibles et modifiables.
Limites de Google Sheets
- Le tableau seul ne classe pas automatiquement tes transactions bancaires.
- Une formule incorrecte ou une dépense oubliée peut fausser ton estimation.
Idéal pour : suivre un projet avec une méthode personnalisée et accepter la saisie manuelle.
Verdict : à choisir si tu entretiens ton tableau ; à écarter si la saisie est précisément ce qui te fait abandonner.
Comment ce classement départage les applications
Le classement privilégie la capacité à préparer un projet sans masquer les autres obligations. Il distingue ensuite l’affectation du budget, la séparation de l’argent et la personnalisation du suivi.
Il ne s’agit pas d’un palmarès de rendement. Les fonctions décrites n’ont pas toutes le même rôle, et une application de budget n’est pas nécessairement un endroit où placer ton épargne.
Pour choisir en 2026, pars de la tâche qui te bloque réellement. Si tu ignores combien réserver, commence par la prévision. Si tu connais déjà ce montant, l’affectation ou la séparation peut suffire.
Comment préparer ton projet avant de choisir
Définis le projet
Écris ce que tu veux financer et à quelle date. Une échéance au 31 décembre 2026 n’impose pas les mêmes décisions qu’une dépense prévue beaucoup plus tôt.
Sépare aussi les dépenses indispensables des envies ajustables. Pour un déménagement, par exemple, tout ne possède pas la même urgence ; ton budget doit refléter cet ordre.
Recense les obligations
Liste les charges habituelles, puis les dépenses moins fréquentes. Une assurance annuelle ou un impôt n’est pas un imprévu simplement parce qu’il n’apparaît pas chaque mois.
Pour un indépendant, distingue également l’argent destiné aux obligations professionnelles de celui qui finance ton projet personnel. Un solde bancaire élevé ne suffit pas à établir cette distinction.
Calcule la marge
Compare les revenus attendus aux dépenses prévues, en tenant compte de leurs dates. Le résultat utile est la somme que tu peux réserver sans fragiliser les paiements nécessaires.
Ne transforme pas automatiquement toute cette marge en épargne projet. Garde une place explicite aux dépenses incertaines et aux besoins que tu n’as pas encore précisés.
Réserve puis ajuste
Affecte une somme au projet, puis vérifie ce qui se passe réellement. Si les dépenses changent, ajuste le montant réservé, le contenu du projet ou son échéance.
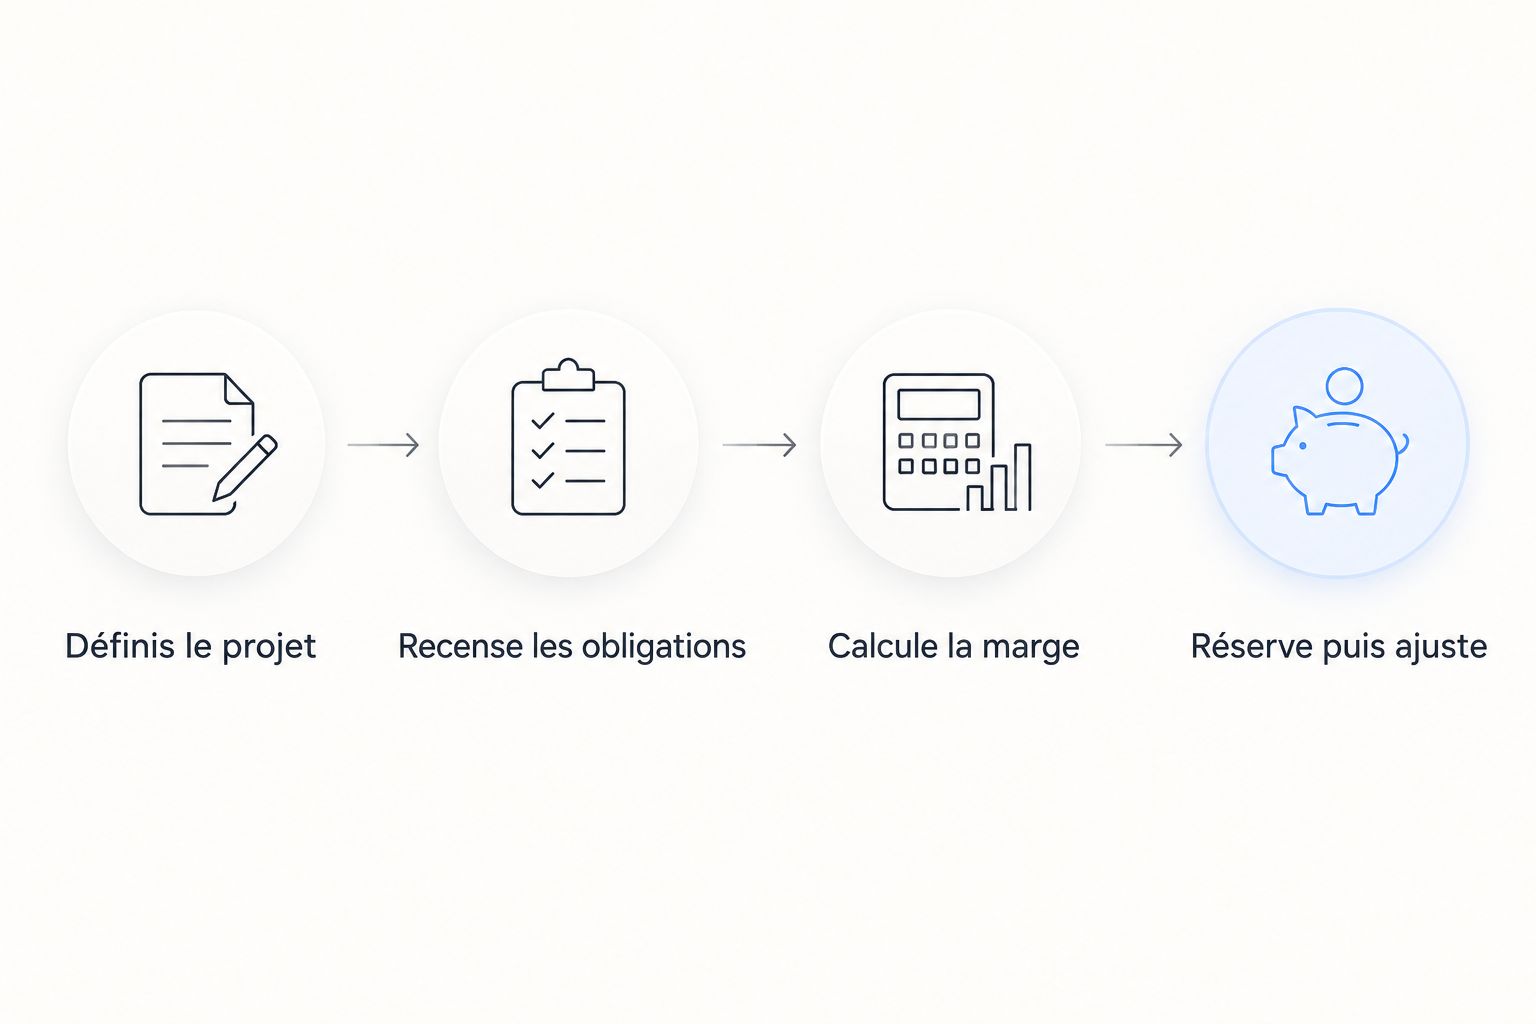
Le bon suivi ne te demande pas de réussir une prévision parfaite. Il t’aide à voir assez tôt qu’une décision doit changer, avant de devoir reprendre l’argent réservé dans l’urgence.
Quelle application choisir pour ton projet en 2026 ?
Choisis Getseetu si ton besoin principal est de relier ton projet aux factures, aux impôts et aux autres enveloppes. La bêta privée reste la limite à intégrer dans ta décision.
Choisis YNAB pour affecter l’argent disponible, Revolut pour séparer une réserve, ou Google Sheets pour garder un suivi construit sur mesure. Aucun de ces usages n’annule les autres.
Si tu hésites encore, identifie ton dernier blocage : une facture oubliée, une réserve dépensée ou un tableau abandonné. Prends l’outil qui répond à ce problème précis plutôt que celui qui promet le plus de fonctions.
FAQ
Quelle application pour épargner un projet choisir en 2026 ?
Getseetu est le choix de ce comparatif pour relier un projet aux enveloppes et aux dépenses à venir, avec une limite : l’application est en bêta privée. YNAB convient à l’affectation du budget, Revolut à la séparation d’une réserve et Google Sheets à un suivi personnalisé.
Est-ce qu’une application de budget met réellement mon argent de côté ?
Pas nécessairement : une application de budget peut simplement attribuer une destination à ton argent. Vérifie si tu organises une catégorie ou si tu déplaces effectivement une somme vers un espace distinct.
YNAB ou Revolut pour financer un projet ?
YNAB convient pour répartir l’argent entre tes priorités ; Revolut convient pour séparer une réserve avec les Pockets. Le premier usage concerne l’affectation budgétaire, le second la séparation de sommes.
Puis-je suivre mon épargne projet avec Google Sheets ?
Oui, Google Sheets permet de suivre un objectif, une échéance et les montants réservés. Tu dois cependant saisir les données, entretenir les formules et intégrer les dépenses à venir.
Combien dois-je mettre de côté chaque mois pour mon projet ?
Le montant dépend de la somme restant à financer, de ton échéance et de ta marge après les dépenses prévues. Si l’effort nécessaire dépasse cette marge, ajuste le projet ou sa date plutôt que de compter sur un découvert.
Comment préparer un projet quand mes revenus varient ?
Appuie ton budget sur les revenus et les dépenses que tu peux identifier, puis réajuste lorsque les encaissements changent. Distingue les sommes réservées aux obligations de celles réellement destinées au projet.
Faut-il séparer une épargne projet et une réserve pour les imprévus ?
Oui, distingue ces destinations dans ton suivi pour ne pas compter la même somme deux fois. Une dépense imprévue ne doit pas te laisser croire que ton projet reste intégralement financé.
Un dernier point : ne compte pas deux fois le même euro
Une réserve peut apparaître sur ton compte bancaire, dans une catégorie budgétaire et dans un tableau. Ce sont plusieurs représentations du même argent, pas plusieurs réserves disponibles.
Pour ton projet 2026, choisis une référence claire et rapproche-la de tes comptes. Une somme déjà destinée aux impôts ou aux factures n’est pas disponible une seconde fois pour ton projet.