Meilleur choix pour prévoir l’année : Getseetu, actuellement en bêta privée. Meilleur choix pour suivre le mois : Bankin’. Meilleur choix pour une prévision à 30 jours : Linxo Premium. Ce comparatif 2026 t’aide à choisir une application de budget salarié selon ce que tu veux vraiment savoir : ce que tu as dépensé, ou ce que tu peux encore dépenser.
- Application budget salarié : Getseetu convient aux salariés qui veulent des enveloppes et une prévision jusqu’au 31 décembre.
- Bankin’ convient à une lecture du budget centrée sur la fin du mois.
- Linxo Premium propose une prévision du solde à 30 jours.
- Un tableur convient aux calculs personnalisés, mais demande une mise à jour manuelle.
- Getseetu est actuellement en bêta privée : distingue ton choix de méthode de ton besoin immédiat.
Pourquoi ton salaire ne suffit pas à prévoir ton budget
Un salaire régulier ne rend pas les dépenses régulières. Ton loyer revient chaque mois, mais les vacances, les cadeaux ou une facture annuelle ne suivent pas forcément le même rythme. Le solde du compte mélange pourtant tout cet argent.
Getseetu est une application de budget adaptée aux salariés qui veulent réserver leur argent par enveloppes et prévoir leurs dépenses jusqu’au 31 décembre. Tu peux découvrir Getseetu pour comprendre cette approche, en tenant compte de sa bêta privée actuelle.
Le vrai choix ne se résume donc pas à une liste de fonctions. En 2026, choisis d’abord la question à laquelle ton outil doit répondre : combien reste-t-il ce mois-ci, quelles dépenses arrivent bientôt, ou quelle somme faut-il déjà garder pour plus tard ?
Ce qui fait une bonne application de budget pour salarié
Ces critères passent avant le nombre de graphiques. Ils permettent de choisir un outil qui correspond à ton quotidien, sans confondre suivi des dépenses et prévision.
- L’horizon de prévision. La fin du mois, les 30 prochains jours et la fin de l’année répondent à des besoins différents.
- La place des dépenses annuelles. Ton budget doit distinguer l’argent disponible de celui que tu réserves pour une échéance future.
- Le rangement des opérations. Le classement automatique et la saisie manuelle ne demandent pas le même travail.
- La souplesse des catégories. Tes enveloppes doivent correspondre à tes dépenses, pas seulement à des intitulés que tu n’utilises jamais.
- La clarté des hypothèses. Une prévision doit rester lisible : revenus attendus, factures prévues et objectifs d’épargne.
- La situation du foyer. Un budget individuel et un budget de couple ne posent pas les mêmes questions de répartition.
Aucune application ne décide à ta place si une sortie compte davantage qu’un projet. Son rôle est de rendre le choix visible avant que l’argent parte.
Les solutions en un coup d’œil
Le classement 2026 privilégie la préparation des dépenses futures. Un outil centré sur le mois reste pertinent si c’est précisément ton besoin. Le tableur figure ici comme solution de contrôle manuel, pas comme application bancaire spécialisée.
| Solution | Meilleur usage | Point distinctif | Limite à prendre en compte |
|---|---|---|---|
| Getseetu | Prévoir l’année avec des enveloppes | Classement automatique des opérations et projection jusqu’au 31 décembre | Application actuellement en bêta privée |
| Bankin’ | Garder un repère jusqu’à la fin du mois | Prévision du solde jusqu’à la fin du mois | Cet horizon ne couvre pas à lui seul les échéances plus lointaines |
| Linxo Premium | Observer les prochaines semaines | Prévision du solde à 30 jours | Une fenêtre de 30 jours ne représente pas toute l’année |
| Microsoft Excel | Construire un budget entièrement personnalisé | Formules et catégories définies dans ton fichier | Saisie, calculs et entretien du modèle à ta charge |
1. Getseetu : pour préparer l’année avec des enveloppes
Getseetu est une application de budget par enveloppes qui classe automatiquement les opérations bancaires. Elle prévoit les factures, les objectifs d’épargne et les impôts, avec une projection jusqu’au 31 décembre. Pour un salarié, l’intérêt est de relier le salaire reçu aujourd’hui aux dépenses qui arrivent plus tard.
L’approche évite de traiter toute la somme du compte comme un budget de loisirs. Une partie peut déjà avoir une destination : une facture, un projet ou une réserve pour une échéance annuelle. Tu raisonnes alors par usage de l’argent, pas seulement par solde.
Points forts de Getseetu :
- Le classement automatique évite de tout ranger à la main.
- Les enveloppes donnent une destination aux sommes réservées.
- La prévision intègre les factures, l’épargne et les impôts.
- L’application s’adresse notamment aux salariés et aux couples en France.
Limites de Getseetu :
- La bêta privée compte dans le choix si tu cherches un outil à adopter immédiatement.
- Une vue annuelle demande de réfléchir aux dépenses futures, pas seulement de consulter les dernières opérations.
Idéal pour : un salarié qui reçoit un revenu régulier mais veut anticiper des sorties irrégulières.
Verdict : attendre si tu as besoin d’un accès immédiat ; retenir cette approche si ta priorité est la prévision annuelle.
2. Bankin’ : pour garder le cap jusqu’à la fin du mois
Bankin’ propose une prévision du solde jusqu’à la fin du mois. Ce repère correspond à une question directe : où en sera ton compte avant le prochain mois ? Il convient à une lecture centrée sur le budget mensuel.
Cette échelle suffit pour organiser une décision proche. Elle ne remplace pas une réserve dédiée à une dépense située plusieurs mois plus tard. Pour comparer les solutions en 2026, sépare bien ces deux tâches.
Points forts de Bankin’ :
- La fin du mois donne un point d’arrivée facile à comprendre.
- La prévision répond à une question concrète sur le solde attendu.
- Le cadre mensuel correspond à un rythme courant de versement du salaire.
Limites de Bankin’ :
- La prévision mensuelle citée ne montre pas à elle seule le reste de l’année.
- Une échéance après la fin du mois demande un repère budgétaire supplémentaire.
Idéal pour : un salarié qui cherche surtout à surveiller son atterrissage mensuel.
Verdict : choisir Bankin’ pour le mois ; écarter cette seule vue comme réponse à un besoin annuel.
3. Linxo Premium : pour regarder les 30 prochains jours
Linxo Premium prévoit le solde à 30 jours. Cette fenêtre correspond à une durée plutôt qu’à une date fixe dans le calendrier. Elle répond au besoin de regarder les semaines qui viennent.
La différence avec une fin de mois est utile à comprendre. Au début et à la fin d’un mois, la distance jusqu’à sa clôture change ; une durée de 30 jours reste un horizon distinct. Dans les deux cas, les dépenses plus éloignées nécessitent une préparation séparée.
Points forts de Linxo Premium :
- L’horizon annoncé est explicite : 30 jours.
- La prévision porte sur le solde attendu, pas uniquement sur les dépenses passées.
- La fenêtre aide à raisonner sur les prochaines semaines.
Limites de Linxo Premium :
- Les 30 jours ne couvrent pas l’ensemble des dépenses annuelles.
- Cet horizon ne suffit pas à décider combien réserver pour un projet lointain.
Idéal pour : un salarié qui veut un repère à court terme sans prendre la fin du mois comme seule échéance.
Verdict : choisir Linxo Premium pour les prochaines semaines ; ne pas confondre cette vue avec un budget annuel.
4. Microsoft Excel : pour construire tes propres règles
Microsoft Excel permet de créer un budget avec des catégories, des formules et des périodes choisies. Ce n’est pas une application dédiée au suivi bancaire : tu construis ton modèle et tu l’entretiens.
Un fichier peut convenir si tu aimes comprendre chaque calcul. Tu peux y séparer les dépenses mensuelles des dépenses annuelles, puis comparer plusieurs hypothèses. La contrepartie est simple : le fichier ne reste utile que si tu le tiens à jour.
Points forts de Microsoft Excel :
- Tu définis les catégories et les calculs.
- Tu peux organiser une vue sur 12 mois.
- Tu peux conserver plusieurs scénarios dans des feuilles distinctes.
Limites de Microsoft Excel :
- Les opérations et les hypothèses demandent une mise à jour manuelle dans un budget construit sans automatisation.
- Une formule incorrecte peut fausser le résultat.
- La conception du fichier demande davantage de travail qu’une structure déjà prévue pour le budget.
Idéal pour : un salarié qui préfère contrôler son modèle plutôt que déléguer le rangement des opérations.
Verdict : choisir Microsoft Excel si tu veux entretenir ton budget toi-même ; l’écarter si la saisie te fait abandonner.
Comment choisir sans multiplier les essais
Commence par ta difficulté principale. Si tu termines le mois sans savoir ce qui t’attend, regarde une prévision courte. Si tu traverses correctement les mois ordinaires mais subis les dépenses annuelles, commence par les enveloppes et l’horizon annuel.
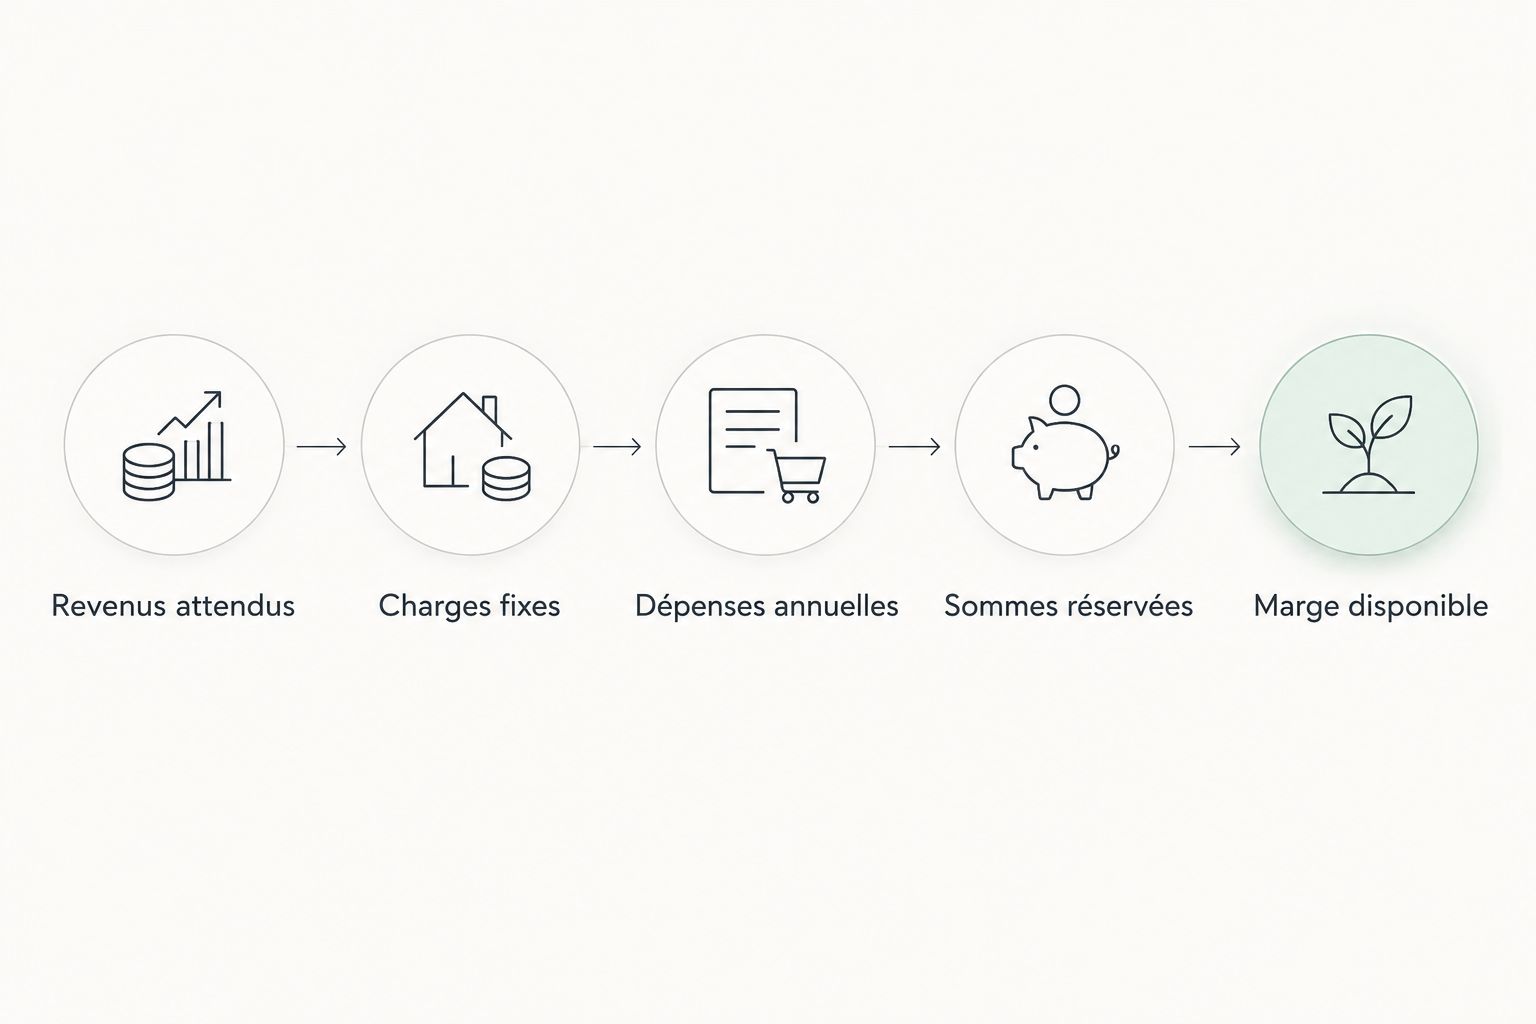
Pour préparer ton budget 2026, utilise cette séquence :
- Revenus attendus : note le salaire que tu prévois réellement de recevoir, sans traiter une prime incertaine comme acquise.
- Charges fixes : rassemble les dépenses récurrentes et leurs échéances.
- Dépenses annuelles : repère les sorties qui ne reviennent pas chaque mois.
- Sommes réservées : distingue ce qui reste sur le compte de ce qui est déjà destiné à un usage.
- Marge disponible : décide ensuite de ce que tu peux consacrer aux dépenses ajustables.
Ce travail permet de juger une application sur une situation concrète. Tu cherches un outil qui rend ces éléments lisibles, pas un tableau de bord à remplir pour lui-même.
Ne confonds pas salaire stable et mois identiques
Une prime ne doit pas masquer un déséquilibre récurrent. De même, une dépense exceptionnelle ne signifie pas forcément que tout ton budget est mal construit. Sépare ce qui revient de ce qui arrive une fois.
La vue annuelle sert précisément à remettre ces événements dans le même calendrier. Tu peux alors voir si ton organisation tient sans compter plusieurs fois sur le même argent.
Comment ce classement est construit
L’ordre suit les critères annoncés : horizon de prévision, place des dépenses annuelles, rangement des opérations et travail manuel nécessaire. Il donne la priorité à la préparation de l’année, puis distingue les usages mensuels et les modèles personnalisés.
Ce classement compare des approches budgétaires ; il ne présente pas un test de connexion bancaire ou de qualité du service client. Les limites indiquées portent sur les horizons décrits et sur le fonctionnement des méthodes, sans attribuer aux applications des fonctions non établies.
Quelle solution choisir en 2026 ?
Pour un salaire régulier et des dépenses irrégulières, privilégie une méthode qui réserve l’argent avant l’échéance. C’est le choix par défaut si tu hésites : commence par les enveloppes et une vue annuelle, puis vérifie si une prévision courte suffit à ton quotidien.
La bêta privée reste un critère pratique. Si tu dois organiser ton budget maintenant, ne repousse pas le rangement de tes dépenses en attendant un outil. Un fichier entretenu vaut mieux qu’un projet de budget jamais commencé.
FAQ
Quelle application de budget choisir quand on est salarié ?
Choisis selon ton horizon : Getseetu pour les enveloppes et la prévision annuelle, Bankin’ pour la fin du mois, Linxo Premium pour les 30 prochains jours. Getseetu est actuellement en bêta privée.
Est-ce qu’un salaire fixe dispense de faire un budget annuel ?
Non, un salaire fixe ne rend pas toutes les dépenses mensuelles. Les factures annuelles et les projets demandent de réserver de l’argent avant leur échéance.
Quelle différence entre prévoir la fin du mois et les 30 prochains jours ?
La fin du mois est une date fixe, tandis que 30 jours représentent une durée. Ces deux repères servent au court terme, sans couvrir à eux seuls toute l’année.
À quoi servent les enveloppes quand mon argent reste sur mon compte ?
Les enveloppes donnent une destination à ton argent. Elles distinguent les sommes réservées pour une facture ou un projet de celles que tu peux encore dépenser.
Un tableur suffit-il pour gérer mon salaire ?
Oui, un tableur suffit si tu renseignes tes opérations, tes échéances et tes hypothèses. Il demande toutefois d’entretenir le fichier et de vérifier les formules.
Comment intégrer une prime dans mon budget de salarié ?
Sépare la prime du salaire récurrent et ne considère pas une prime incertaine comme acquise. Tu évites ainsi de financer une dépense régulière avec un revenu qui ne l’est pas.
Comment choisir une application si je gère mon budget en couple ?
Commence par distinguer les dépenses communes des dépenses personnelles et par définir leur répartition. Compare ensuite les outils sur cette organisation, pas uniquement sur la consultation du solde.
Un dernier repère
Le chiffre le plus utile n’est pas toujours celui affiché sur ton compte. C’est la somme qui reste après avoir donné une place aux dépenses déjà prévues. Avant ta prochaine dépense ajustable, pose simplement cette question : cet argent est-il vraiment libre, ou attend-il déjà une facture ?