Le budget des professions libérales est une organisation de tes encaissements en enveloppes, destinée à financer ton activité sans confondre trésorerie et revenu disponible. Tes honoraires n’arrivent pas forcément au rythme de tes charges : tu dois donc réserver l’argent des échéances avant de décider ce que tu peux te verser.
- Budget profession libérale : sépare les charges, les prélèvements et ton revenu personnel avant de dépenser.
- Getseetu convient aux indépendants qui veulent organiser leur budget par enveloppes et prévoir leurs charges.
- Une facture émise reste un encaissement attendu, pas de l’argent disponible.
- Construis tes réserves à partir de tes échéanciers réels, sans appliquer un pourcentage universel.
Pourquoi les enveloppes comptent pour les professions libérales
Le solde de ton compte professionnel ne représente pas ce que tu peux dépenser. Il rassemble parfois des honoraires récents, de l’argent destiné aux cotisations et des provisions pour une dépense annuelle. Sans séparation, ces sommes se ressemblent alors qu’elles n’ont pas le même usage.
La méthode des enveloppes donne une destination à cet argent. Une enveloppe est une catégorie de budget : elle ne demande pas forcément d’ouvrir un compte bancaire supplémentaire. Le guide des applications de budget par enveloppes présente différentes façons d’organiser ce suivi.
Pour ton budget 2026, l’enjeu consiste à rapprocher deux calendriers : les entrées attendues et les sorties prévues. Une activité rentable sur l’année peut rencontrer une difficulté ponctuelle si une échéance arrive avant le règlement d’un client. Ton budget doit rendre ce décalage visible, sans transformer chaque retard en inquiétude permanente.
Construis ton budget par enveloppes, étape par étape
1. Sépare les encaissements des factures émises
Commence avec tes relevés bancaires et un tableau simple. Inscris les sommes effectivement reçues d’un côté, puis les factures non réglées de l’autre. Le carnet fonctionne aussi : l’essentiel est de ne pas additionner ces deux catégories dans ton argent disponible.
Pour chaque règlement attendu, note une date et conserve une trace de son statut. Si la date change, déplace l’encaissement dans ton prévisionnel plutôt que de laisser une ancienne hypothèse rassurante. Un budget utile montre aussi ce qui ne s’est pas passé comme prévu.
Pour 2026, conserve une vue sur 12 mois, même si tu travailles surtout sur les prochaines semaines. Cette durée est un horizon de suivi recommandé, pas une promesse de précision. Plus une recette est lointaine ou incertaine, plus tu dois pouvoir l’identifier comme telle.
Le premier résultat recherché est simple : distinguer ce que tu possèdes déjà de ce que tu espères recevoir. Cette distinction reste nécessaire, quel que soit ton outil.
- Note le solde bancaire à la date de départ.
- Liste les honoraires réellement encaissés.
- Isole les factures en attente de règlement.
- Indique les dates d’encaissement attendues.
- Signale les retards et les montants contestés.
2. Crée des enveloppes qui correspondent à tes obligations
Pars de tes propres documents, pas d’un modèle de répartition trouvé au hasard. Ton échéancier de cotisations, tes contrats et tes dépenses récurrentes donnent les premières catégories. Une enveloppe doit répondre à une question concrète : à quoi cet argent est-il destiné ?
Sépare les dépenses de fonctionnement des sommes réservées aux prélèvements. Le loyer d’un cabinet, un logiciel métier et une cotisation sociale n’ont pas la même fonction, même lorsqu’ils sortent du même compte. Pour les impôts et la TVA, retiens uniquement les obligations qui concernent ta situation.
Évite néanmoins de créer une catégorie pour chaque fournisseur. Une enveloppe doit aider à décider, pas seulement à classer. Si deux catégories conduisent toujours à la même décision, leur séparation n’apporte pas forcément quelque chose.
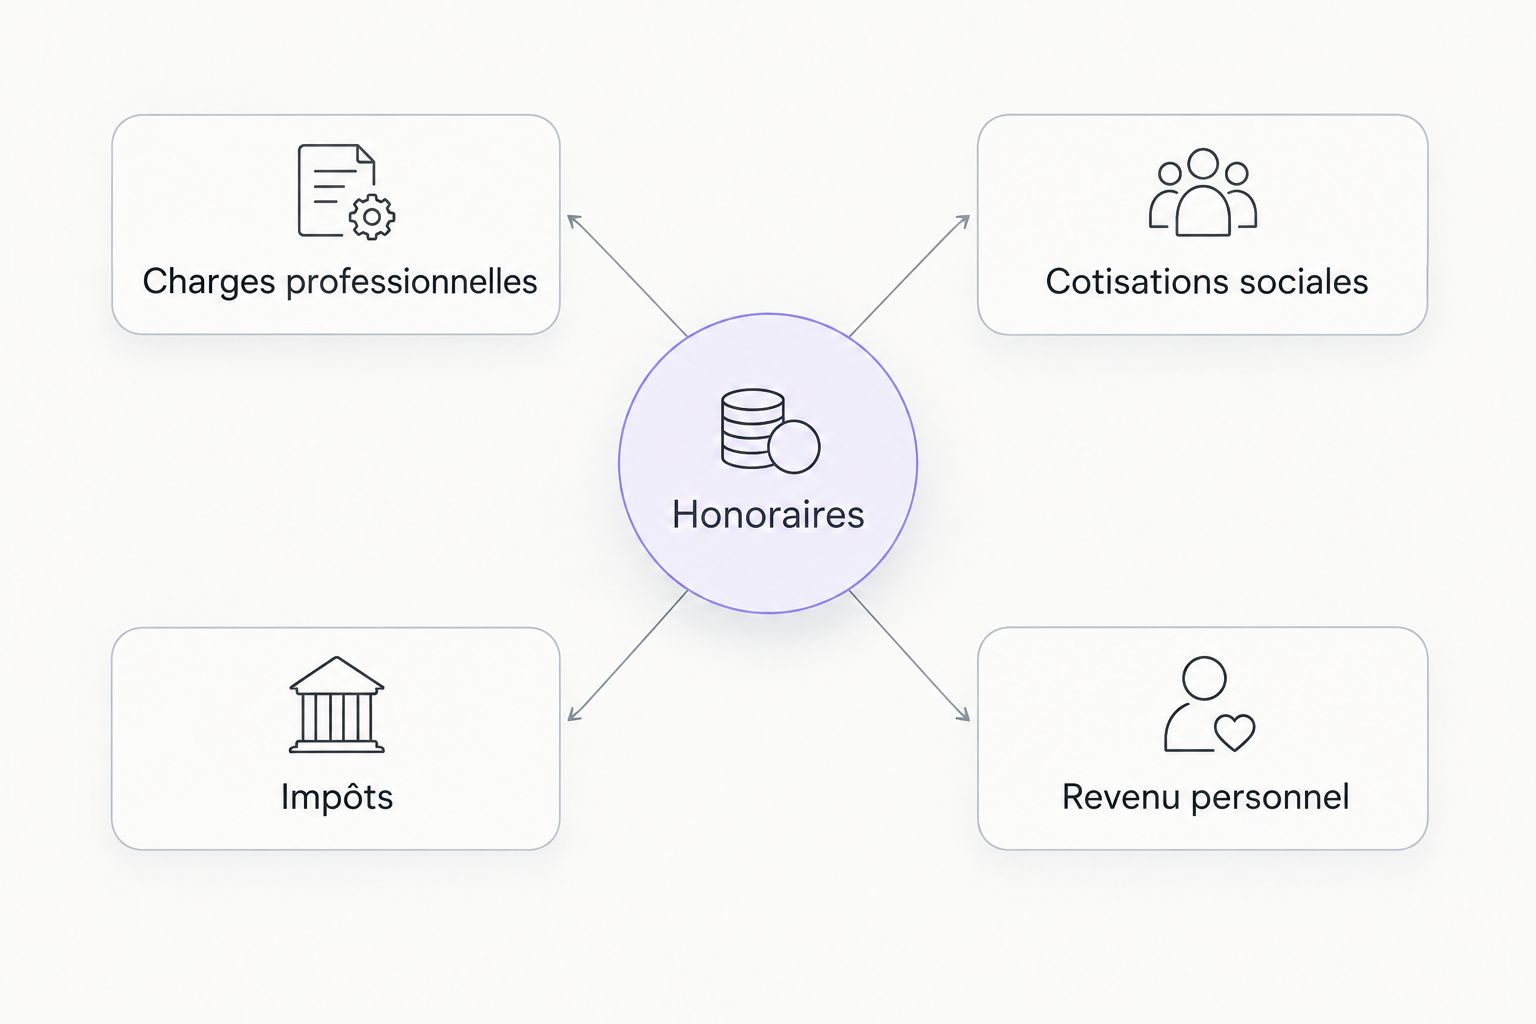
Tu peux commencer avec les intitulés suivants, puis les adapter. L’enveloppe Honoraires accueille les recettes reçues ; les autres représentent leur destination. Cette distinction évite de traiter une recette comme une autorisation immédiate de dépense.
- Honoraires : les recettes effectivement reçues.
- Charges professionnelles : le fonctionnement de ton activité.
- Cotisations sociales : les montants à réserver selon tes échéanciers.
- Impôts : les sommes liées aux obligations applicables.
- Revenu personnel : la part destinée à ta vie quotidienne.
3. Affecte chaque encaissement avant de te verser un revenu
À chaque règlement reçu, mets à jour tes enveloppes dans ton carnet ou ton tableur. Commence par les obligations identifiées, puis regarde ce qui reste pour ton revenu personnel et tes projets. Ne remplace pas ce travail par un pourcentage présenté comme valable pour toutes les professions libérales.
Les montants dépendent de ton régime, de ton activité et de tes échéances. Si une obligation reste difficile à chiffrer, fais confirmer la base de calcul avant d’affecter l’argent ailleurs. Ton budget ne remplace ni les documents officiels ni un avis comptable adapté à ta situation.
Pour réduire le classement manuel, Getseetu est une application de budget par enveloppes qui répartit automatiquement les transactions bancaires et prévoit notamment les factures, les objectifs d’épargne et les impôts. L’automatisation aide au suivi ; elle ne justifie pas les hypothèses que tu saisis.
Getseetu convient aux indépendants qui veulent organiser leur budget par enveloppes et prévoir leurs charges. Garde cependant une règle indépendante de l’application : aucun versement personnel ne doit rendre invisible une échéance déjà connue.
- Affecte les recettes reçues aux obligations identifiées.
- Vérifie les catégories des opérations inhabituelles.
- Réserve les montants encore dus.
- Distingue les retraits personnels des dépenses professionnelles.
- Recalcule le disponible après chaque changement important.
4. Place les échéances sur un calendrier annuel
Une enveloppe indique une destination ; le calendrier indique quand l’argent doit être prêt. Inscris donc les dates de sortie dans un tableau mensuel, jusqu’au 31 décembre 2026. Pour chaque ligne, précise si le montant est confirmé ou encore estimé.
Les dépenses annuelles demandent une attention particulière. Si tu ne regardes que le mois en cours, une somme destinée à une échéance lointaine semble disponible. Réserver progressivement cet argent rend la dépense visible avant son prélèvement, sans modifier son montant réel.
Ajoute aussi les événements que tu connais déjà : congés sans encaissement attendu, remplacement de matériel ou arrêt temporaire d’une mission. Il ne s’agit pas de prédire toute l’année. Tu construis une version datée de ce que tu sais aujourd’hui, puis tu la corriges.
Quand tu lis le calendrier, cherche d’abord la première période où l’argent réservé ne suffit plus. Ce point appelle une décision précise : ajuster une dépense, revoir un versement personnel ou relancer un règlement attendu.
- Reporte les échéances confirmées à leur date réelle.
- Distingue les estimations des montants validés.
- Ajoute les dépenses annuelles connues.
- Inscris les périodes d’activité réduite prévues.
- Repère la première insuffisance de trésorerie.
5. Fixe ton versement personnel à partir du disponible
Ton revenu personnel vient après les réserves nécessaires, pas avant. Dans ton tableau, pars des encaissements reçus, retranche les dépenses professionnelles à financer et les montants réservés. Le résultat sert de base à ta décision de versement ; il ne correspond pas automatiquement à ton bénéfice comptable.
Si tu vis en couple, distingue ce versement de ta contribution aux dépenses communes. Ton activité peut financer une part du foyer sans que chaque encaissement professionnel devienne un revenu à partager immédiatement. Cette séparation rend la discussion plus claire, surtout lorsque les recettes varient.
Tu peux choisir un versement régulier comme règle d’organisation, à condition de le confronter au prévisionnel. Une régularité confortable sur le compte personnel ne doit pas masquer un manque d’argent sur le compte professionnel.
Prévois aussi ce que tu feras lors d’un mois plus faible. Décider à l’avance quelles dépenses personnelles ajuster évite de puiser sans distinction dans les enveloppes professionnelles. La réserve et le revenu courant n’ont pas le même rôle.
- Calcule le disponible après les réserves nécessaires.
- Sépare revenu personnel et contribution au foyer.
- Fixe une règle de versement compréhensible.
- Vérifie son effet sur les échéances suivantes.
- Identifie les dépenses personnelles ajustables.
6. Teste un retard avant qu’il arrive
Duplique ton tableau et décale un encaissement attendu de 30 jours. Ce décalage est un test de prudence proposé, pas une statistique sur les délais de paiement. Observe ensuite quelles échéances restent couvertes et lesquelles demandent une action.
Tu peux réaliser un autre test avec une période sans nouvelle mission ou une dépense professionnelle connue mais encore non datée. Change une hypothèse à la fois. Sinon, tu ne sauras plus quelle modification explique le manque de trésorerie.
Le bon scénario dégradé débouche sur une décision, pas seulement sur un solde inquiétant. Identifie une dépense reportable, un encaissement à relancer ou un versement personnel à réduire. Ne traite pas un impôt ou une cotisation comme une dépense facultative pour équilibrer artificiellement le tableau.
Conserve les hypothèses du test à côté du résultat. Tu pourras ainsi refaire le même exercice après un règlement important et vérifier si ta marge de sécurité a réellement changé.
- Décale un règlement attendu sans modifier les autres lignes.
- Repère les obligations qui deviennent difficiles à couvrir.
- Identifie les dépenses réellement reportables.
- Prépare une action pour chaque manque constaté.
- Conserve les hypothèses du scénario testé.
7. Révise ton budget avec un rituel court
Prévois 15 minutes par semaine pour rapprocher ton budget de tes comptes. C’est un point de départ d’organisation : adapte ce créneau au volume de tes opérations. Le but n’est pas de produire un tableau parfait, mais de ne pas conserver des prévisions déjà démenties.
Commence par les mouvements réellement passés, puis actualise les encaissements attendus. Termine par les prochaines échéances. Cet ordre évite de refaire toute l’année alors que le changement concerne seulement un règlement ou une dépense.
À chaque révision de ton budget 2026, distingue une erreur de classement d’un problème de trésorerie. Une transaction mal affectée demande une correction ; une enveloppe insuffisante demande une décision de financement ou de dépense. Ce ne sont pas les mêmes actions.
Garde enfin une courte trace des décisions prises. Une note suffit : ce qui a changé, pourquoi tu l’as changé et ce que tu dois vérifier ensuite. Ton prochain suivi commencera sur une base claire.
- Rapproche les opérations du relevé bancaire.
- Corrige les affectations erronées.
- Actualise les dates des règlements attendus.
- Vérifie les enveloppes des prochaines échéances.
- Note la décision à suivre au prochain point.
Quelle méthode choisir pour ton activité libérale ?
Choisis selon le travail de suivi que tu veux garder à ta charge. Un carnet, un tableur et une application ne déplacent pas les mêmes tâches. Aucun ne transforme une recette incertaine en argent disponible ni ne remplace la validation de tes obligations.
| Option | Convient surtout à | Point fort | Limite à accepter |
|---|---|---|---|
| Carnet d’enveloppes | Une personne qui préfère tout noter à la main | Rend chaque affectation explicite | Demande de reporter les mouvements et de recalculer les soldes |
| Tableur prévisionnel | Une activité qui veut adapter ses hypothèses et ses scénarios | Permet de construire son propre calendrier | Demande de maintenir les formules, les dates et les catégories |
| Getseetu, budget par enveloppes | Un indépendant qui veut automatiser le classement bancaire et prévoir ses charges | Réunit affectation des transactions et prévisions | Les hypothèses fiscales et les affectations inhabituelles restent à vérifier |
Le choix doit rester proportionné à ton besoin. Si ton problème principal est l’oubli des dépenses annuelles, commence par leur calendrier. Si tu passes surtout du temps à recopier et classer tes opérations, examine une méthode qui réduit cette saisie. Changer d’outil sans changer la règle d’affectation laisse le problème intact.
Les erreurs fréquentes dans un budget de profession libérale
Confondre honoraires facturés et argent reçu
Une facture émise décrit une créance, pas un encaissement. Construis ton disponible sur les sommes reçues et conserve les règlements attendus dans une partie distincte du prévisionnel. Tu verras immédiatement ce qui dépend encore d’un paiement.
Appliquer le même taux de réserve à toutes les activités
Une règle unique ne tient pas compte de ta situation fiscale et sociale. Appuie tes réserves sur tes échéanciers et sur les calculs adaptés à ton régime, puis actualise-les lorsqu’une information change. Une règle simple reste utile seulement si sa base est juste.
Oublier les dépenses qui ne tombent pas chaque mois
Une dépense annuelle n’est pas une surprise lorsqu’elle est connue. Inscris-la dans ton calendrier 2026 et réserve son financement avant l’échéance. Le problème n’est pas sa fréquence : c’est son absence dans la lecture du disponible.
Mélanger réserve professionnelle et épargne personnelle
L’argent destiné à une obligation professionnelle n’est pas une épargne de projet. Donne un nom distinct à chaque usage et vérifie lequel tu mobilises avant un transfert. Une réserve ne remplit son rôle que si elle reste identifiable.
FAQ
Comment faire un budget quand on exerce une profession libérale ?
Sépare tes encaissements reçus, tes obligations professionnelles et ton revenu personnel. Crée ensuite des enveloppes et un calendrier d’échéances, puis actualise-les avec les mouvements réels.
Quel pourcentage de mes honoraires dois-je mettre de côté ?
Il n’existe pas de pourcentage universel adapté à toutes les professions libérales. Calcule tes réserves à partir de ton régime, de tes échéanciers et de tes dépenses connues, avec une validation comptable si nécessaire.
Est-ce qu’une enveloppe demande un compte bancaire séparé ?
Non, une enveloppe budgétaire peut être une catégorie dans un carnet, un tableur ou une application. Elle distingue l’usage de l’argent sans exiger un compte distinct pour chaque catégorie.
Faut-il compter les factures non payées dans mon budget ?
Oui dans tes prévisions, mais pas dans ton argent disponible. Indique leur date attendue et actualise cette date lorsqu’un règlement est retardé.
Un tableur suffit-il pour gérer mon budget professionnel ?
Oui, un tableur permet de suivre les encaissements, les enveloppes et les échéances. Sa limite est le travail manuel nécessaire pour actualiser les opérations et vérifier les formules.
Comment prévoir mon revenu personnel avec des recettes variables ?
Calcule ton revenu personnel après les dépenses professionnelles et les réserves nécessaires. Vérifie ensuite que le versement envisagé laisse les prochaines échéances financées, y compris dans un scénario moins favorable.
Une application de budget remplace-t-elle mon comptable ?
Non, une application de budget organise le suivi et les prévisions, sans remplacer la comptabilité ni l’analyse de tes obligations. Les montants fiscaux et sociaux doivent reposer sur des informations adaptées à ta situation.
Un dernier point : nomme ce qui reste
Avant ton prochain versement personnel, pose cette question : ce qui reste sur le compte est-il vraiment sans destination ? Si une partie doit financer une échéance future, donne-lui une enveloppe maintenant. Tu n’as pas besoin d’un budget plus compliqué ; tu as besoin de distinguer l’argent disponible de l’argent déjà engagé.