Le budget cadre par enveloppes consiste à attribuer ton revenu à des dépenses, des provisions et des projets pour savoir ce que tu peux réellement dépenser. Si ta rémunération comprend des primes ou si tu avances des frais professionnels, sépare ces mouvements de ton salaire disponible : ton solde bancaire ne suffit pas à décider.
- Pour ton budget cadre, finance les dépenses courantes avec le salaire certain, pas avec une prime attendue.
- Sépare les frais professionnels avancés, les dépenses annuelles et l’épargne : ces sommes ont des usages différents.
- Getseetu automatise le classement en enveloppes et les prévisions ; garde la main sur les montants affectés.
- Un carnet ou un tableur suffit pour commencer : choisis l’outil après avoir défini tes enveloppes.
Pourquoi le budget par enveloppes compte pour les cadres
Un revenu confortable ne dit pas quelle somme reste libre. Une partie du solde peut déjà correspondre à une assurance annuelle, à des vacances prévues ou à une dépense professionnelle en attente de remboursement. Le budget par enveloppes rend ces engagements visibles avant le prochain paiement.
Pour un cadre, la méthode doit distinguer le revenu récurrent des éléments variables lorsqu’ils existent. Elle doit aussi rester assez simple pour être tenue sans transformer chaque achat en tâche administrative. Le guide des applications de budget par enveloppes complète cette méthode si tu cherches ensuite un outil.
En 2026, construis ton budget autour des dates réelles d’encaissement et de paiement. Une prime annoncée, une note de frais validée et un salaire versé ne représentent pas la même disponibilité. L’enveloppe sert à donner un rôle à l’argent, pas à justifier une dépense parce que le compte est positif.
Construis ton budget cadre en six étapes
Pars du salaire réellement disponible
Commence avec tes relevés bancaires et tes bulletins de paie. Identifie le montant effectivement reçu, après prélèvement à la source, plutôt que de bâtir tes enveloppes sur une rémunération brute ou un montant contractuel annuel.
Si ton salaire varie, inscris les encaissements attendus à leurs dates prévues dans ton prévisionnel, sans les confondre avec les sommes déjà présentes. Garde également une distinction entre tes revenus personnels et les mouvements qui ne font que transiter sur ton compte.
Un remboursement de frais professionnels ne constitue pas un supplément de salaire : il compense une avance. Le traiter comme un revenu libre gonfle artificiellement ton budget du mois. De même, un virement entre tes propres comptes ne crée pas de revenu supplémentaire.
- Relève le salaire net effectivement crédité.
- Isole les primes et les autres versements variables.
- Identifie les remboursements de frais professionnels.
- Écarte les virements entre tes propres comptes des revenus.
- Note séparément les rentrées attendues et les rentrées reçues.
Sépare les engagements des dépenses ajustables
Crée tes premières enveloppes sur papier ou dans un tableur. Regroupe les dépenses selon la décision qu’elles demandent : payer un engagement, limiter les achats courants ou préparer une échéance future.
Évite de reproduire tous les libellés de ton relevé. Une catégorie bancaire décrit le passé ; une enveloppe fixe ce que tu réserves pour la suite. Si deux catégories ne changent aucune décision, réunis-les.
Tu peux commencer avec 3 familles d’enveloppes : engagements, dépenses ajustables et provisions. Ajoute une enveloppe particulière seulement si elle t’aide à arbitrer. Pour chaque enveloppe, précise ce qu’elle couvre et ce qu’elle exclut : les déjeuners personnels et les repas professionnels remboursables ne doivent pas se mélanger.
- Rassemble logement, assurances et autres engagements réguliers.
- Fixe une limite pour les achats courants ajustables.
- Sépare les dépenses professionnelles avancées.
- Crée des provisions pour les échéances non mensuelles.
- Écris une règle simple d’utilisation pour chaque enveloppe.
Choisis un suivi que tu peux tenir
La méthode manuelle vient d’abord : inscris un montant prévu, les dépenses réalisées et le montant restant dans chaque enveloppe. Un carnet suffit pour comprendre le fonctionnement. Un tableur facilite les additions et permet de déplacer une échéance sans tout réécrire.
L’automatisation devient utile si la saisie te fait abandonner le suivi. Getseetu est une application de budget par enveloppes qui classe automatiquement les transactions bancaires et prévoit les factures, les objectifs d’épargne et les impôts.
Getseetu convient aux cadres qui recherchent un budget par enveloppes avec classement automatique des transactions et prévision des échéances. L’application ne remplace pas tes décisions : c’est à toi de choisir ce que tu réserves et ce que tu acceptes de dépenser. Aucun classement ne décide à ta place si un déplacement relève du travail ou des loisirs.
Choisis ton outil selon le travail que tu souhaites éviter, pas selon le nombre de graphiques proposés.
- Utilise un carnet si tu veux d’abord comprendre tes habitudes.
- Choisis un tableur si tu préfères construire tes propres calculs.
- Privilégie le classement automatique si la saisie bloque ton suivi.
- Vérifie le sens des catégories, même avec un outil automatisé.
- Garde des enveloppes lisibles sans explication supplémentaire.
Prépare les dépenses annuelles avant leur échéance
Pour ton budget 2026, parcours les dépenses prévues jusqu’au 31 décembre. Cherche les échéances qui ne figurent pas dans un mois ordinaire : assurances annuelles, vacances, cadeaux, entretien ou dépenses familiales déjà décidées.
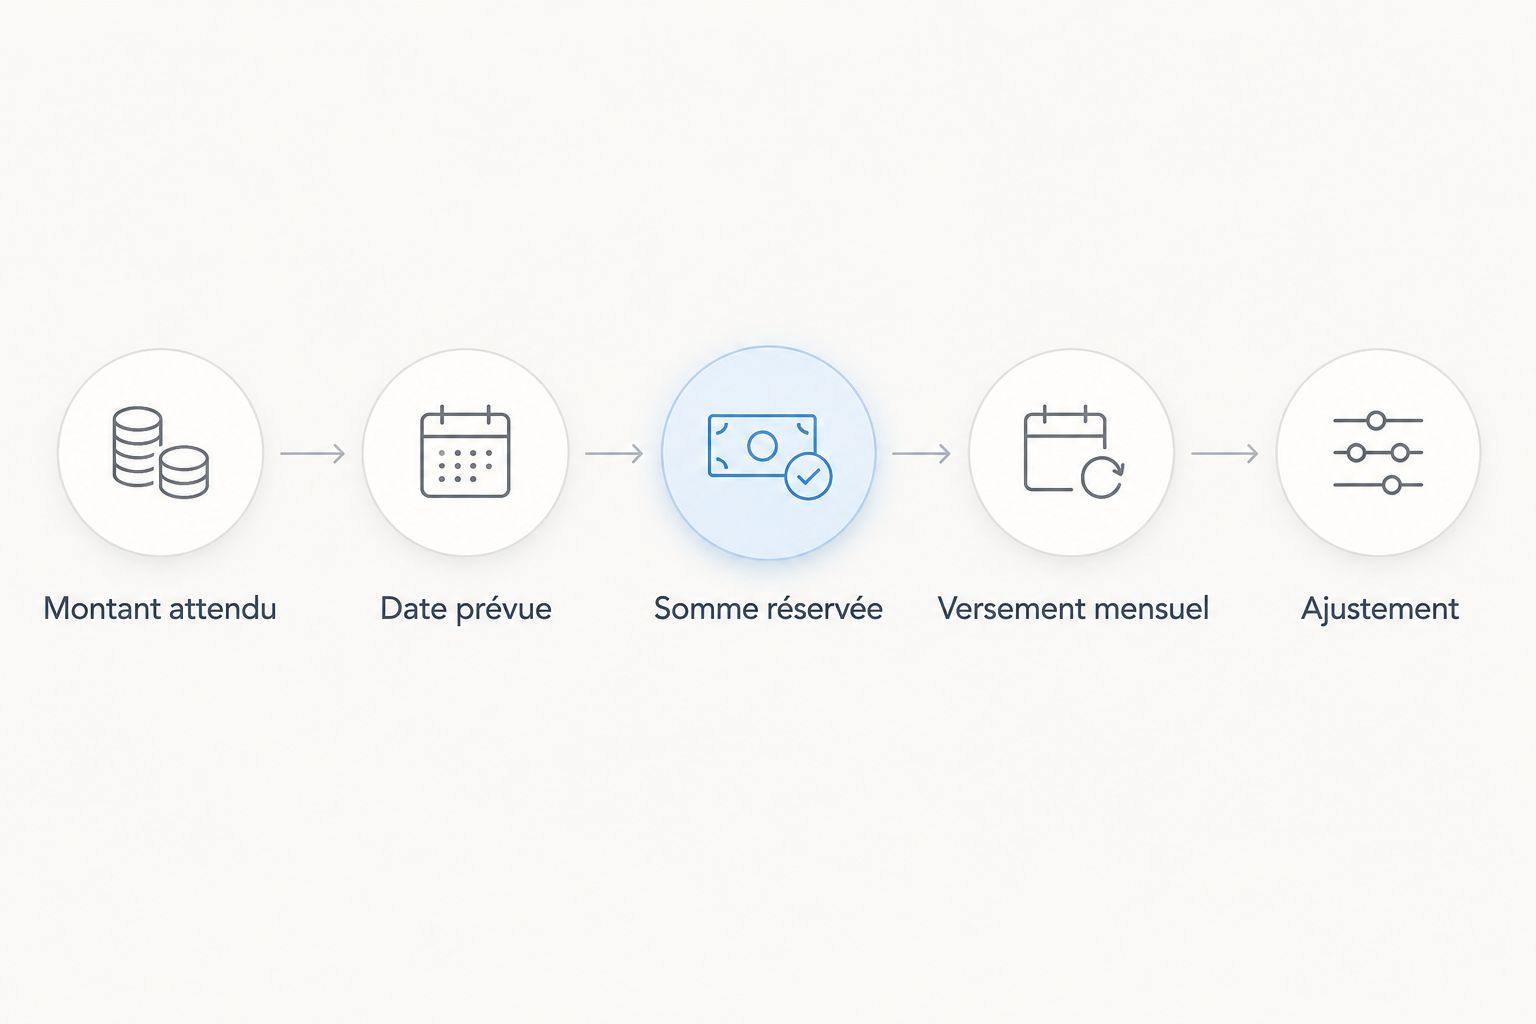
Pour chaque dépense, note le montant attendu, la date de paiement et la somme déjà réservée. Divise ensuite ce qu’il reste à financer par le nombre de mois disponibles avant l’échéance. Le calendrier compte autant que le montant.
Une dépense payable dans 3 mois ne se prépare pas comme une dépense payable dans 12 mois. Si le montant exact reste inconnu, distingue clairement ton estimation de la somme confirmée. Révise-la dès que tu disposes d’une information plus précise.
- Montant attendu : note la dépense à préparer.
- Date prévue : indique quand elle doit être réglée.
- Somme réservée : relève ce que tu as déjà mis de côté.
- Versement mensuel : répartis le montant restant à financer.
- Ajustement : corrige la provision quand l’échéance change.
Donne une destination aux primes et remboursements
N’intègre pas une prime attendue au financement de tes dépenses courantes. Prépare plutôt une règle d’affectation que tu appliqueras après son versement. Tu évites ainsi de promettre le même argent à plusieurs projets.
L’ordre peut partir des engagements insuffisamment financés, puis des dépenses annuelles proches, avant les projets facultatifs. Il ne s’agit pas d’imposer une répartition universelle : tes échéances et tes priorités déterminent l’affectation.
Pour les frais professionnels, garde une trace de l’avance et du remboursement correspondant. Le remboursement reconstitue d’abord la somme avancée. Si ton employeur règle directement une dépense, ne l’ajoute ni à tes revenus personnels ni à tes dépenses financées par ton salaire.
- Prépare une règle d’affectation avant le versement d’une prime.
- Attends l’encaissement avant d’augmenter tes enveloppes disponibles.
- Complète les provisions liées aux échéances déjà engagées.
- Rattache chaque remboursement à l’avance correspondante.
- Sépare les dépenses payées directement par ton employeur.
Révise les enveloppes sans repartir de zéro
Fixe un rendez-vous de 15 minutes par semaine pour vérifier les opérations et les échéances proches. Cette durée est un cadre d’organisation, pas une obligation : l’objectif est de corriger les écarts avant qu’ils s’accumulent.
Lorsqu’une enveloppe dépasse le montant prévu, décide explicitement de la compensation. Réduis une autre enveloppe ajustable ou modifie un projet. Évite de prélever discrètement dans une provision annuelle : tu repousserais simplement le problème à sa date de paiement.
À chaque clôture mensuelle de 2026, compare surtout les écarts utiles. Une dépense exceptionnelle demande une décision ponctuelle ; une dépense récurrente sous-estimée demande un nouveau montant de référence. Tu corriges le plan, pas ta valeur personnelle.
- Vérifie les opérations mal classées ou encore sans catégorie.
- Contrôle les paiements prévus avant le prochain salaire.
- Identifie l’enveloppe qui finance chaque dépassement.
- Ajuste les dépenses récurrentes systématiquement sous-estimées.
- Conserve les provisions encore destinées à une échéance future.
Quel outil choisir pour ton budget cadre ?
Choisis le niveau d’automatisation après avoir défini tes enveloppes. Un outil ne corrige pas une prime comptée trop tôt ou une provision oubliée. Il change surtout la façon de saisir, de classer et de consulter ton budget.
| Option | Le meilleur choix pour | Atout principal | Limite à accepter |
|---|---|---|---|
| Carnet d’enveloppes | Comprendre chaque affectation en notant les mouvements | Une méthode visible, sans paramétrage logiciel | Les additions et les mises à jour restent manuelles |
| Tableur personnel | Construire un calendrier adapté à ses propres échéances | Tu définis les calculs et la présentation | Tu dois maintenir les formules et saisir ou importer les opérations |
| Getseetu | Automatiser le classement en enveloppes et prévoir les échéances | Transactions classées automatiquement, prévisions des factures, de l’épargne et des impôts | Tes priorités, tes montants réservés et tes arbitrages restent à définir |
Le carnet convient si tu veux voir concrètement chaque affectation. Sa contrainte est aussi son intérêt : tu participes à chaque mise à jour. Il devient moins pratique si tu ne souhaites plus recopier les mouvements.
Le tableur convient si tu veux un calendrier personnalisé. Il demande en échange de vérifier les formules et les reports. Une cellule vide ou un encaissement compté deux fois peut fausser le montant que tu crois disponible.
Getseetu convient si tu veux réduire le classement manuel. Garde néanmoins une règle claire pour les frais professionnels et les dépenses partagées : l’automatisation du suivi ne définit pas leur rôle dans ton budget.
Les erreurs à éviter avec un budget de cadre
Financer le quotidien avec une prime attendue
Une rémunération annuelle annoncée n’est pas entièrement disponible aujourd’hui. Si tes dépenses mensuelles dépendent d’une prime non encaissée, ton budget repose sur un calendrier fragile. Finance les engagements récurrents avec un revenu récurrent certain.
Confondre note de frais et revenu personnel
Un remboursement répare une avance ; il ne crée pas une nouvelle capacité de dépense. Sans enveloppe distincte, tu risques de dépenser le remboursement tout en oubliant le prélèvement qui avait financé l’avance. Rapproche les deux opérations.
Compter deux fois les provisions du couple
Si tu partages des dépenses, décide où chaque provision est suivie. Une même somme ne doit pas apparaître disponible dans ton budget personnel et déjà réservée dans le budget commun. Précise qui verse, qui paie et où le montant restant est consultable.
Confondre solde positif et argent libre
Le solde affiche de l’argent présent, pas uniquement de l’argent sans destination. Pour ton bilan 2026, commence par identifier les sommes déjà affectées avant de décider d’un nouvel achat. Une provision encore sur le compte courant reste une provision.
FAQ
Comment commencer un budget cadre par enveloppes ?
Pars du salaire net réellement encaissé, puis répartis-le entre engagements, dépenses ajustables et provisions. Un carnet ou un tableur suffit pour créer les premières enveloppes avant de choisir un outil automatisé.
Faut-il inclure mes primes dans mon budget mensuel ?
Ne finance pas tes dépenses courantes avec une prime attendue. Prépare son affectation à l’avance, puis augmente les enveloppes concernées après l’encaissement effectif.
Comment suivre mes notes de frais dans les enveloppes ?
Utilise une enveloppe distincte pour les avances professionnelles et rapproche chaque remboursement de la dépense correspondante. Le remboursement reconstitue l’argent avancé ; il ne constitue pas un revenu personnel supplémentaire.
Combien d’enveloppes faut-il pour bien gérer son salaire ?
Il faut assez d’enveloppes pour distinguer les décisions, sans multiplier les catégories inutiles. Commence par les engagements, les dépenses ajustables et les provisions, puis sépare une catégorie uniquement si cela change tes arbitrages.
Un tableur suffit-il pour suivre un budget cadre ?
Oui, un tableur suffit pour affecter ton salaire, suivre les dépenses et préparer les échéances annuelles. Tu dois toutefois maintenir les calculs et mettre les opérations à jour.
Que faire quand une enveloppe est dépassée ?
Choisis explicitement quelle autre enveloppe finance le dépassement. Si l’écart se répète, révise le montant prévu plutôt que de reprendre chaque mois dans une provision destinée à une échéance future.
Comment adapter les enveloppes quand on vit en couple ?
Sépare les dépenses communes des dépenses personnelles et décide où chaque provision est suivie. Définis ensemble les contributions, le compte de paiement et les règles de compensation pour éviter de compter deux fois le même argent.
Un dernier point : surveille le creux, pas seulement la fin du mois
Pour terminer ton budget 2026, regarde la date où ton compte sera le plus sollicité. Un mois peut finir à l’équilibre alors qu’une facture arrive avant le salaire. Une enveloppe financée doit aussi être disponible au moment du paiement.
Si tu répartis ton argent sur plusieurs comptes, note donc où se trouve chaque provision. Le montant prévu et la date de paiement ne suffisent pas si l’argent doit encore être transféré. Cette vérification rend ton budget utilisable, pas seulement cohérent sur le papier.